La mine à ciel ouvert de Chuquicamata, immense fosse grise creusée en gradins sous un ciel bleu, dans le désert d'Atacama
HGG · 1re année · Chapitre 15

Les ressources, un enjeu stratégique

Pétrole, métaux critiques, eau, terres et nourriture : des ressources inégalement réparties, convoitées par les puissances, dont l'exploitation durable reste à inventer.

L'essentiel en 30 secondes
  • Les ressources ne sont pas données mais créées par les besoins et les techniques ; inégalement réparties, elles sont de plus en plus consommées, sans pénurie absolue mais avec de fortes inégalités d'accès.
  • Leur contrôle est un instrument de puissance : accaparement des terres et des mers, monopole chinois des terres rares, arme gazière russe, famines provoquées.
  • Rente, malédiction des ressources, coûts environnementaux : leur exploitation durable et leur gouvernance restent largement à construire.
≈ 1/2des réserves de pétrole au Moyen-Orient
≈ 90 %du raffinage mondial des terres rares en Chine
673 Mde personnes souffrant de la faim en 2024
> 1/3de l'électricité mondiale renouvelable en 2025
IPartie I

Des ressources de plus en plus surexploitées : un enjeu de coopération entre les puissances

I.1 Des ressources au cœur des modèles de développement, mais inégalement réparties

Qu'est-ce qu'une ressource ?

En 1980, dans Pour une géographie du pouvoir, le géographe suisse Claude Raffestin écrit qu'« il n'y a pas de ressources naturelles, il n'y a que des matières naturelles » : une matière ne devient ressource que lorsqu'une société en a besoin et sait l'exploiter.

Ressource

La mise en valeur d'un capital naturel, matériel, immatériel, voire humain, exploité par une société dans le but de créer de la richesse.

Toute ressource est liée à un besoin : elle est créée, et non découverte en tant que telle. Le cobalt, connu depuis longtemps, n'est devenu une ressource qu'avec les superalliages et les batteries des XXe et XXIe siècles ; le pétrole, connu depuis l'Antiquité, n'est devenu une ressource énergétique qu'à la fin du XIXe siècle. On distingue les ressources renouvelables, dont le stock se reconstitue aussi vite qu'il est consommé (biomasse, énergie solaire, eau de surface), et les ressources non renouvelables, dont le temps d'utilisation humain est bien trop rapide par rapport au temps de reconstitution (hydrocarbures, minerais).

L'inégale répartition des ressources du sous-sol

Les énergies fossiles jouent un rôle central dans les modèles de croissance contemporains, car elles sont au fondement de la quasi-totalité des activités productives, de l'agriculture au numérique.

Ressource conventionnelle ou non conventionnelle

Une ressource conventionnelle peut être produite facilement dans les conditions économiques et techniques du moment, sans technologie nouvelle (un puits de forage vertical classique). Une ressource non conventionnelle, comme le pétrole et le gaz de schiste, est piégée en microbulles dispersées dans une roche compacte. La notion est évolutive : l'offshore profond, non conventionnel dans les années 1970, est aujourd'hui banal.

À l'échelle mondiale, les réserves prouvées de pétrole sont concentrées au Moyen-Orient (près de la moitié du total), devant l'Amérique latine et l'Amérique du Nord. Le Venezuela et l'Arabie saoudite détiennent chacun environ 17 % des réserves mondiales. Mais la géographie de la production ne suit pas celle des réserves : grâce au pétrole de schiste, les États-Unis sont devenus en 2018 le premier producteur mondial et assurent environ un cinquième de la production, devant l'Arabie saoudite et la Russie (un peu plus de 10 % chacune). La consommation mondiale dépasse 100 millions de barils par jour, contre une trentaine au milieu des années 1960.

Certains pays disposent de réserves considérables mais restent des producteurs modestes, du fait de la guerre, des sanctions ou de la mauvaise gestion. Le Venezuela, aux premières réserves du monde, ne produit plus qu'environ 1 % du pétrole mondial ; en janvier 2026, une opération militaire américaine capture le président Nicolás Maduro, et Donald Trump annonce vouloir exploiter les réserves vénézuéliennes. La Libye, qui détient environ 40 % des réserves prouvées du continent africain, ne produit qu'un peu plus d'un million de barils par jour, minée par l'instabilité politique et la contrebande.

Le gaz naturel, le charbon et l'uranium

Pour le gaz naturel, le Moyen-Orient concentre l'essentiel des réserves (Iran environ 16 %, Qatar environ 12 %), mais la Russie reste en tête avec environ 19 %. La production suit une autre géographie : les États-Unis en assurent environ un quart, devant la Russie (environ 15 %).

Le charbon, énergie abondante (plus de 1 000 milliards de tonnes de réserves), reste la deuxième source d'énergie primaire mondiale, avec un peu plus du quart du total. Portée par l'industrialisation asiatique, sa consommation atteint en 2024 un record historique, proche de 8,8 milliards de tonnes, dont plus de la moitié en Chine.

Pour l'uranium, quatre pays dominent la production : le Kazakhstan (environ 40 % de la production mondiale, pour 14 % des ressources connues), le Canada (environ 15 %), la Namibie (environ 11 %) et l'Australie (moins de 10 %, mais plus du quart des ressources). Le parc nucléaire mondial compte environ 420 réacteurs dans 31 pays, qui produisent un peu moins de 10 % de l'électricité mondiale.

Minerais, métaux stratégiques et terres rares

Minerais critiques

Il n'existe pas de définition universelle de la « criticité », notion évolutive selon les besoins et l'offre. On distingue les minerais critiques pour la sécurité d'approvisionnement des pays consommateurs (Europe, États-Unis, Japon) et ceux qui sont critiques pour la valorisation économique des pays producteurs (Canada, Australie, Chine, Indonésie, Gabon…).

Les terres rares (17 éléments : les 15 lanthanides, le scandium et l'yttrium) ne sont pas rares géologiquement : c'est leur raffinage, complexe, coûteux et très polluant, qui les rend stratégiques. Selon le journaliste Guillaume Pitron (La Guerre des métaux rares, 2018), il faut purifier environ 50 tonnes de roche pour obtenir un kilogramme de gallium, et 1 200 tonnes pour un kilogramme de lutécium. Indispensables aux aimants permanents des éoliennes et des moteurs électriques, aux écrans et aux armements, elles sont dominées par la Chine à tous les stades de la filière.
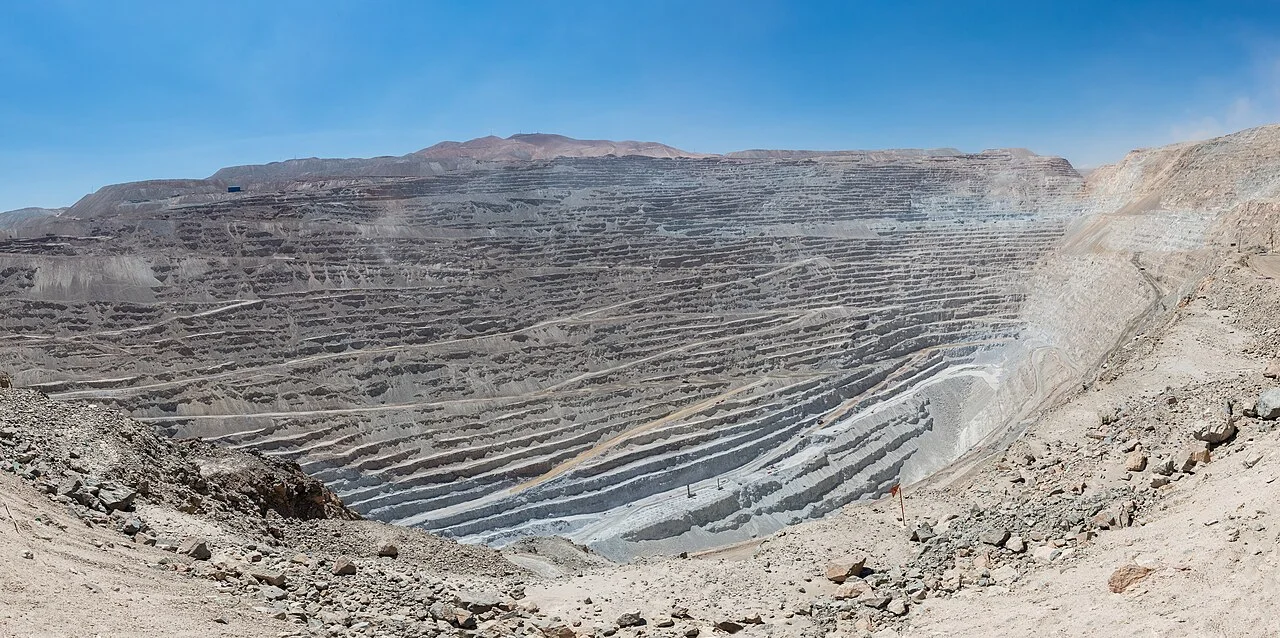
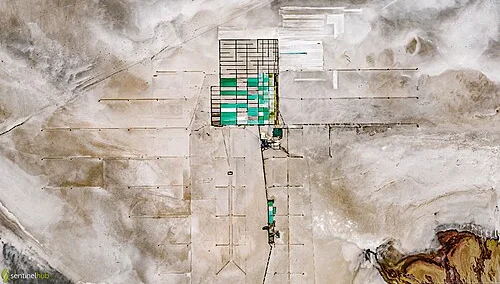
Image satellite d'un désert de sel blanc où se découpent des bassins rectangulaires verts et bleus
Les bassins d'évaporation de saumure du salar d'Uyuni, en Bolivie, vus par le satellite Sentinel-2 en janvier 2023 : le lithium, longtemps sans usage, est devenu une ressource avec les batteries.
Deux familles de ressources
Un stock qui se reconstitue

Biomasse, soleil, vent, eau de surface.

Un stock qui s'épuise

Hydrocarbures, charbon, minerais.

Comment naît une ressource
Une matièreprésente dans la nature, connue ou non
Un besoinune société en a l'usage
Une techniqueelle sait l'extraire et la transformer
Une ressourcesource de richesse et de pouvoir
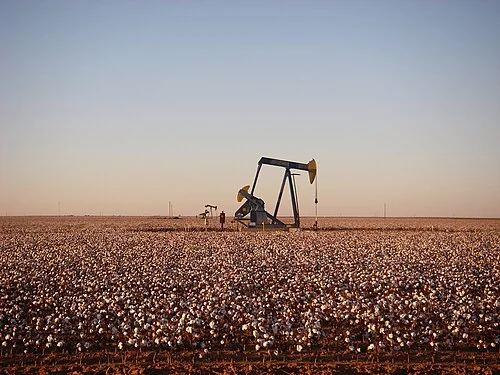
Une pompe à balancier de puits de pétrole se dresse au milieu d'un champ de coton en fleurs, sous un ciel clair
Une pompe à balancier dans un champ de coton près d'Andrews, au Texas : le bassin permien est le cœur du pétrole de schiste américain.
Qui produit le pétrole ?
États-Unis≈ 20 %
Arabie saoudite≈ 12 %
Russie≈ 12 %
Canada≈ 6 %

Part de la production mondiale de pétrole (y compris liquides de gaz naturel), ordres de grandeur pour 2024-2025. Sources : Energy Institute, OPEP.

L'or noir en chiffres
≈ 1/2des réserves prouvées au Moyen-Orient
≈ 17 %des réserves pour le Venezuela, comme pour l'Arabie saoudite
≈ 1/5de la production mondiale assurée par les États-Unis
> 100 Mb/jde consommation mondiale, contre une trentaine en 1965
Gaz, charbon, uranium : qui domine ?
Russie, Iran, Qatar

Les réserves ; les États-Unis, 1er producteur.

La Chine

Plus de la moitié de la consommation.

Le Kazakhstan

Environ 40 % de la production.

Les terres rares, un quasi-monopole chinois
≈ 1/2des réserves mondiales en Chine (USGS)
≈ 70 %de l'extraction mondiale en 2025 (270 000 t)
≈ 90 %du raffinage mondial
≈ 90 %des aimants permanents produits dans le monde
Portrait de Guillaume Pitron
Guillaume Pitron
Journaliste · La Guerre des métaux rares, 2018
Guillaume Pitron et la face cachée de la transition

Journaliste français né en 1980, Guillaume Pitron enquête pendant six ans, dans une douzaine de pays, sur les métaux dont dépendent les technologies « vertes » et numériques : terres rares, cobalt, graphite, gallium. Il en tire La Guerre des métaux rares. La face cachée de la transition énergétique et numérique (2018), traduit dans de nombreuses langues.

Sa thèse : en délocalisant l'extraction et le raffinage, très polluants, les pays riches ont à la fois déplacé leur pollution vers la Chine et perdu la maîtrise de ressources devenues stratégiques. La transition énergétique ne supprime pas la dépendance aux ressources : elle remplace celle au pétrole par une dépendance aux métaux.

L'inégale répartition des ressources en eau

L'eau est une ressource à la fois abondante et rare : l'hydrosphère représente environ 1,4 milliard de km³, mais 97,5 % de cette eau est salée, et l'eau douce réellement accessible à l'homme (lacs, rivières, nappes peu profondes) représente moins de 1 % de l'eau de la planète. Neuf pays (Brésil, Russie, Canada, Indonésie, Chine, Colombie, États-Unis, Pérou et Inde) concentrent environ 60 % des ressources renouvelables en eau douce.

Stress hydrique

Selon l'indicateur de Malin Falkenmark, un pays est en stress hydrique quand ses ressources renouvelables en eau tombent sous 1 700 m³ par habitant et par an ; il y a pénurie sous 1 000 m³ et pénurie absolue sous 500 m³, comme en Jordanie, en Israël, dans les territoires palestiniens ou à Djibouti.

L'accès à l'eau potable ne recoupe pourtant pas la disponibilité naturelle. Les pays pétroliers à hauts revenus, comme les Émirats arabes unis ou le Qatar, assurent un accès universel malgré une très faible ressource, grâce au dessalement de l'eau de mer ; à l'inverse, des pays d'Afrique centrale aux ressources abondantes (RDC, Angola) peinent à fournir une eau potable à leur population. L'accès dépend du niveau de développement, non de la seule disponibilité naturelle.

Les terres arables et les contraintes agricoles

De nombreuses régions du monde ne peuvent être cultivées en raison de contraintes climatiques (Sahara, Groenland, Himalaya), topographiques (Andes chiliennes, Himalaya) ou pédologiques (sols pauvres de Scandinavie). Ces contraintes façonnent une géographie très inégale de la production agricole mondiale.

Les ressources sont inégalement réparties, mais leur valeur dépend moins de la nature que des besoins, des techniques et du niveau de développement des sociétés.

L'eau, abondante et rare
1,4 Md km³d'eau sur la planète
97,5 %d'eau salée
< 1 %d'eau douce réellement accessible
9 paysdétiennent 60 % de l'eau douce
Les seuils de Falkenmark
1 700 m³par habitant et par an : le stress hydrique
1 000 m³la pénurie chronique
500 m³la pénurie absolue
Pourquoi tant de terres incultes ?
Trop froid ou trop sec

Sahara, Groenland, Himalaya.

Trop pentu ou trop haut

Andes chiliennes, Himalaya.

Trop pauvres

Sols acides de Scandinavie.

I.2 Une consommation croissante, révélatrice des gradients de développement

Le paradoxe de Jevons

Paradoxe de Jevons

Énoncé par l'économiste britannique William Stanley Jevons dans The Coal Question (1865) : à mesure que les progrès techniques augmentent l'efficacité d'usage d'une ressource, sa consommation totale peut augmenter au lieu de diminuer. Jevons l'observe avec la machine à vapeur de Watt, plus efficace que celle de Newcomen, qui a pourtant fait exploser la consommation anglaise de charbon.

Le mécanisme du paradoxe de Jevons
Une machine plus efficacemoins de charbon par unité produite
Un coût d'usage en baissela vapeur devient rentable partout
Des usages multipliésla consommation totale augmente
« C'est une confusion d'idées que de supposer qu'un usage économe du combustible équivaut à une consommation diminuée. C'est exactement le contraire qui est vrai. »
William Stanley Jevons, The Coal Question, 1865

La consommation mondiale d'énergie primaire a plus que doublé depuis 1980, au rythme de la croissance économique mondiale. Les énergies fossiles dominent toujours le bouquet énergétique, avec environ 80 % du total : le pétrole (environ 30 %), le charbon (un peu plus du quart) et le gaz naturel (près du quart).

La transition énergétique ne réduit donc pas les besoins en ressources naturelles : elle les transforme, portée par l'électrification et la numérisation. Selon l'Agence internationale de l'énergie (AIE), dans un scénario de neutralité carbone, la demande de lithium serait multipliée par neuf d'ici 2040, celle de graphite par quatre, celles de cobalt, de nickel et de terres rares par deux. La Banque mondiale estime à plus de 3 milliards de tonnes les minerais et métaux nécessaires d'ici 2050 pour déployer les énergies bas carbone.

Le bouquet énergétique mondial
Pétrole≈ 30 %
Charbon≈ 27 %
Gaz naturel≈ 23 %
Autres≈ 20 %

Part dans l'énergie primaire mondiale, ordres de grandeur. « Autres » : nucléaire, hydraulique, biomasse, éolien et solaire. Source : AIE.

Les métaux de la transition
Lithium× 9
Graphite× 4
Cobalt× 2
Nickel× 2
Terres rares× 2

Multiplication de la demande d'ici 2040 dans le scénario de neutralité carbone de l'AIE, ordres de grandeur.

Portrait de William Stanley Jevons
William Stanley Jevons
Économiste · The Coal Question, 1865
William Stanley Jevons et la question du charbon

Né à Liverpool en 1835, William Stanley Jevons part à 18 ans travailler comme essayeur à l'hôtel de la Monnaie de Sydney, avant de revenir étudier en Angleterre. Avec Carl Menger et Léon Walras, il est l'un des fondateurs de l'économie néoclassique : sa Théorie de l'économie politique (1871) place l'utilité marginale au cœur de la valeur. Il meurt noyé en 1882.

Dans The Coal Question (1865), il s'inquiète de l'épuisement du charbon bon marché, socle de la puissance britannique : le livre impressionne le chancelier de l'Échiquier William Gladstone et conduit à la création d'une commission royale sur les réserves de charbon. Son paradoxe est aujourd'hui au cœur des débats sur l'effet rebond des politiques d'efficacité énergétique.

Une consommation d'eau et de nourriture en hausse

Selon l'OCDE, la demande mondiale en eau pourrait augmenter d'environ 55 % entre 2000 et 2050, surtout dans les pays émergents, portée par l'industrie (multipliée par cinq), la production d'électricité et les usages domestiques. L'agriculture, qui représente encore environ 70 % des prélèvements d'eau douce, verrait sa part reculer.

La demande alimentaire progresse aussi : la ration moyenne est passée d'environ 2 300 à près de 2 900 kilocalories par jour entre le milieu des années 1960 et 2015. Les régimes se transforment avec l'urbanisation : recul des légumes secs et des tubercules, progression des céréales, des produits animaux, des huiles et des sucres. Le blé est devenu un produit de base mondialisé, jusque dans des régions qui ne le consommaient pas traditionnellement, en Afrique subsaharienne ou en Asie.

Les facteurs de la hausse de la consommation

Plusieurs facteurs se combinent. La démographie d'abord : la population mondiale est passée de 1,75 milliard d'habitants vers 1910 à plus de 8 milliards aujourd'hui, et devrait approcher 9,7 milliards en 2050. L'essor des classes moyennes des pays émergents ensuite : la Chine en compterait plus de 400 millions, dont la consommation se rapproche de celle des pays développés ; la production mondiale de viande a été multipliée par plus de deux et demi depuis 1980. L'urbanisation enfin : plus de la moitié de l'humanité vit en ville, contre un tiers en 1960, ce qui favorise la consommation de biens transformés et de services.

S'y ajoutent le gaspillage et l'inefficacité. Près d'un tiers des denrées produites dans le monde est perdu ou gaspillé : selon le PNUE, plus d'un milliard de tonnes de nourriture ont été jetées en 2022 par les ménages, la restauration et le commerce. Les bâtiments mal isolés et les réseaux qui fuient font de l'efficacité énergétique l'un des principaux leviers identifiés par l'AIE pour freiner la demande.

Une consommation qui reflète la puissance économique

La consommation d'énergie révèle des écarts considérables. La Chine est devenue le premier consommateur mondial d'énergie primaire (plus du quart du total), devant les États-Unis (environ 15 %). L'Afrique, qui abrite près d'un cinquième de la population mondiale, ne consomme qu'environ 4 % de l'énergie commerciale mondiale : un Européen consomme en moyenne neuf fois plus d'énergie qu'un Africain.

Il en va de même pour l'eau : un habitant des États-Unis utilise en moyenne plus de 300 litres d'eau domestique par jour, contre environ 150 litres en France et parfois moins de 20 litres dans plusieurs pays d'Afrique subsaharienne, le minimum recommandé par l'OMS pour les besoins vitaux.

Sécurité alimentaire, insécurité et double fardeau nutritionnel

Selon la FAO, environ 673 millions de personnes souffraient de la faim en 2024, soit 8,2 % de la population mondiale, dont plus de 300 millions en Afrique, où la faim continue de progresser. Parallèlement, plus d'un milliard de personnes vivent avec une obésité : le monde est confronté à un double fardeau nutritionnel, la sous-alimentation persistant d'un côté, le surpoids et l'obésité progressant de l'autre, parfois dans les mêmes pays.

Souveraineté alimentaire

Notion portée par le mouvement paysan international La Via Campesina au sommet mondial de l'alimentation de 1996 : le droit des populations, des États ou des communautés à définir leurs propres politiques agricoles et alimentaires afin de garantir leur sécurité alimentaire, dans le respect du développement durable et des intérêts d'autrui.

Manger plus, et autrement
2 300 → 2 900kilocalories par jour et par habitant, 1965-2015
× 2,6pour la production mondiale de viande depuis 1980
≈ 1/3de la nourriture perdue ou gaspillée
+55 %de demande en eau prévue entre 2000 et 2050 (OCDE)
Trois moteurs de la consommation
La démographie

De 1,75 milliard (1910) à plus de 8 milliards.

Les classes moyennes

Plus de 400 millions en Chine.

L'urbanisation

Plus de la moitié de l'humanité en ville.

Population et énergie : le grand écart
Population mondiale≈ 18 %
Énergie mondiale≈ 4 %

Part de l'Afrique dans la population mondiale et dans la consommation d'énergie commerciale (2019). Source : Fondation Mo Ibrahim, d'après BP.

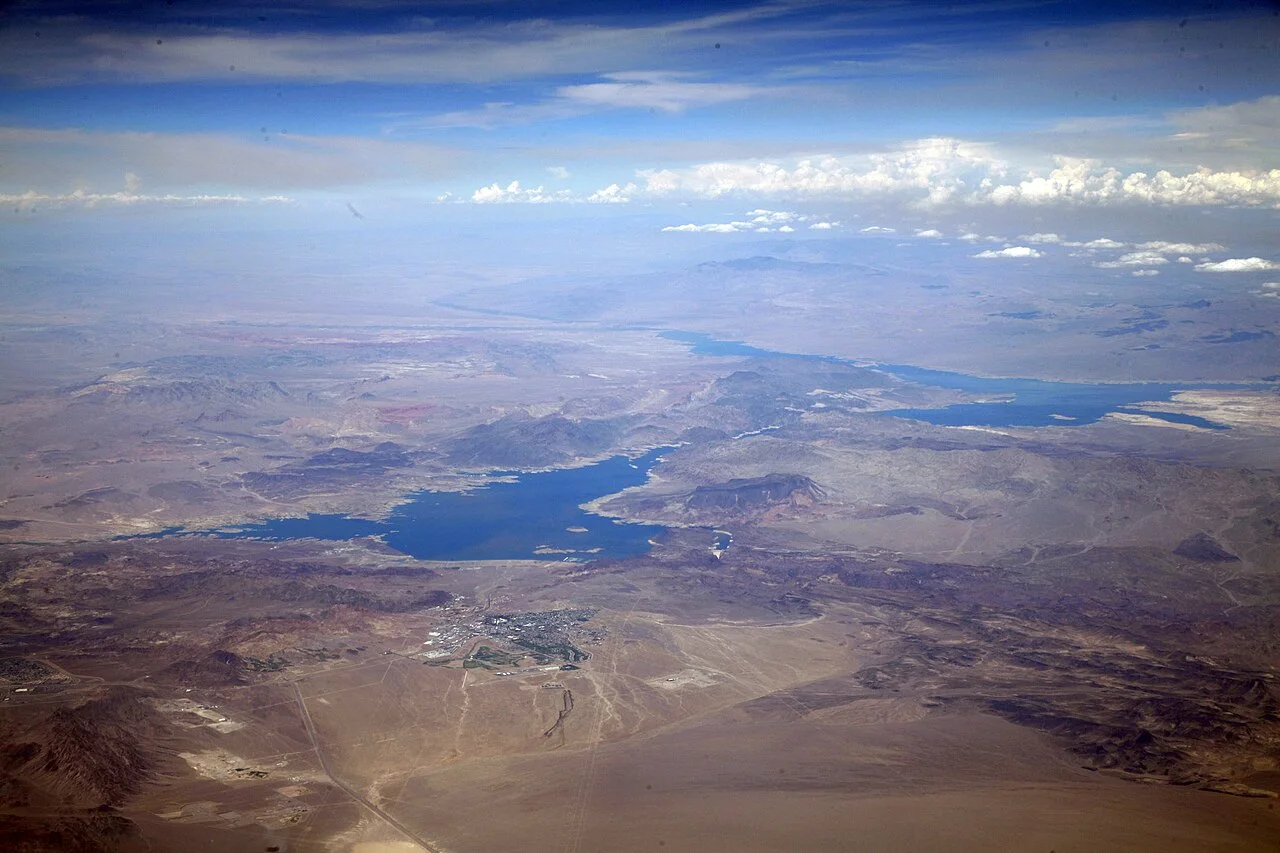
Vue aérienne d'un désert brun où s'étire un lac bleu aux rives découpées, sous un ciel nuageux
Le lac Mead, retenue du barrage Hoover sur le Colorado, vu d'avion : il alimente Las Vegas et une partie de l'Ouest américain, où la consommation d'eau par habitant est l'une des plus élevées du monde.
L'eau du quotidien
États-Unis> 300 l
France≈ 150 l
Sahel< 20 l

Consommation d'eau domestique par habitant et par jour, ordres de grandeur.

Le double fardeau nutritionnel
673 millions

de personnes sous-alimentées en 2024 (FAO).

Plus d'un milliard

de personnes obèses dans le monde.

I.3 Vers une raréfaction des ressources naturelles ?

Le ratio réserves/production, une photographie et non une échéance

Le ratio réserves/production (le nombre d'années de réserves prouvées au rythme actuel de production) est d'environ 50 ans pour le pétrole, avec de fortes différences régionales : bien plus d'un siècle en Amérique latine, une dizaine d'années seulement en Europe. Il n'indique pas une date d'épuisement : il évolue avec les découvertes, les innovations techniques et les prix, qui rendent rentables des gisements jusque-là inexploitables.

Vers la fin du pétrole ?

Dès 1956, le géologue américain Marion King Hubbert prédit un pic de la production pétrolière américaine. Les scénarios de « pic pétrolier » mondial, popularisés par l'essayiste James Howard Kunstler (The Long Emergency, 2005), doivent être nuancés : les ressources ne sont pas fixes (nouveaux gisements, progrès techniques), le niveau des réserves dépend des prix, et la transition énergétique reste lente et inégale. Il s'agit moins d'une fin rapide du pétrole que d'une transition progressive et complexe.

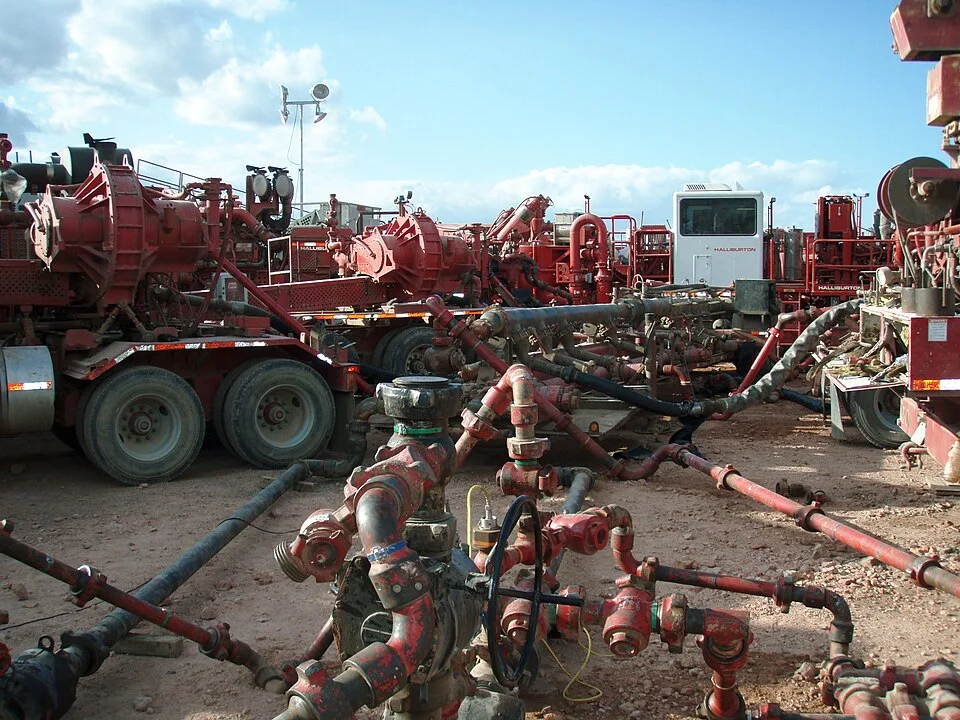
Des camions rouges, des pompes et un enchevêtrement de tuyaux sur un chantier de forage, sous un ciel bleu
Une opération de fracturation hydraulique de la compagnie Halliburton dans la formation de Bakken (Dakota du Nord) : des pompes injectent sous pression un mélange d'eau, de sable et de produits chimiques.
Pourquoi le ratio recule sans cesse
Les prix montentdes gisements coûteux deviennent rentables
Les techniques progressentoffshore profond, schiste, récupération assistée
On découvrede nouveaux gisements
Les réserves augmententl'échéance s'éloigne
Portrait de Marion King Hubbert
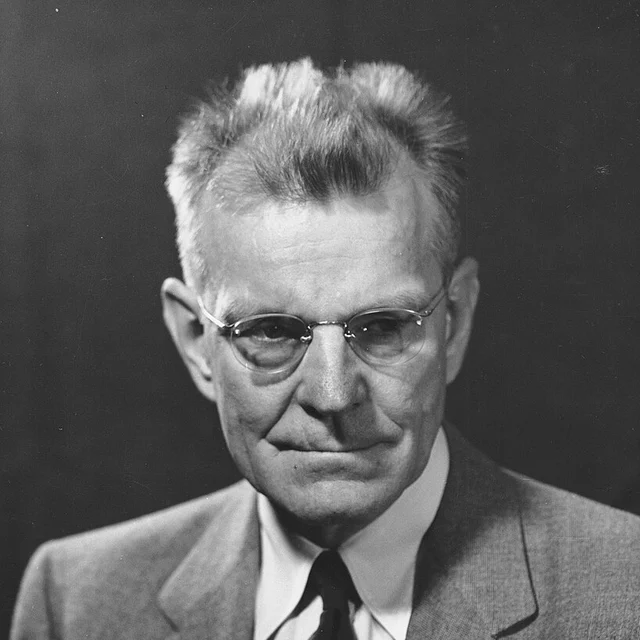
Marion King Hubbert
Géophysicien · Le pic de Hubbert, 1956
Marion King Hubbert et le pic pétrolier

Né au Texas en 1903, Marion King Hubbert (mort en 1989) est géophysicien au laboratoire de recherche de la compagnie Shell à Houston. En 1956, devant l'American Petroleum Institute, il annonce que la production de pétrole des États-Unis (hors Alaska) culminera entre 1965 et 1970 avant de décliner selon une courbe en cloche.

La production américaine atteint bien son sommet en 1970, ce qui fait la gloire de la « courbe de Hubbert », reprise pour annoncer un pic mondial. Mais l'essor du pétrole de schiste a démenti le déclin : les États-Unis dépassent leur record de 1970 en 2018. Les ressources dépendent des prix et des techniques, pas seulement de la géologie.

Les tentatives pour reculer les échéances

Les nouveaux gisements repoussent les limites. L'offshore profond et le schiste ont transformé le paysage énergétique : la production américaine de pétrole de schiste a été multipliée par vingt entre 2007 et 2023, faisant des États-Unis le premier producteur mondial. Au Brésil, les gisements géants du pré-sal, découverts en 2006 sous une épaisse couche de sel au large de Rio de Janeiro, sont exploités depuis la fin des années 2000 ; au Mexique, la compagnie publique Pemex annonce en 2019 la découverte du gisement de Quesqui.

Le recyclage des métaux constitue une autre voie : environ un tiers des besoins mondiaux en cuivre est déjà couvert par du métal recyclé.

Repousser les limites
× 20pour le pétrole de schiste américain, 2007-2023
2018les États-Unis redeviennent 1er producteur de pétrole
≈ 1/3des besoins en cuivre couverts par le recyclage
2006découverte du pré-sal brésilien
Deux façons de produire plus
Extensification
Cultiver plus de terres

Accroître les surfaces cultivées, notamment par des fronts pionniers (Amazonie, Indonésie, Vietnam, Côte d'Ivoire). Environ 37 % des terres émergées sont déjà consacrées à l'agriculture, et les marges d'extension se réduisent, au prix de la déforestation.

Intensification
Produire plus sur la même surface

La surface cultivée par habitant est passée d'environ 0,37 hectare en 1961 à 0,18 hectare aujourd'hui : la production a pourtant suivi, grâce à la révolution agricole (mécanisation, engrais, irrigation, variétés sélectionnées, organismes génétiquement modifiés).

Répondre au défi alimentaire : extensification et intensification

La révolution agricole a creusé des écarts de productivité considérables. Selon les agronomes Marcel Mazoyer et Laurence Roudart (Histoire des agricultures du monde, 1997), un céréalier mécanisé du Midwest américain ou de la Beauce produit plusieurs centaines de fois plus de grain par actif qu'un paysan malien travaillant à la main.

En Inde, la révolution verte des années 1960 (irrigation, engrais, variétés à haut rendement, pesticides) a permis de répondre à la pénurie alimentaire tout en conservant une agriculture largement paysanne, sans mécanisation lourde, au prix de l'épuisement des nappes et de la pollution des sols au Pendjab.

La mondialisation des produits agricoles : une réponse limitée

Le commerce mondial des produits agricoles ne représente qu'environ 8 % des échanges mondiaux de marchandises, contre plus du tiers en 1950. La plupart des flux agricoles partent de pays où la sécurité alimentaire est déjà assurée (Amérique du Nord, Europe, Brésil, Argentine, Australie) : le marché mondial ne suffit pas à nourrir ceux qui en ont le plus besoin.

Géopolitique d'une céréale : le commerce mondial du blé

Environ un quart de la production mondiale de blé est exportée, et une dizaine de pays assurent l'essentiel des exportations : la Russie, premier exportateur mondial avec environ un cinquième du total, l'Union européenne (dont la France), le Canada, l'Australie, les États-Unis, l'Ukraine et l'Argentine. Le commerce est dominé par quatre grands négociants, les « ABCD » (Archer Daniels Midland, Bunge, Cargill, Louis-Dreyfus), désormais concurrencés par le chinois COFCO. L'Afrique du Nord et le Moyen-Orient forment la région la plus dépendante du blé importé : avec environ 6 % de la population mondiale, ils réalisent près du tiers des achats mondiaux.

Le concept de « wheat trap » (piège du blé), forgé par Gunilla Andræ et Björn Beckman (1985), décrit le cas du Nigeria : sa consommation de blé a augmenté de 400 % entre 1974 et 1985, alors que le pays n'en produit presque pas. En 2021, il en a produit 90 000 tonnes et en a importé 6,3 millions.

La planète ne manque pas de ressources dans l'absolu : ce sont l'accès, la répartition et les choix de consommation qui créent la rareté.

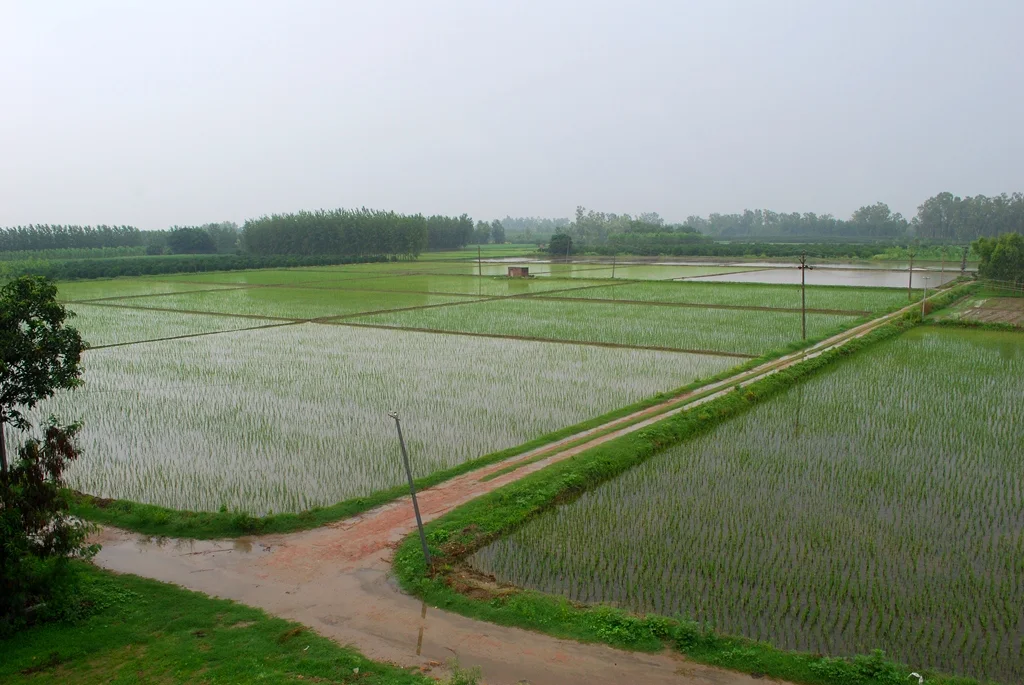
Des rizières inondées d'un vert tendre, séparées par des digues et un chemin de terre, sous un ciel laiteux
Des rizières irriguées au Pendjab pendant la mousson : l'État, grenier de la révolution verte indienne, paie ses rendements par l'épuisement de ses nappes.
La révolution verte en Inde
Les semences

Variétés de blé et de riz à haut rendement.

Engrais et pesticides

Une production multipliée.

Le Pendjab

Nappes épuisées, sols pollués.

Les géants du blé
La Russie

Environ un cinquième des exportations.

Les « ABCD »

ADM, Bunge, Cargill, Louis-Dreyfus.

Afrique du Nord et Moyen-Orient

Près d'un tiers des achats.

IIPartie II

Le contrôle des ressources : un enjeu géostratégique au cœur des stratégies de puissance et des conflits

II.1 Des ressources entre appropriation et accaparement

Le land grabbing, un « monopoly des terres arables »

Land grabbing (accaparement des terres)

L'acquisition ou la prise de contrôle de vastes terres, surtout à des fins agricoles, dans une économie mondialisée. Selon l'observatoire Land Matrix, quelque 33 millions d'hectares ont fait l'objet de transactions conclues entre 2000 et 2020, dont plus d'un tiers en Afrique. Les opérateurs sont des banques d'affaires, des fonds d'investissement, des États et des firmes transnationales qui cherchent à assurer leur sécurité alimentaire ou à produire des agrocarburants.

Ces pratiques suscitent de fortes oppositions, dénoncées comme une forme d'agro-colonialisme. À Madagascar, la révélation en 2008 d'un projet du sud-coréen Daewoo Logistics portant sur 1,3 million d'hectares (pour du maïs et de l'huile de palme) nourrit la contestation qui aboutit, en mars 2009, au renversement du président Marc Ravalomanana. Les pays riches ne sont pas épargnés par la crainte de l'accaparement : aux États-Unis, les terres agricoles détenues par des entités chinoises sont passées de moins de 14 000 acres en 2010 à près de 384 000 acres en 2021 ; c'est moins de 0,02 % des terres agricoles privées, mais plusieurs États, comme la Floride en 2023, ont restreint ces achats au nom de la sécurité nationale.

L'ocean grabbing, l'accaparement des mers

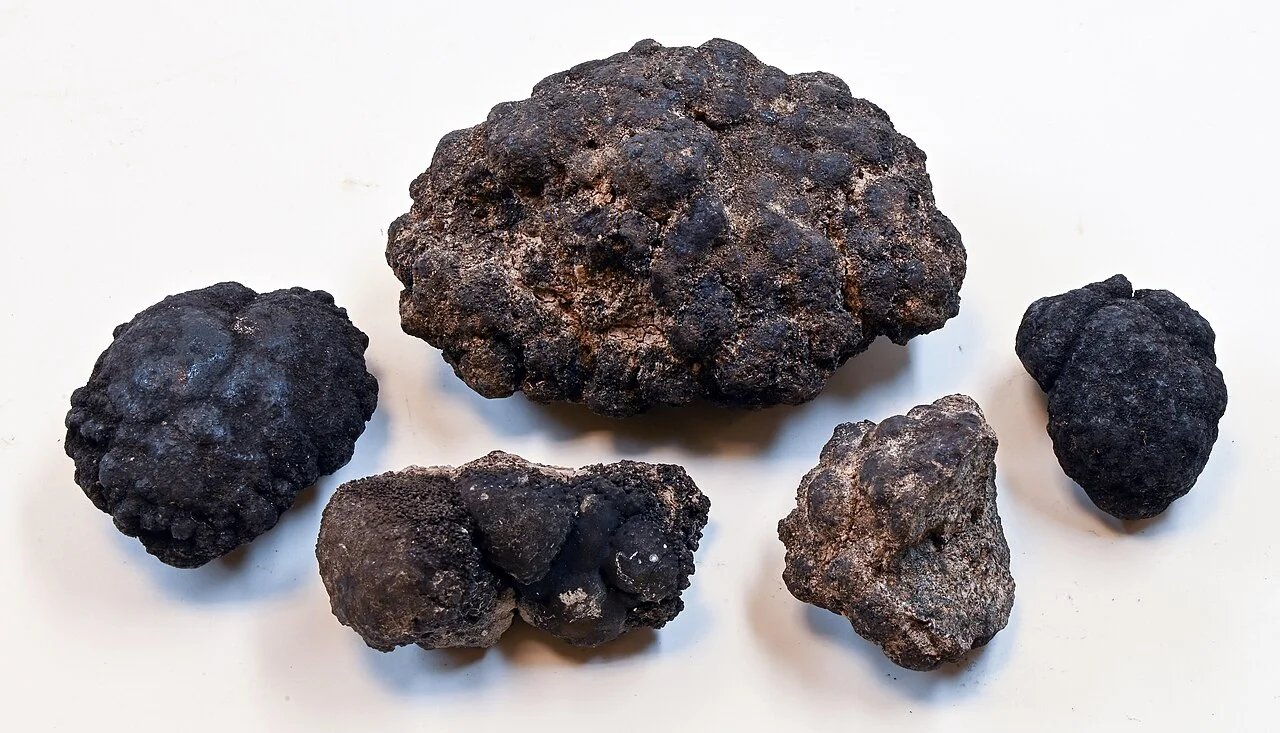
La pression sur les mers s'accroît. Selon la FAO, la part des stocks de poissons surexploités atteint 37,7 % en 2021, contre 10 % dans les années 1970 ; les flottes industrielles, chinoises en tête, pêchent jusque dans les eaux des pays du Sud. L'« ocean grabbing » concerne aussi les nodules polymétalliques des grands fonds marins, riches en manganèse, nickel, cuivre et cobalt.

La zone de fracture de Clarion-Clipperton, dans le Pacifique (environ 4,5 millions de km²), recèlerait plus de 21 milliards de tonnes de nodules, contenant environ 270 millions de tonnes de nickel et 44 millions de tonnes de cobalt : trois à cinq fois plus que l'ensemble des réserves terrestres exploitables de ces métaux, selon le centre de recherche allemand GEOMAR.

La Chine, maîtresse de la chaîne de valeur des terres rares

La Chine assure au moins 30 % de la production mondiale pour huit minerais différents, et plus de 70 % pour cinq d'entre eux. Elle est le seul pays à maîtriser toute la chaîne de valeur des terres rares (extraction, raffinage, alliages, produits finis) : elle raffine environ 90 % des terres rares mondiales et produit environ 90 % des aimants permanents.

La course aux terres
≈ 33 M hade terres acquises entre 2000 et 2020 (Land Matrix)
> 1/3de ces surfaces en Afrique
1,3 M hademandés par Daewoo à Madagascar (2008)
2009la chute du président malgache
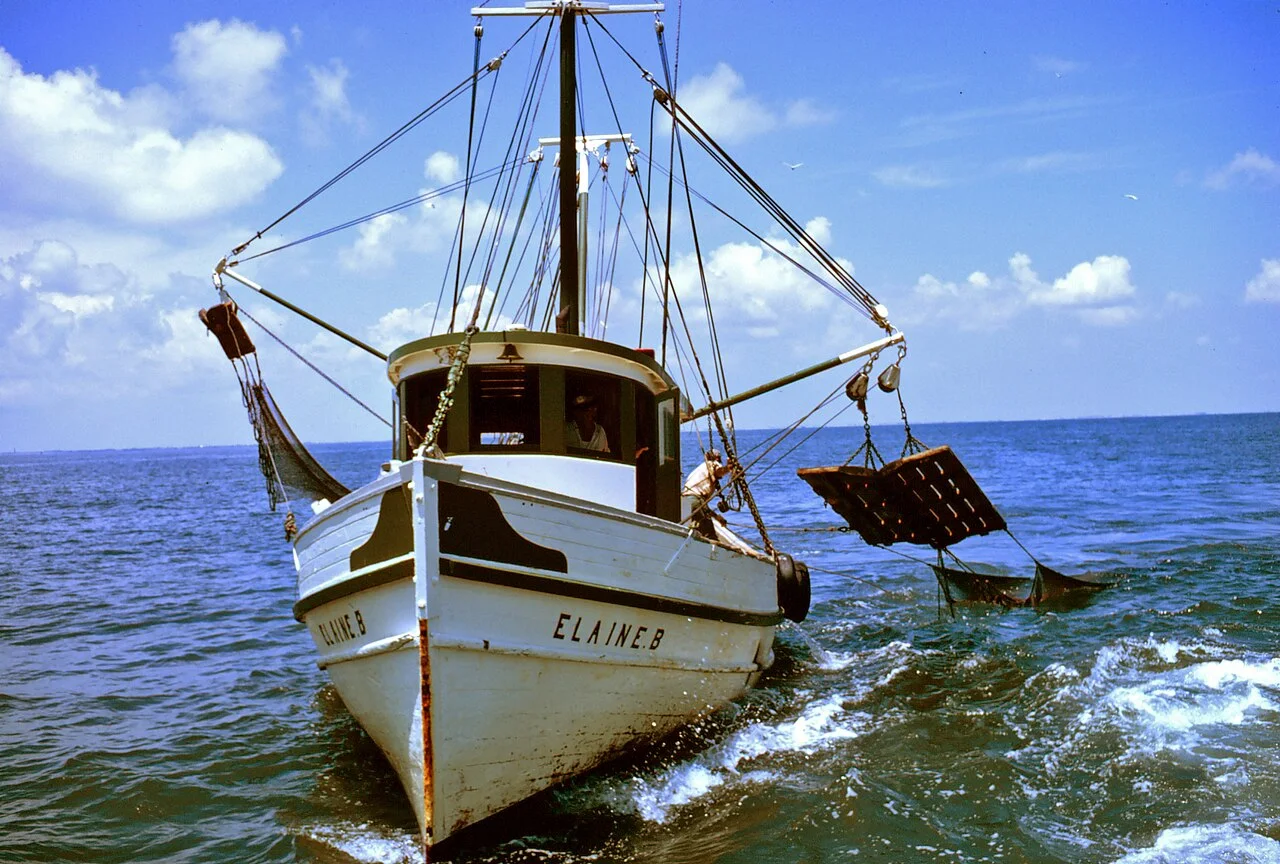
Un chalutier blanc, filets déployés de chaque côté, avance vers l'objectif sur une mer bleue
Un chalutier crevettier remonte ses filets : la pêche industrielle a fait passer la part des stocks surexploités de 10 % dans les années 1970 à plus d'un tiers aujourd'hui.
Cinq nodules noirs et bosselés, de la taille d'un poing, posés sur un fond blanc
Des nodules polymétalliques, concrétions de manganèse riches en nickel, cuivre et cobalt, qui tapissent les plaines abyssales comme celle de Clarion-Clipperton.
Clarion-Clipperton, un trésor convoité
4,5 M km²de plaine abyssale entre Hawaï et le Mexique
> 21 Md tde nodules polymétalliques
270 Mtde nickel, plus que toutes les réserves terrestres
44 Mtde cobalt
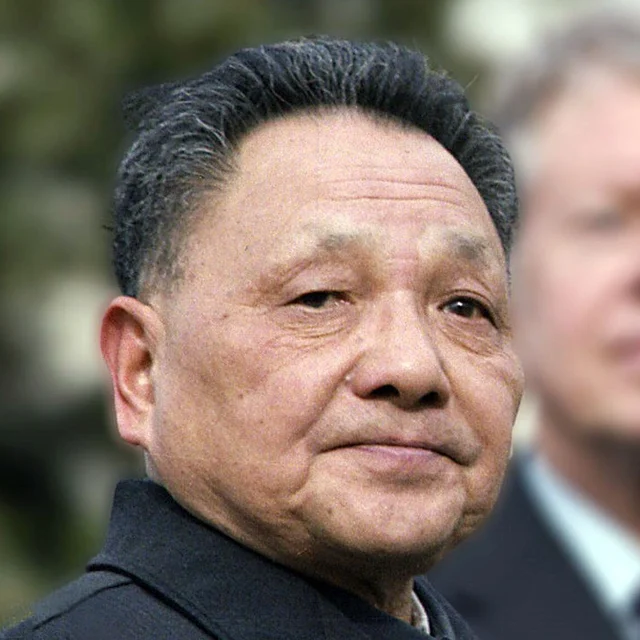
« Le Moyen-Orient a du pétrole, la Chine a des terres rares. »
Propos attribué à Deng Xiaoping, 1992

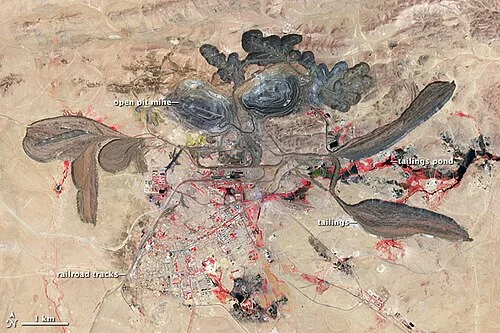
Cette domination s'est construite dans les années 1980-1990 : les pays occidentaux, en particulier les États-Unis, ont abandonné le raffinage des terres rares, extrêmement polluant, jugeant leur approvisionnement secondaire après la fin de la guerre froide. La Chine a accepté ce coût environnemental, autour du gisement géant de Bayan Obo, en Mongolie-Intérieure, puis a investi massivement à l'étranger à partir des années 2000 : environ 125 milliards de dollars d'investissements directs dans les métaux non ferreux entre 2005 et 2021.

Image satellite en fausses couleurs d'un désert où apparaissent deux grandes fosses minières sombres, des bassins de résidus et une ville
Le gisement de Bayan Obo (Mongolie-Intérieure), vu par le satellite Terra en 2006 (fausses couleurs) : les deux fosses de la plus grande mine de terres rares du monde, ses bassins de résidus et la ville minière.
Les positions chinoises dans le monde
Australie et Amérique latine
Le lithium

En Australie, premier producteur mondial de lithium (plus du tiers de la production), la Chine a investi plus de 26 milliards de dollars entre 2005 et 2021.

Au Chili et en Argentine, ses entreprises ont pris des participations dans le « triangle du lithium » : la Chine contrôlerait au total plus de la moitié de la production mondiale de lithium raffiné.

Afrique
Le cobalt et les platinoïdes

En RDC, qui extrait environ les trois quarts du cobalt mondial, des groupes chinois contrôlent la majorité de la production.

En Afrique du Sud, qui détient environ 90 % des réserves mondiales de platinoïdes, la Chine sécurise ses approvisionnements en métaux du groupe du platine.

Portrait de Deng Xiaoping
Deng Xiaoping
Dirigeant chinois · Réforme et ouverture, 1978
Deng Xiaoping et l'ambition minière de la Chine

Né en 1904 dans le Sichuan, Deng Xiaoping (mort en 1997), plusieurs fois écarté du pouvoir sous Mao, devient à partir de 1978 le principal dirigeant de la République populaire. Il lance la politique de « réforme et d'ouverture » : zones économiques spéciales, appel aux capitaux étrangers, décollectivisation des campagnes.

En 1992, sa tournée dans le Sud relance les réformes après Tiananmen. La formule sur les terres rares qu'on lui attribue la même année résume un choix de long terme : faire d'une ressource abondante, mais délaissée par les Occidentaux, un levier de puissance. Trente ans plus tard, la Chine domine toute la filière, de la mine à l'aimant.

La riposte occidentale : friendshoring et diversification

En septembre 2010, à la suite d'un incident autour des îles Senkaku, la Chine bloque de façon informelle ses exportations de terres rares vers le Japon pendant environ deux mois ; les prix s'envolent. Combiné plus tard aux pénuries de la pandémie de Covid-19, cet épisode pousse les pays occidentaux à rechercher de nouvelles sources d'approvisionnement à partir de la fin des années 2010 (Australie, Canada).

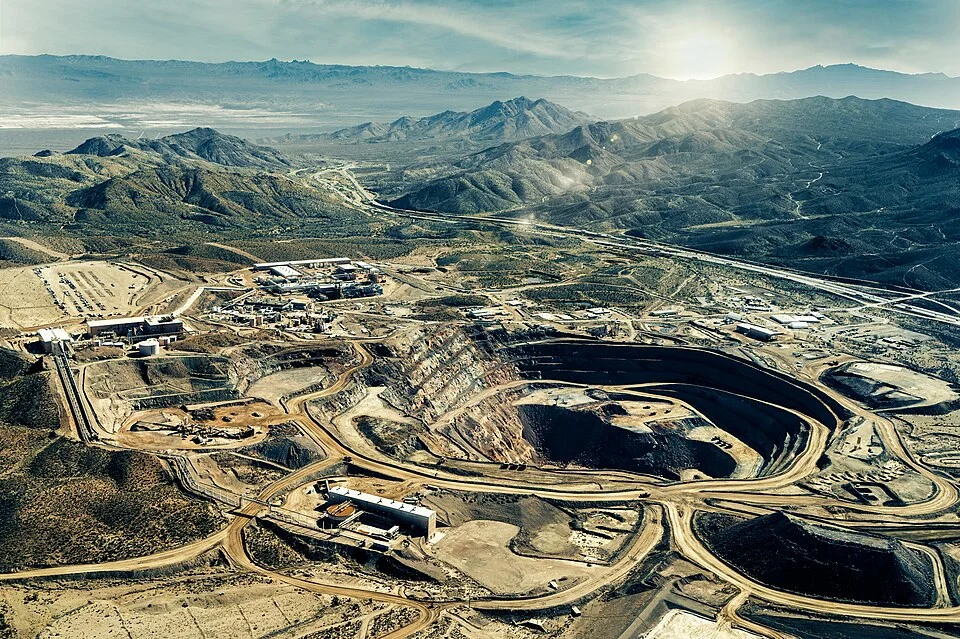
Vue aérienne d'une mine à ciel ouvert en gradins et de ses installations, au pied de montagnes désertiques
La mine de Mountain Pass, en Californie, seule mine de terres rares en activité aux États-Unis, relancée pour desserrer la dépendance à la Chine.
Deux stratégies pour desserrer l'étau chinois
États-Unis
Le friendshoring

Relance de la mine de terres rares de Mountain Pass, en Californie, dans laquelle le Pentagone prend une participation en 2025 ; création en juin 2022 du Minerals Security Partnership avec une dizaine de pays alliés ; accords miniers avec l'Ukraine (avril 2025) et la RDC.

En avril 2025, un décret de Donald Trump ouvre l'exploitation des nodules polymétalliques, y compris en eaux internationales, en contournant l'Autorité internationale des fonds marins (AIFM).

Union européenne
Le règlement sur les matières premières critiques

Adopté en 2024, le Critical Raw Materials Act fixe des objectifs pour 2030 : extraire en Europe au moins 10 % des minerais stratégiques consommés, en raffiner 40 %, en recycler 25 %, et ne pas dépendre à plus de 65 % d'un seul pays.

En 2025, 60 projets stratégiques sont retenus, dont 47 en Europe, mais l'Union restera longtemps dépendante.

Les fonds marins deviennent un nouveau front. L'AIFM, qui n'accorde que des permis d'exploration, négocie depuis plus de dix ans un code minier qui n'est toujours pas adopté. La société canadienne The Metals Company a donc choisi la voie américaine : en mars 2026, l'agence américaine NOAA juge recevable sa demande de permis d'exploitation commerciale dans la zone de Clarion-Clipperton.

La bataille des métaux critiques
  1. Les grands fonds

    La NOAA juge recevable la demande de The Metals Company.

  2. Le décret Trump

    L'exploitation des nodules ouverte.

  3. L'embargo sur le Japon

    Le choc des Senkaku.

II.2 L'arsenalisation des ressources au cœur des stratégies de puissance

Arsenalisation des ressources

L'instrumentalisation des ressources naturelles à des fins de coercition géopolitique : les matières premières deviennent un levier de pression au même titre qu'un moyen militaire ou diplomatique classique.

L'arme énergétique russe

La Russie, longtemps tenue pour une « puissance pauvre » (son PIB est comparable à celui de l'Espagne ou de l'Italie), exerce en réalité une influence considérable grâce à l'exportation de « produits stratégiques » : pétrole, gaz, nucléaire civil, armes, blé, engrais. Dès janvier 2009, elle interrompt ses livraisons de gaz à l'Ukraine, menaçant l'approvisionnement des pays européens desservis par les gazoducs qui la traversent.

Après l'invasion de l'Ukraine en 2022, elle réduit ses livraisons pour faire pression sur les opinions européennes : en 2021, environ 40 % du gaz importé par l'Union européenne venait de Russie (près de 90 % pour la Bulgarie). L'Europe se tourne vers le gaz naturel liquéfié américain et qatarien et vers la Norvège : la part du gaz russe tombe à environ 13 % en 2025, et l'Union adopte le 26 janvier 2026 un règlement qui interdit toute importation de gaz russe d'ici l'automne 2027.

L'agriculture est aussi un vecteur de puissance pour la Russie : redevenue en 2016 le premier exportateur mondial de blé, elle mène en Ukraine une stratégie que certains qualifient de « gastro-militaire » : blocus des ports de la mer Noire, frappes sur les silos et les terminaux céréaliers d'Odessa, pression sur les pays du Sud importateurs.

La Chine et les terres rares comme arme économique

La Chine utilise ses quasi-monopoles comme une arme. En 2010, elle réduit de 40 % ses quotas d'exportation de terres rares, mesure condamnée par l'Organisation mondiale du commerce en 2014. En 2021, elle crée le China Rare Earth Group, groupe d'État chargé de contrôler la filière. En 2023, quelques mois après l'interdiction américaine de lui vendre des puces avancées, elle restreint ses exportations de gallium et de germanium (semi-conducteurs), puis de graphite.

En avril 2025, en réponse aux droits de douane de Donald Trump, elle soumet à licence l'exportation de sept terres rares, menaçant la production mondiale d'aimants ; en octobre, elle étend ses contrôles, avant de les suspendre pour un an, jusqu'en novembre 2026, à la faveur d'une trêve commerciale avec Washington. En janvier 2026, elle interdit l'exportation de biens à double usage, dont des terres rares, vers l'armée japonaise, après des propos de la Première ministre Sanae Takaichi sur Taïwan.

La Chine est aussi soupçonnée de « dumping minier » sur le lithium : l'effondrement des prix, sous l'effet de surcapacités chinoises, a mis en difficulté de nombreux projets miniers concurrents, que des groupes chinois ont parfois rachetés à bas prix.

Alimentation et puissance : le food power

Food power

L'expression est popularisée en 1974-1975 par Earl Butz, secrétaire américain à l'Agriculture : la capacité d'un État, d'un groupe d'États ou de grandes entreprises à imposer sa domination par des moyens de pression dans le domaine agroalimentaire. Le géographe Pierre Blanc distingue trois liens entre alimentation et puissance : l'alimentaire au service du militaire, le militaire au service de l'alimentaire, et le militaire par l'alimentaire, c'est-à-dire la privation.

Pendant la guerre froide, les États-Unis ont utilisé leur blé dans leur stratégie d'endiguement de l'URSS, notamment par le programme Food for Peace (1954), guidé par la logique « from aid to trade » : aider les pays pivots tout en ouvrant des débouchés au blé américain.

La Thaïlande, pionnière de la gastrodiplomatie

Le programme Global Thai, lancé en 2002 par le gouvernement de Thaksin Shinawatra, soutient l'ouverture de restaurants thaïlandais à l'étranger (prêts, labels de qualité, formation des cuisiniers). Leur nombre est passé d'environ 5 500 au début des années 2000 à plus de 15 000 en 2018 : la cuisine devient un instrument de soft power, au service du tourisme et des exportations agroalimentaires.

La famine, une arme géopolitique ?

Dans Poverty and Famines (1981), l'économiste Amartya Sen montre que les famines modernes s'expliquent moins par des causes naturelles que par des raisons économiques et politiques : c'est l'accès à la nourriture qui s'effondre, faute de revenus ou de droits, bien plus que la production elle-même.

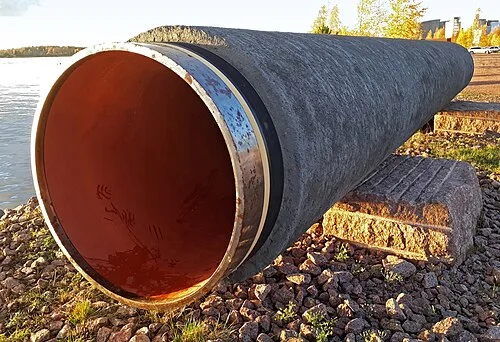
Un gros tube d'acier gainé de béton, posé sur des graviers au bord de l'eau
Un tronçon de tube du gazoduc Nord Stream, gainé de béton, exposé à Kotka (Finlande) : sabotés en 2022, les gazoducs de la Baltique symbolisent la fin de la dépendance européenne au gaz russe.
L'Europe se sevre du gaz russe
2021≈ 40 %
2025≈ 13 %
Fin 20270 %

Part de la Russie dans les importations de gaz de l'Union européenne (gazoducs et GNL). Sources : Conseil de l'UE, ACER.

L'arme énergétique russe
  1. L'interdiction européenne

    Plus de gaz russe d'ici l'automne 2027.

  2. L'invasion de l'Ukraine

    Des livraisons de gaz réduites.

  3. Premier exportateur de blé

    Le blé, autre arme russe.

  4. La coupure du gaz

    L'Ukraine et l'Europe privées de livraisons.

Les terres rares, arme chinoise
  1. Le Japon visé

    Biens à double usage interdits à son armée.

  2. Sept terres rares

    Exportations soumises à licence.

  3. Gallium, germanium, graphite

    Riposte aux restrictions américaines.

  4. China Rare Earth Group

    L'État contrôle la filière.
  5. Des quotas réduits de 40 %

    Condamnés par l'OMC en 2014.

Les trois liens entre alimentation et puissance (Pierre Blanc)
L'alimentaire pour le militaire

Assurer la base de la puissance.

Le militaire pour l'alimentaire

S'emparer des terres et de l'eau.

Le militaire par l'alimentaire

La faim comme arme.

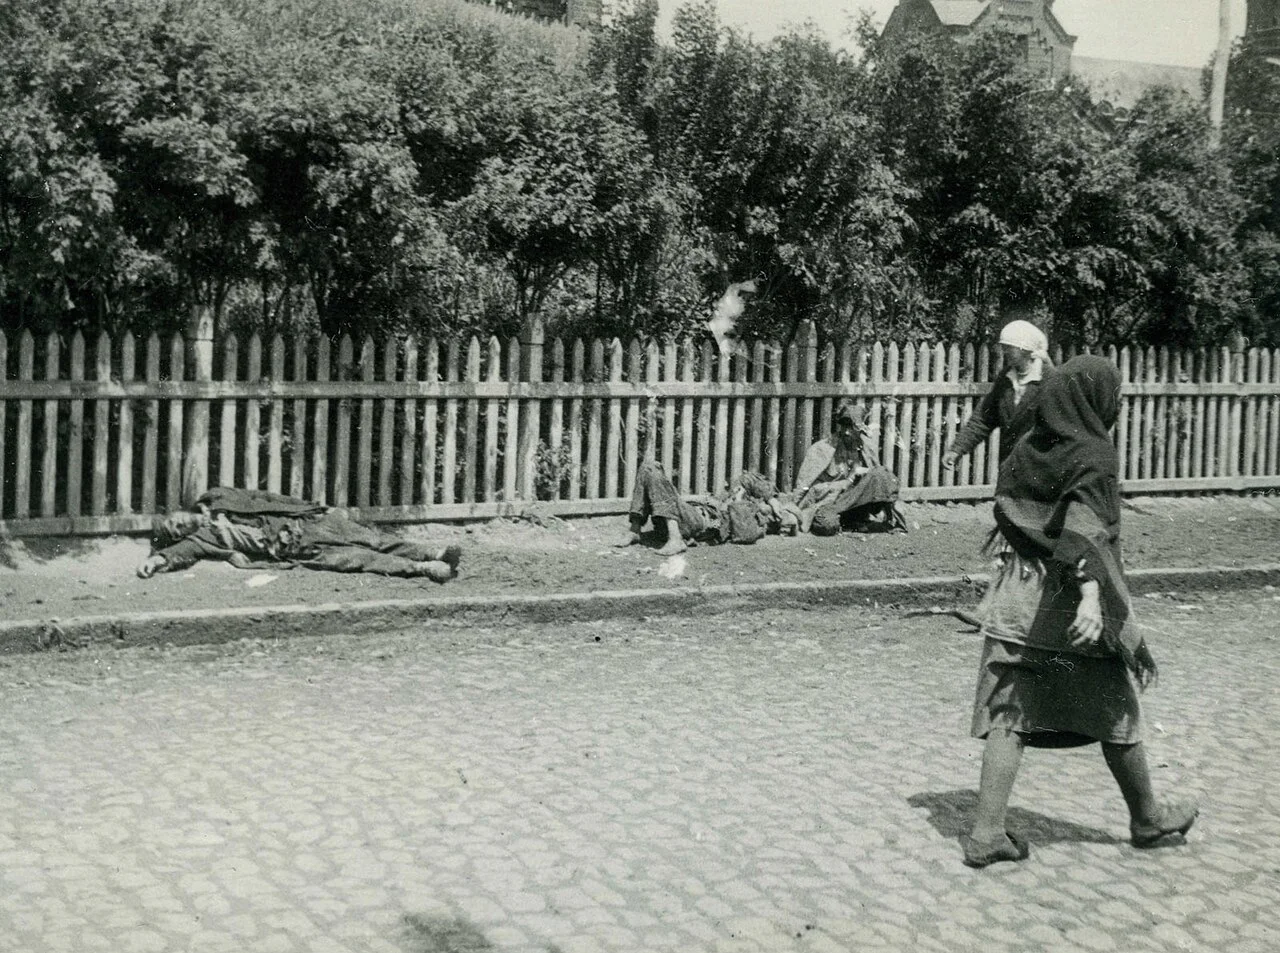
Photographie ancienne en noir et blanc d'une rue pavée où des personnes gisent au sol le long d'une palissade, tandis que des passants marchent
Une rue de Kharkiv pendant la famine de 1933, photographiée par l'ingénieur autrichien Alexander Wienerberger : des affamés gisent sur le trottoir, sous les yeux des passants.
Trois types de famines selon Sylvie Brunel (Famines et politique, 2002)
Famine idéologique
Affamer un ennemi

Une arme contre une population soumise à une politique discriminatoire : l'Arménie en 1915, l'Holodomor ukrainien de 1932-1933 (plus de 4 millions de morts), le Biafra en 1967-1970.

Famine exposée
Instrumentaliser la faim

Laisser pourrir une situation précaire, puis faire appel aux médias pour attirer l'aide humanitaire et regagner une légitimité internationale : l'Éthiopie, le Soudan, la Corée du Nord.

Famine créée
Vider un territoire

Détruire volontairement réserves et cultures dans des régions excédentaires pour provoquer des déplacements de populations : le Liberia, la Sierra Leone.

La famine procure ainsi deux bénéfices aux pouvoirs arbitraires : capter l'aide internationale et contrôler le territoire. Les crises récentes le confirment : en 2024, le Cadre intégré de classification de la sécurité alimentaire (IPC) confirme une famine dans le camp de déplacés de Zamzam, au Darfour, pendant la guerre civile soudanaise ; en août 2025, il confirme pour la première fois une famine au Moyen-Orient, dans le gouvernorat de Gaza.

Portrait de Amartya Sen
Amartya Sen
Économiste · Poverty and Famines, 1981
Amartya Sen et l'économie politique de la faim

Né en 1933 au Bengale, Amartya Sen est encore enfant quand la famine de 1943 fait environ trois millions de morts dans sa province, alors que la production de riz n'y était pas exceptionnellement basse. Il en tire l'idée des droits d'accès (entitlements) : on meurt de faim faute de pouvoir acheter ou produire sa nourriture, non faute de nourriture disponible.

Prix Nobel d'économie en 1998, il inspire avec Mahbub ul Haq l'indice de développement humain (1990). Dans Development as Freedom (1999), il observe qu'aucune famine d'ampleur ne s'est produite dans une démocratie dotée d'élections libres et d'une presse libre : la faim est d'abord une question de pouvoir.

II.3 Des guerres pour les ressources ?

Des conflits infraétatiques : la sécession des régions riches

Les régions riches en ressources sont tentées par la sécession. La province angolaise de Cabinda, enclavée entre les deux Congos et rattachée à l'Angola lors de son indépendance en 1975, assure une part importante de la production pétrolière du pays et recèle aussi des diamants et de l'or. Le Front de libération de l'enclave de Cabinda (FLEC) y revendique l'indépendance depuis les années 1960.

Des tensions interétatiques qui dégénèrent en conflits

Le Nigeria et le Cameroun se sont disputé la presqu'île de Bakassi, dans le golfe de Guinée, riche en pétrole et en poissons : occupée par l'armée nigériane à partir de 1993-1994, elle est attribuée au Cameroun par la Cour internationale de justice en 2002 et rétrocédée en 2008. Au Soudan du Sud, indépendant depuis 2011, qui assurait environ les trois quarts de la production pétrolière soudanaise, les conflits infra et interétatiques s'entremêlent autour des champs pétrolifères.

Dans l'est de la RDC, le coltan, l'étain et l'or du Kivu ont alimenté les guerres du Congo : selon un groupe d'experts de l'ONU, l'armée rwandaise aurait tiré environ 250 millions de dollars du commerce du coltan en un an et demi, pendant la deuxième guerre (1998-2003). Le conflit a repris : en 2025, la rébellion du M23, soutenue par le Rwanda, s'empare de Goma et de Bukavu, et contrôle la mine de Rubaya, l'une des premières sources mondiales de coltan. Malgré l'accord de paix signé à Washington en juin 2025, qui associe sécurité et accès américain aux minerais congolais, les combats se poursuivent en 2026.

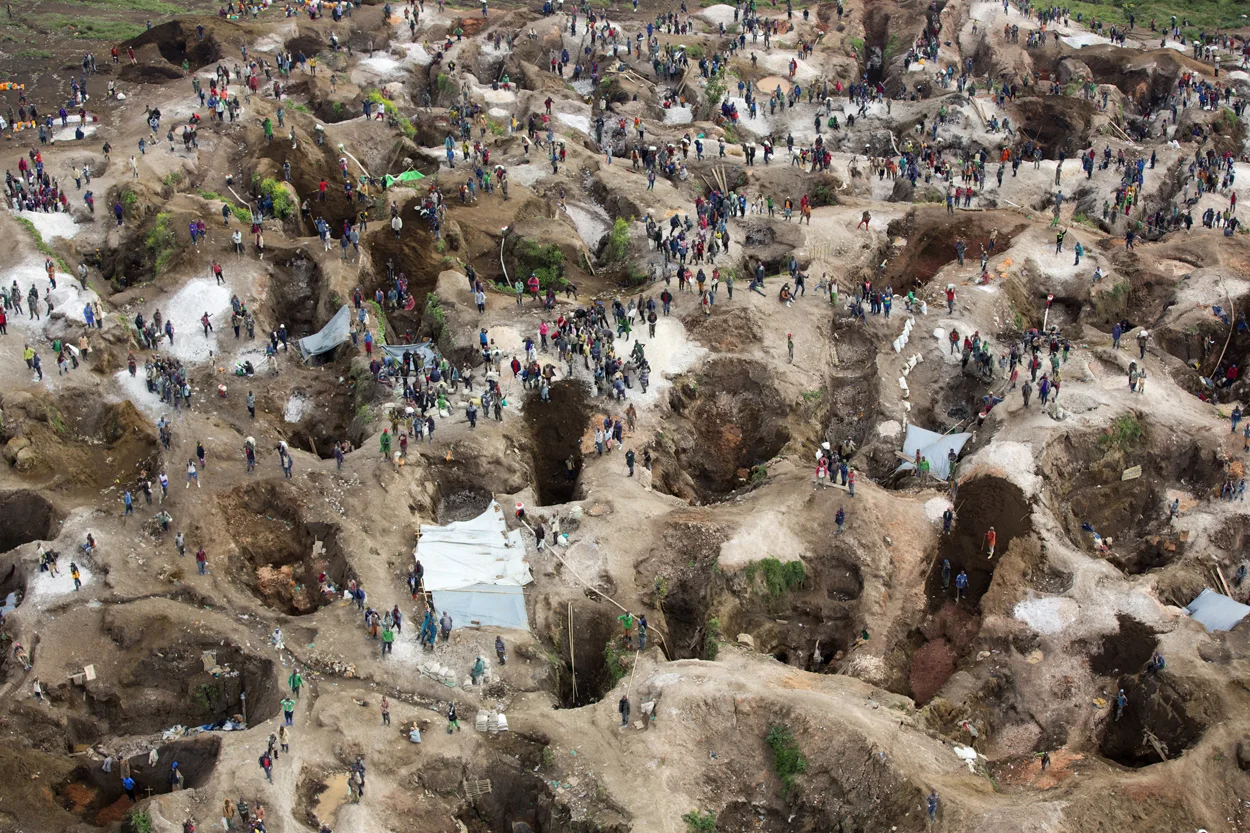
Une colline entièrement creusée de trous et de tranchées, où travaillent des centaines de personnes
La mine artisanale de coltan de Rubaya, dans le Nord-Kivu, en 2013 : des milliers de creuseurs y extraient le minerai à la main, enjeu des groupes armés comme le M23.
Le Kivu, des minerais et des armes
  1. Les combats continuent

    Malgré l'accord de Washington.

  2. L'accord de Washington

    Paix contre accès aux minerais.

  3. Le M23 prend Goma et Bukavu

    Avec le soutien du Rwanda.

  4. La deuxième guerre du Congo

    Le coltan finance les armées.

La guerre de l'eau aura-t-elle lieu ?
Aaron Wolf
L'eau, outil de coopération

Selon le géographe américain, l'histoire ne connaît qu'une seule véritable guerre de l'eau, entre les cités sumériennes de Lagash et d'Umma, il y a 4 500 ans. Entre 1948 et 1999, sur 1 831 interactions entre États à propos de l'eau, seules 37 ont donné lieu à des violences, et la plupart ont débouché sur une coopération.

Frédéric Lasserre
Un risque réel pour l'avenir

Pour le géographe québécois, l'argument historique ne préjuge pas de l'avenir : le changement climatique et l'explosion des besoins agricoles et urbains créent une pression sur la ressource sans équivalent dans le passé.

Vers des guerres de l'eau ?

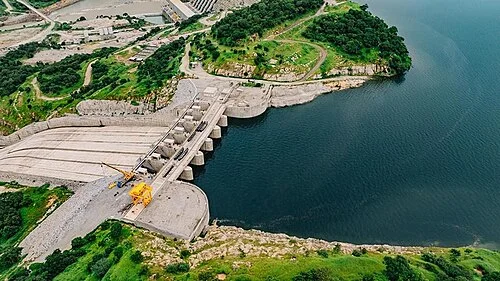
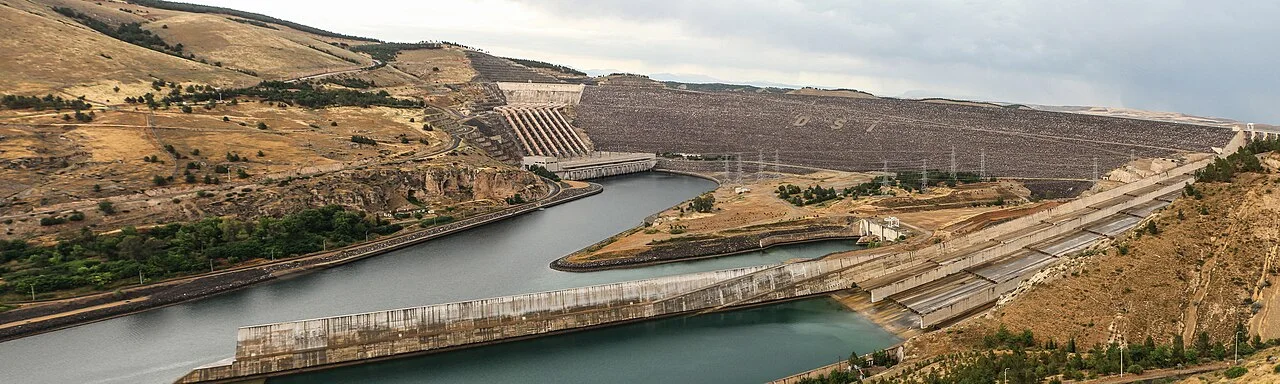
Les grands fleuves internationaux cristallisent les tensions. Sur le Tigre et l'Euphrate, le projet turc d'Anatolie du Sud-Est (GAP), avec ses 22 barrages, inquiète la Syrie et l'Irak en aval. Sur le Nil, le Grand Barrage de la Renaissance, inauguré par l'Éthiopie en septembre 2025, est contesté par l'Égypte, qui dépend du fleuve pour plus de 95 % de son eau. Dans le conflit israélo-palestinien, la guerre des Six Jours (1967), qui donne à Israël le contrôle du Golan et des nappes de Cisjordanie, a parfois été qualifiée de « première guerre de l'eau contemporaine ».

Les violences liées à l'eau se multiplient pourtant : le Pacific Institute, qui les recense, en a compté plus de 300 en 2023, un record, souvent des attaques contre des infrastructures hydrauliques. Et l'accès reste très inégal : un Israélien consomme en moyenne environ 250 litres d'eau par jour, un Palestinien environ 73 litres, en deçà du seuil de 100 litres recommandé par l'OMS.

Rareté ou pauvreté en eau ?

Pour Frédéric Lasserre, la rareté de l'eau (la disponibilité par habitant) n'est pas la même chose que la pauvreté en eau (le manque de capacité sociale d'adaptation). L'Ouest américain, riche en moyens financiers et techniques, sait négocier des accords de partage, comme celui conclu en 2023 sur le fleuve Colorado ; les agriculteurs palestiniens de Cisjordanie, dépourvus de cette marge de manœuvre, subissent bien plus durement toute pénurie.

Les ressources alimentent des conflits locaux et des rivalités régionales, mais la guerre de l'eau généralisée n'a pas eu lieu : la rareté pousse aussi à la coopération.

Vue aérienne d'un barrage de béton et de ses évacuateurs au bord d'un vaste lac de retenue, entre des collines verdoyantes
Le Grand Barrage de la Renaissance, sur le Nil Bleu, en Éthiopie : la plus grande centrale hydroélectrique d'Afrique, inaugurée en septembre 2025.
Un immense barrage en remblai et ses déversoirs de béton barrent la vallée de l'Euphrate, entre des collines sèches
Le barrage Atatürk sur l'Euphrate, pièce maîtresse du projet turc d'Anatolie du Sud-Est (GAP), qui inquiète la Syrie et l'Irak en aval.
L'eau, une ressource disputée
22barrages du projet turc GAP sur le Tigre et l'Euphrate
> 95 %de l'eau de l'Égypte venue du Nil
≈ 250 l / 73 ld'eau par jour pour un Israélien et pour un Palestinien
2025inauguration du Grand Barrage éthiopien
IIIPartie III

Vers une valorisation et une exploitation durables des ressources ?

III.1 Les ressources, un levier de développement ?

Posséder des ressources confère un avantage comparatif indéniable : le charbon a porté l'industrialisation de l'Europe au XIXe siècle, le pétrole et le gaz ont soutenu le développement de la Russie, de l'Arabie saoudite ou du Qatar. Mais cette richesse peut aussi créer une forte dépendance.

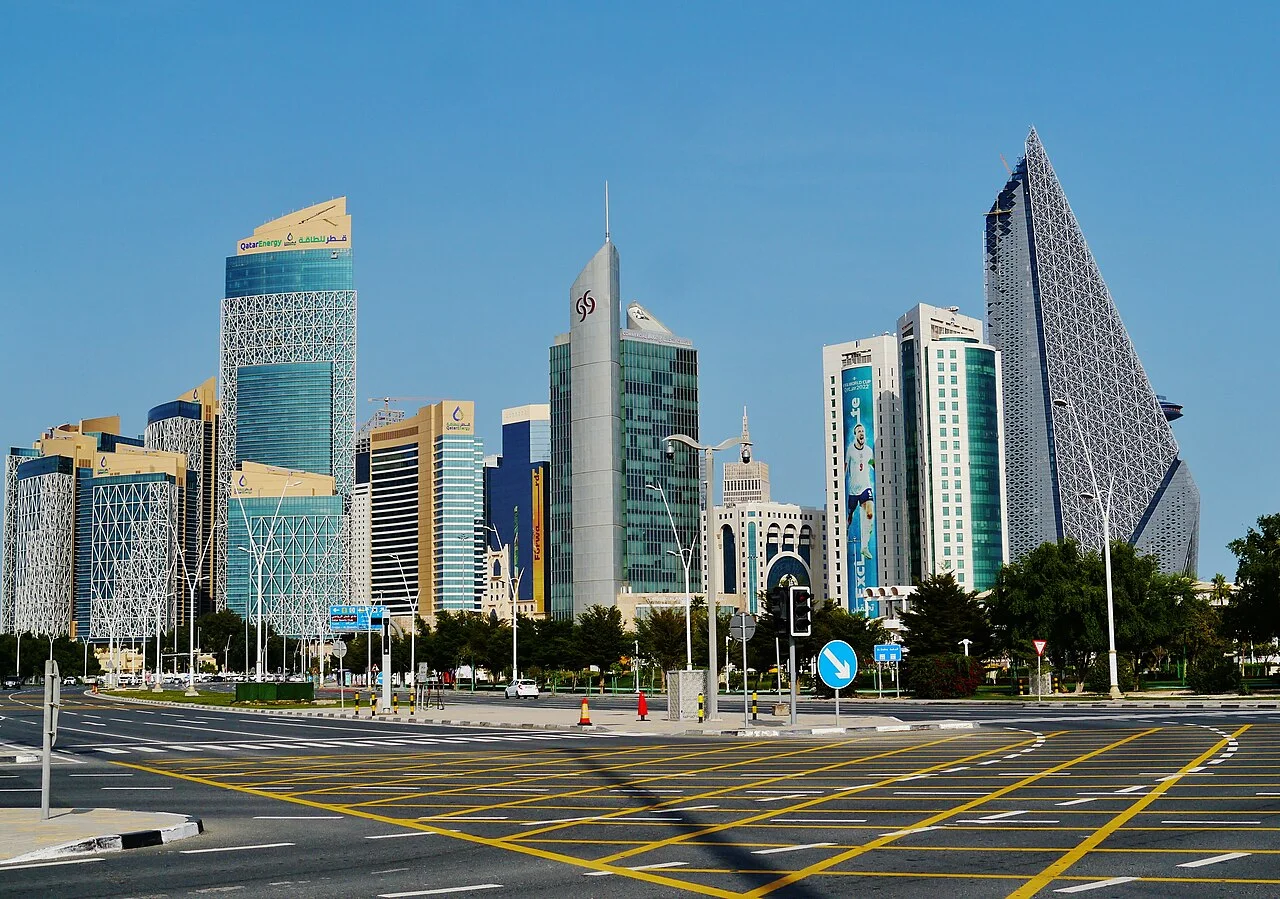
Des tours de verre et d'acier aux formes variées bordent une large avenue vide, sous un ciel bleu
Les tours du quartier de West Bay, à Doha : le Qatar a fait de sa rente gazière l'instrument d'un développement accéléré et d'un rayonnement mondial.
Quatre trajectoires de pays riches en ressources
Golfe
Préparer l'après-pétrole

Au Qatar, les hydrocarbures fournissent plus du tiers du PIB et l'essentiel des exportations ; la rente a financé une diversification (finance, transport aérien, tourisme, Coupe du monde de football en 2022).

En Arabie saoudite, le plan Vision 2030, lancé en 2016 par le prince héritier Mohammed ben Salmane, mise sur les renouvelables, le tourisme et les nouvelles technologies pour préparer l'après-pétrole.

Sud
Une dépendance risquée

En Bolivie, la nationalisation des hydrocarbures décidée par Evo Morales le 1er mai 2006 finance un net recul de la pauvreté jusqu'en 2019 ; mais l'épuisement des gisements de gaz plonge le pays dans une grave crise de devises et de carburant, qui contribue à la défaite de la gauche en 2025.

Au Gabon, le pétrole et le manganèse assurent l'essentiel des recettes d'exportation, d'où une forte vulnérabilité aux cours mondiaux.

La malédiction des matières premières

Malédiction des ressources et maladie hollandaise

Selon l'économiste britannique Richard Auty (1993), les pays en développement riches en ressources naturelles affichent en général de moins bonnes performances que ceux qui en sont dépourvus. La « maladie hollandaise », nommée ainsi en 1977 après la découverte du gaz de Groningue aux Pays-Bas, en est l'un des mécanismes : l'afflux de devises tirées de la rente fait monter la monnaie, pénalise les autres secteurs exportateurs et peut conduire à la désindustrialisation.

Ces économies de rente présentent plusieurs fragilités : vulnérabilité aux fluctuations des cours mondiaux, faible création de valeur ajoutée et d'emplois, et détournement de la rente par les élites politiques. Au Nigeria, plus de 400 milliards de dollars auraient été détournés depuis l'indépendance (1960), selon les estimations les plus citées.

La volatilité des prix des matières premières

Les prix des matières premières sont très instables. Le baril de Brent passe d'environ 2 dollars en 1970 à près de 40 dollars en 1980, après les deux chocs pétroliers ; il culmine à plus de 130 dollars en juillet 2008, s'effondre sous 20 dollars en avril 2020 pendant la pandémie, remonte au-dessus de 120 dollars en 2022 avec la guerre en Ukraine. Le 28 février 2026, les frappes américano-israéliennes sur l'Iran entraînent la fermeture du détroit d'Ormuz, par où transitait environ un cinquième du pétrole consommé dans le monde : le Brent repasse au-dessus de 100 dollars au printemps, et les prix des carburants atteignent des records à l'automne, au point qu'en octobre 2026 le G7 décide de puiser 100 millions de barils dans ses stocks d'urgence.

La loi de King et les marchés agricoles

Formulée au XVIIe siècle par l'Anglais Gregory King, cette loi établit que, sur les marchés agricoles, un léger excès d'offre provoque un effondrement des prix, et un léger déficit leur envolée : c'est le besoin vital, et non le prix, qui commande l'achat de denrées alimentaires. La crise alimentaire de 2007-2008, où les prix des céréales doublent en quelques mois, l'illustre : des émeutes de la faim éclatent dans une trentaine de pays d'Afrique, d'Asie et d'Amérique. En mars 2022, après l'invasion de l'Ukraine, l'indice FAO des prix alimentaires atteint un record historique.

Le mécanisme de la maladie hollandaise
La rente affluedes exportations de pétrole ou de gaz
La monnaie monteles devises s'apprécient
Les autres secteurs souffrentindustrie et agriculture moins compétitives
Le pays dépendd'une seule ressource et de ses cours
Le prix du baril de Brent
  1. Plus de 100 $

    La guerre contre l'Iran, Ormuz fermé.

  2. Plus de 120 $

    La guerre en Ukraine.

  3. Moins de 20 $

    La pandémie de Covid-19.

  4. Plus de 130 $

    Le pic d'avant la crise.

  5. Près de 40 $

    Après les deux chocs pétroliers.

  6. Environ 2 $

    Le pétrole bon marché.

III.2 Les enjeux environnementaux de l'exploitation des ressources

Risques et catastrophes liés à l'extraction

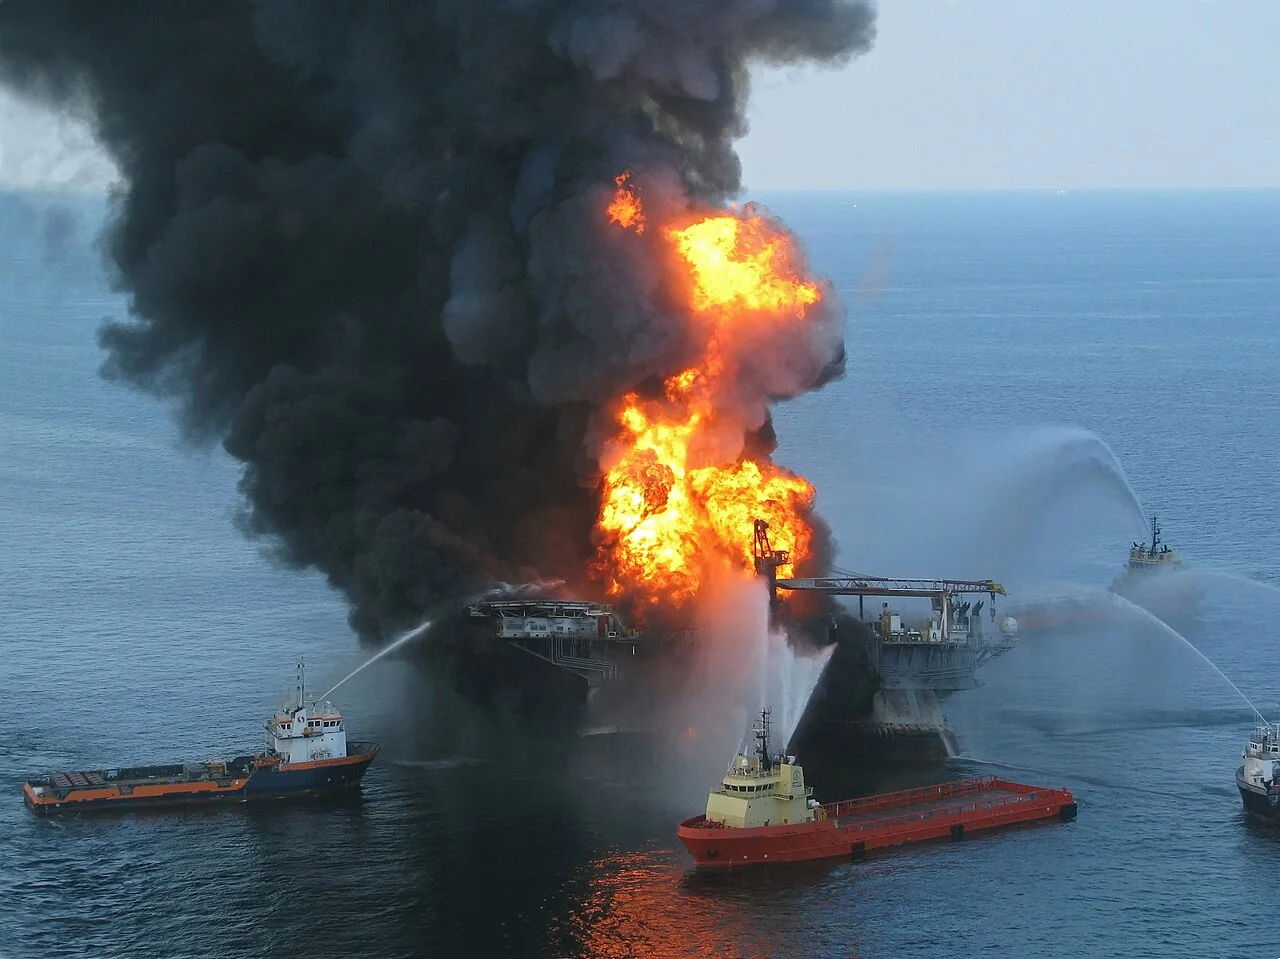
Le 20 avril 2010, l'explosion de la plateforme Deepwater Horizon, louée par BP dans le golfe du Mexique, tue onze personnes et provoque l'une des pires marées noires de l'histoire : le puits n'est colmaté qu'au bout de 87 jours, après le rejet de 4,9 millions de barils. Plus de 2 000 kilomètres de côtes, du Texas à la Floride, sont souillés ; la catastrophe coûte au total plus de 60 milliards de dollars à BP.

L'exploitation du charbon en Indonésie

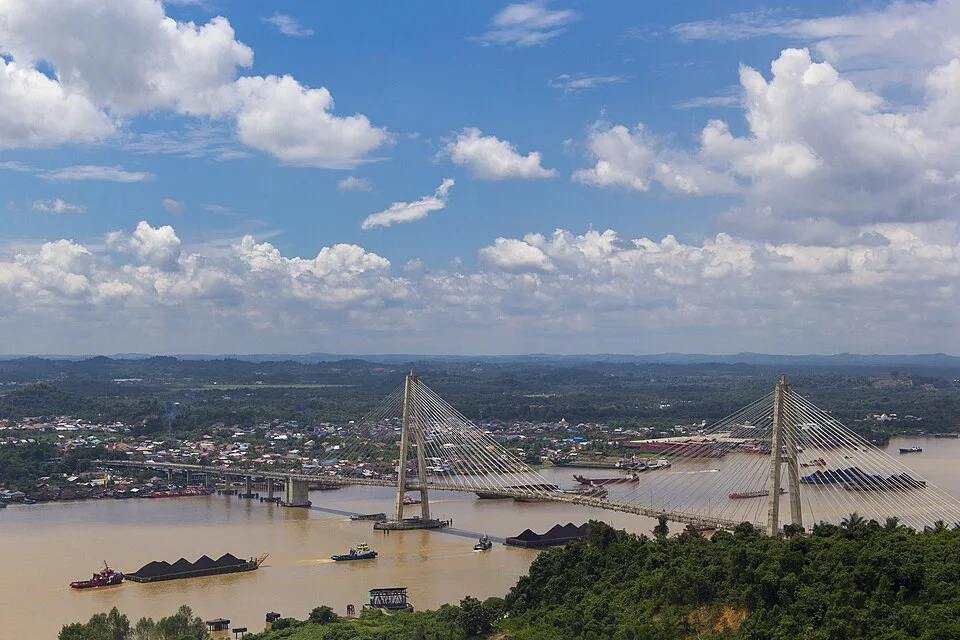
L'Indonésie est le troisième producteur mondial de charbon (plus de 800 millions de tonnes en 2024) et le premier exportateur de charbon thermique, vers la Chine et l'Inde. L'extraction se fait surtout à ciel ouvert, après le défrichement de vastes forêts : entre 2001 et 2023, le pays a perdu plus de 30 millions d'hectares de couvert arboré, une superficie proche de celle de l'Italie, sous l'effet des mines mais surtout des plantations de palmiers à huile. À Samarinda, capitale du Kalimantan oriental, les concessions minières couvrent environ 70 % du territoire municipal ; d'anciennes fosses abandonnées, devenues des lacs, ont coûté la vie à des dizaines d'enfants.

L'exploitation des pétroles et gaz de schiste suscite de vifs débats : fuites de méthane qui alourdissent leur bilan climatique, risques de pollution des nappes et séismes liés à la fracturation hydraulique, interdite en France depuis la loi Jacob de 2011. Le paradigme de l'extractivisme transforme les espaces exploités en wastelands, des espaces-déchets inutilisables pour toute autre activité.

Les risques liés au transport

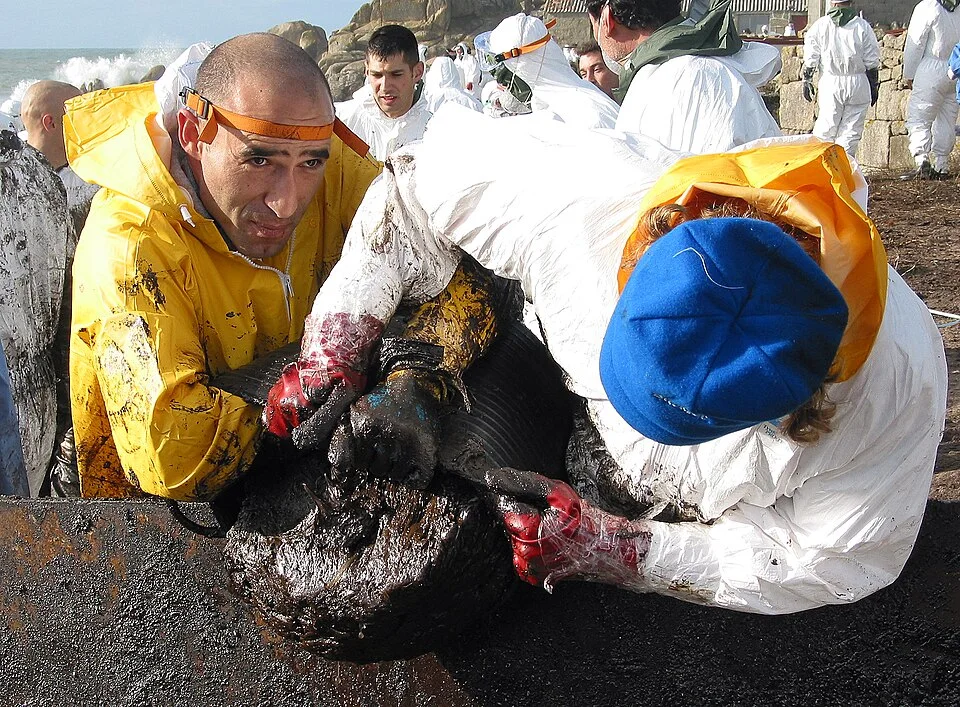
Le transport des hydrocarbures est lui aussi risqué. Les grandes marées noires de l'Erika (1999) et du Prestige (2002), après celle de l'Amoco Cadiz (1978), ont souillé les côtes françaises et espagnoles ; même si leur nombre a fortement diminué depuis les années 1970, des centaines de déversements de plus de 7 tonnes ont encore été recensés depuis 2000. Le transport par oléoduc n'est pas épargné : dans le delta du Niger, les fuites et les vols de pétrole ont pollué durablement les terres et les eaux, au point que le PNUE estimait en 2011 qu'il faudrait trente ans pour dépolluer le pays ogoni ; des milliers de « réfugiés écologiques » ont rejoint Lagos.

Les énergies renouvelables, une alternative durable ?

La part des énergies renouvelables dans la production mondiale d'électricité est passée d'environ 18 % en 2001 à plus d'un tiers en 2025, dépassant pour la première fois le charbon selon le centre de réflexion Ember. L'hydroélectricité reste la première source renouvelable, mais l'éolien et surtout le solaire progressent très vite.

Une plateforme pétrolière en flammes dégage une épaisse fumée noire, arrosée par des navires de lutte contre l'incendie
La plateforme Deepwater Horizon en feu le 21 avril 2010, au lendemain de l'explosion, arrosée par les bateaux-pompes dans le golfe du Mexique.
Des bénévoles en combinaison blanche et cirés jaunes ramassent à la main des paquets de fioul noir sur des rochers
Des bénévoles nettoient la côte de Galice souillée par le fioul du Prestige, naufragé en novembre 2002.
Une rangée d'éoliennes au large, sur une mer bleue, vue depuis des dunes couvertes d'herbes
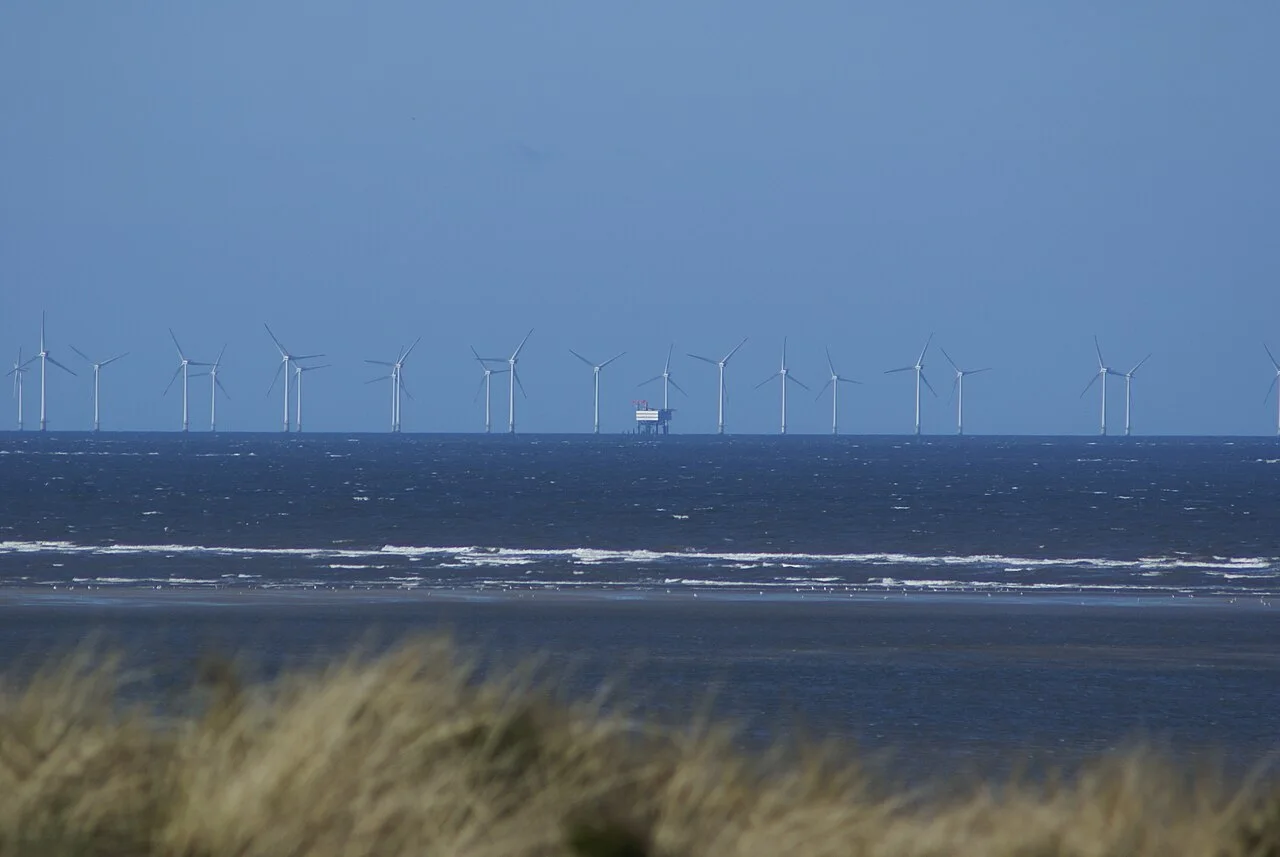
Le parc éolien en mer de Horns Rev, au large de Blåvandshuk, au Danemark, l'un des premiers grands parcs offshore du monde (2002).
L'électricité devient renouvelable
2001≈ 18 %
2023≈ 30 %
2025> 1/3

Part des énergies renouvelables dans la production mondiale d'électricité. Source : Ember, Global Electricity Review 2026.

Trois filières renouvelables
Éolien
Le vent de la mer du Nord

Le Danemark, pionnier de l'éolien en mer, en a fait un modèle : l'offshore bénéficie de vents plus réguliers, mais ses coûts et son acceptabilité sociale sont plus contraignants.

Solaire
L'atelier chinois

La Chine a installé à elle seule 378 gigawatts de panneaux solaires en 2025, 58 % des installations mondiales, et contrôle plus de 80 % de la production de silicium pour panneaux.

Hydrogène
Une promesse lointaine

Sur près de 100 millions de tonnes d'hydrogène produites en 2024, moins de 1 % l'était sans émissions : l'hydrogène « vert » reste marginal.

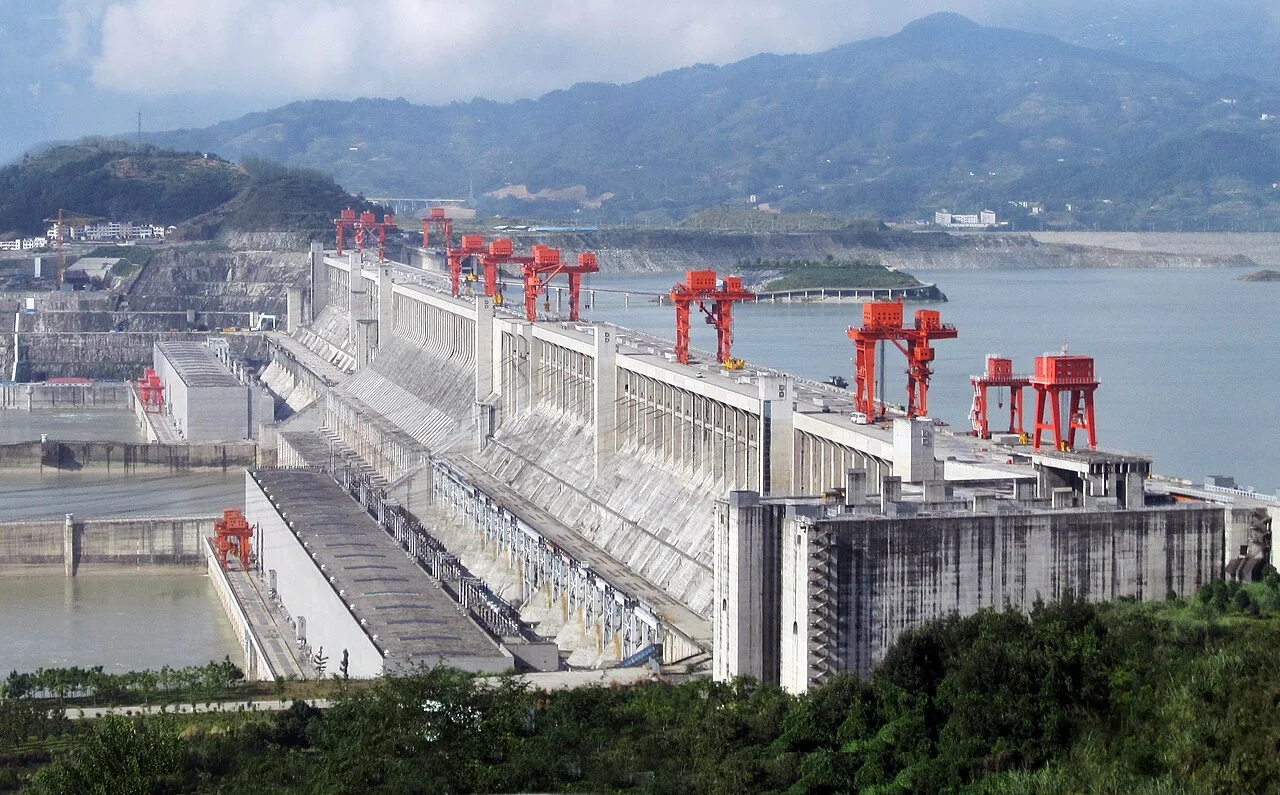
Ces énergies ont aussi leurs limites. La biomasse est contestée : lors de sa combustion, le bois émet davantage de CO₂ que la plupart des sources fossiles pour produire la même quantité d'énergie. Les agrocarburants sont critiqués, car leur production entraîne une déforestation massive et se fait souvent au détriment des cultures alimentaires. Les grands barrages bouleversent les milieux : celui des Trois-Gorges, en Chine, a nécessité de déplacer plus d'un million de personnes et provoque érosion, eutrophisation et perte de biodiversité.

La notion même de « transition » remise en cause

Dans Sans transition. Une nouvelle histoire de l'énergie (2024), l'historien Jean-Baptiste Fressoz affirme que la transition énergétique n'a jamais eu lieu : l'histoire ne connaît pas de substitution d'une énergie à une autre, mais des additions successives, une « expansion symbiotique » des énergies. La révolution industrielle n'a pas fait passer du bois au charbon : en 1900, l'Angleterre brûlait plus de bois qu'en 1750, ne serait-ce que pour étayer les galeries de ses mines de charbon. Malgré l'essor des renouvelables, les fossiles représentent toujours environ 80 % de la consommation d'énergie mondiale, et l'on en consomme davantage, en volume, que jamais.

Selon Fressoz, la notion de transition naît dans les années 1970, dans les milieux de la prospective et du nucléaire, pour tenir un discours rassurant face à la crise énergétique. En avril 1977, le président américain Jimmy Carter évoque déjà deux « transitions » passées (du bois au charbon, puis du charbon au pétrole) pour en légitimer une troisième, qui visait en réalité à doubler l'extraction de charbon américain.

Les renouvelables progressent vite, mais elles s'ajoutent aux fossiles plus qu'elles ne les remplacent : l'exploitation des ressources reste au cœur de la crise environnementale.

Un immense barrage-poids en béton, surmonté de portiques rouges, retient le Yangzi entre des montagnes
Le barrage des Trois-Gorges sur le Yangzi, la plus grande centrale électrique du monde : plus d'un million de personnes ont dû être déplacées.
Des barges chargées de charbon passent sous un pont à haubans sur un large fleuve brun, à Samarinda
Des barges chargées de charbon descendent le fleuve Mahakam à Samarinda (Kalimantan oriental) : loin de reculer, le charbon n'a jamais été autant consommé, illustration de l'« expansion symbiotique » des énergies décrite par Fressoz.

III.3 Quelle gouvernance pour les ressources ?

Des États de plus en plus soucieux de contrôler leurs ressources

Le pétrole a d'abord été aux mains de grandes compagnies occidentales, les « Sept Sœurs », qui se partagent le Moyen-Orient par l'accord de la Ligne rouge (1928). Les États producteurs reprennent ensuite la main sur leurs hydrocarbures : nationalisations au Mexique (1938), en Iran (1951), en Irak (1972) ; rachat progressif de l'Aramco par l'Arabie saoudite, de 1973 à 1980 ; création de l'OPEP à Bagdad en 1960.

L'OPEP et l'OPEP+, un instrument à la puissance limitée

Créée pour peser sur le cours de l'« or noir » face aux grandes compagnies, l'OPEP impose la hausse des prix dans les années 1970 (embargo de 1973), mais peine dans les années 1980 à enrayer leur chute (contre-choc de 1986). En 2016, elle s'associe à dix autres producteurs, dont la Russie, pour former l'OPEP+, qui coordonne la production et contrôle environ 40 % de l'offre mondiale de pétrole, mais doit compter avec la montée du pétrole américain. Le cartel se fissure : le 28 avril 2026, en pleine guerre contre l'Iran, les Émirats arabes unis annoncent leur départ de l'OPEP et de l'OPEP+ après 59 ans d'adhésion, au nom de leur « intérêt national » et de leur rivalité avec l'Arabie saoudite.

Ce nationalisme des ressources s'étend aux métaux de la transition. Au Chili, qui détient environ un tiers des réserves mondiales de lithium (le « triangle du lithium » avec la Bolivie et l'Argentine), le président Gabriel Boric présente en avril 2023 une stratégie nationale qui renforce le contrôle de l'État, par une alliance entre la compagnie publique Codelco et le groupe privé SQM plutôt qu'une nationalisation totale, dans la continuité de la nationalisation du cuivre par Salvador Allende en 1971. L'Indonésie interdit depuis 2020 l'exportation de nickel brut pour obliger les industriels à le transformer sur place.

Les producteurs reprennent la main
  1. Les Émirats quittent l'OPEP

    Après 59 ans d'adhésion.

  2. L'OPEP+

    L'alliance avec la Russie.

  3. Le premier choc pétrolier

    L'embargo arabe.

  4. La création de l'OPEP

    À Bagdad.

  5. Mossadegh

    L'Iran nationalise son pétrole.

  6. La Ligne rouge

    Le partage entre compagnies.

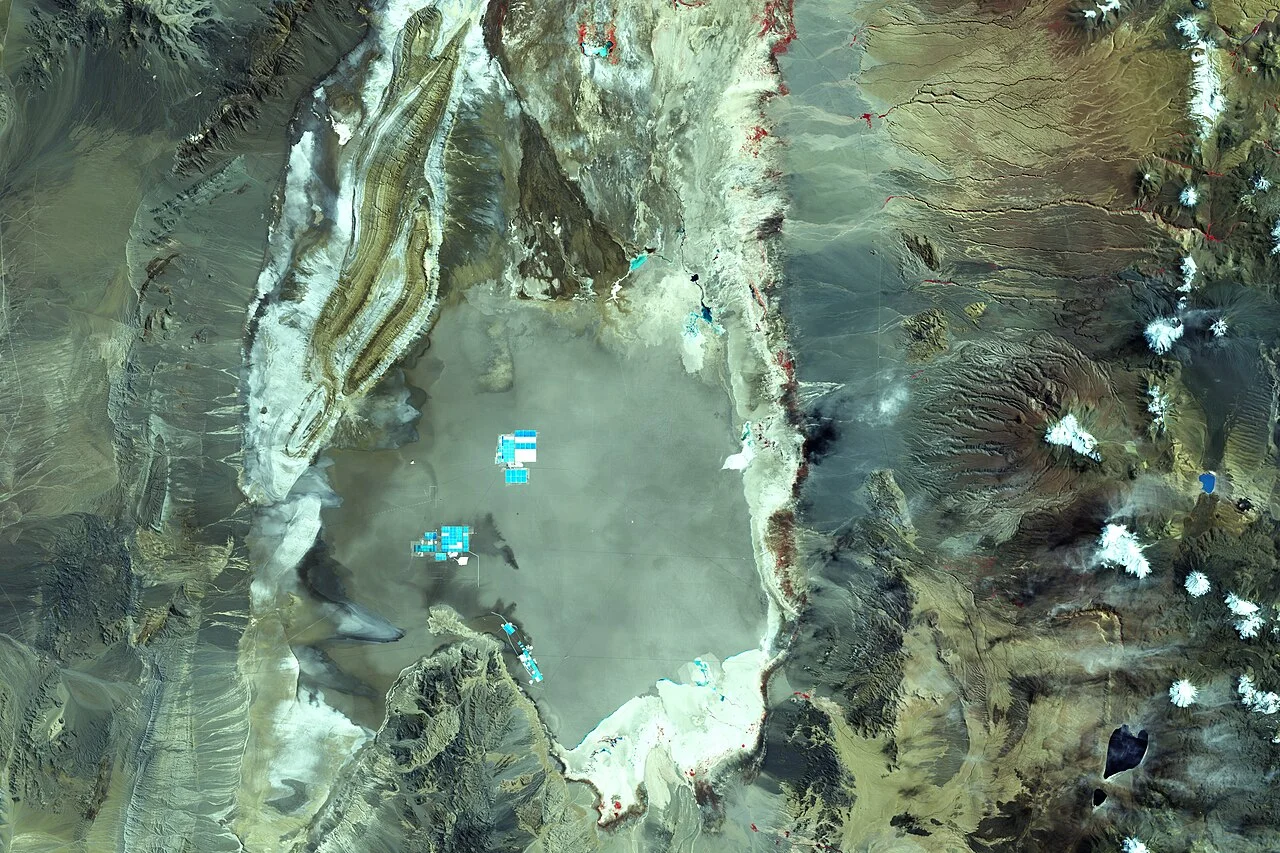
Image satellite d'un désert de sel gris entouré de montagnes, où apparaissent des bassins bleus rectangulaires
Le salar d'Atacama, au Chili, vu par satellite : les bassins bleus sont les évaporateurs de saumure d'où l'on tire le lithium, que l'État chilien veut mieux contrôler.
Deux instruments de gouvernance
2003
Le processus de Kimberley

Il interdit la mise sur le marché de diamants de conflits, qui financent des groupes rebelles. Il n'a pas mis fin aux trafics, notamment en RDC et en Centrafrique.

1974
L'Agence internationale de l'énergie

Créée après le premier choc pétrolier pour coordonner les politiques énergétiques des pays consommateurs et gérer des stocks d'urgence, elle publie chaque année le World Energy Outlook. En octobre 2026, elle coordonne la mise sur le marché de 100 millions de barils de stocks d'urgence face à la crise d'Ormuz.

Vers une gouvernance mondiale des ressources ?

Depuis le début des années 2000, le Conseil de sécurité de l'ONU a adopté plusieurs résolutions sur l'exploitation illégale des ressources naturelles de la RDC (dont la résolution 1596, en 2005), instaurant gel des avoirs et interdictions de voyager contre ceux qui violent l'embargo sur les armes : un dispositif qui reste insuffisant. La traçabilité progresse pourtant : aux États-Unis, la loi Dodd-Frank (2010) oblige les entreprises cotées à déclarer si elles utilisent des « minerais de conflit » venus de RDC, et l'Union européenne impose depuis 2021 un devoir de diligence aux importateurs d'étain, de tantale, de tungstène et d'or.

De nouvelles frontières d'exploitation

En 2012, Larry Page, cofondateur de Google, soutient la création de la société Planetary Resources, qui veut exploiter les ressources minières des astéroïdes ; elle est rachetée en 2018 sans avoir rien extrait. Ces projets, comme ceux qui visent les grands fonds marins ou les régions polaires, témoignent de la recherche permanente de nouvelles sources de matières premières, alors que le droit international peine à suivre.

Les ressources restent au cœur des rapports de puissance : au-delà de leur disponibilité, l'enjeu est désormais leur gestion durable et leur partage équitable.

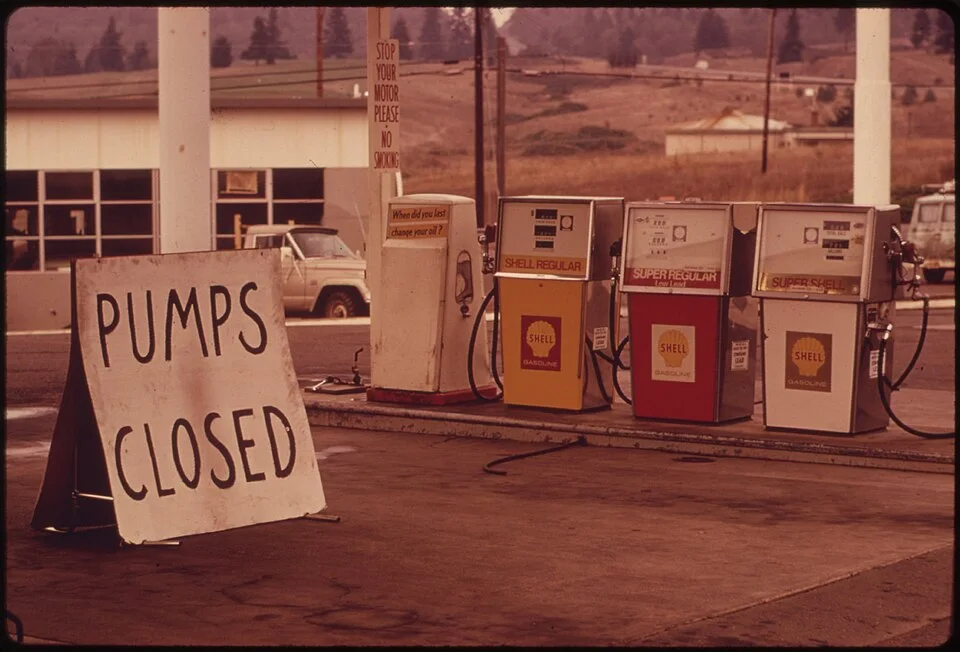
Une pancarte « Pumps closed » posée devant des pompes à essence Shell d'une station-service
Une station-service fermée dans l'Oregon à l'automne 1973, pendant l'embargo pétrolier arabe : c'est pour faire face à de telles pénuries que les pays consommateurs créent l'Agence internationale de l'énergie en 1974.
Les nouvelles frontières
Les grands fonds

Nodules, encroûtements, sulfures.

L'Arctique

Hydrocarbures et métaux sous la glace.

Les astéroïdes

Un rêve encore lointain.

Bilan · Chapitre 15

Inégalement réparties et toujours plus consommées, les ressources sont moins menacées d'épuisement que disputées : leur contrôle est un instrument de puissance, et leur exploitation durable un défi encore ouvert.

  • Des ressources convoitées. Énergie, métaux, eau et terres sont très inégalement réparties ; la démographie, l'urbanisation et la transition énergétique elle-même accroissent la pression.
  • Des armes géopolitiques. Accaparement, monopole chinois des terres rares, arme gazière russe, food power et famines : contrôler les ressources, c'est dominer, et parfois faire la guerre.
  • Une durabilité à construire. La rente peut développer ou maudire ; l'extraction abîme les milieux, les renouvelables s'ajoutent aux fossiles et la gouvernance reste fragmentée.
Pour aller plus loin
Mode focus