I.6 Une « modernisation conservatrice » : la reprimarisation des économies
Dès les années 2000, des dirigeants progressistes comme Rafael Correa en Équateur (2007-2017) ou Evo Morales en Bolivie (2006-2019) assument de fonder le développement sur l'extractivisme : un « développementisme extractiviste ».
On peut parler de « modernisation conservatrice », selon l'expression de Jacques Chonchol, agronome et ministre de l'Agriculture de Salvador Allende, transposée ici à toute l'économie : « conservatrice » dans ses fondements, « modernisation » dans ses moyens.
ReprimarisationLe secteur primaire concentre les investissements et occupe une place croissante dans les exportations, puis dans la création de richesse, au détriment de l'industrie et des services.
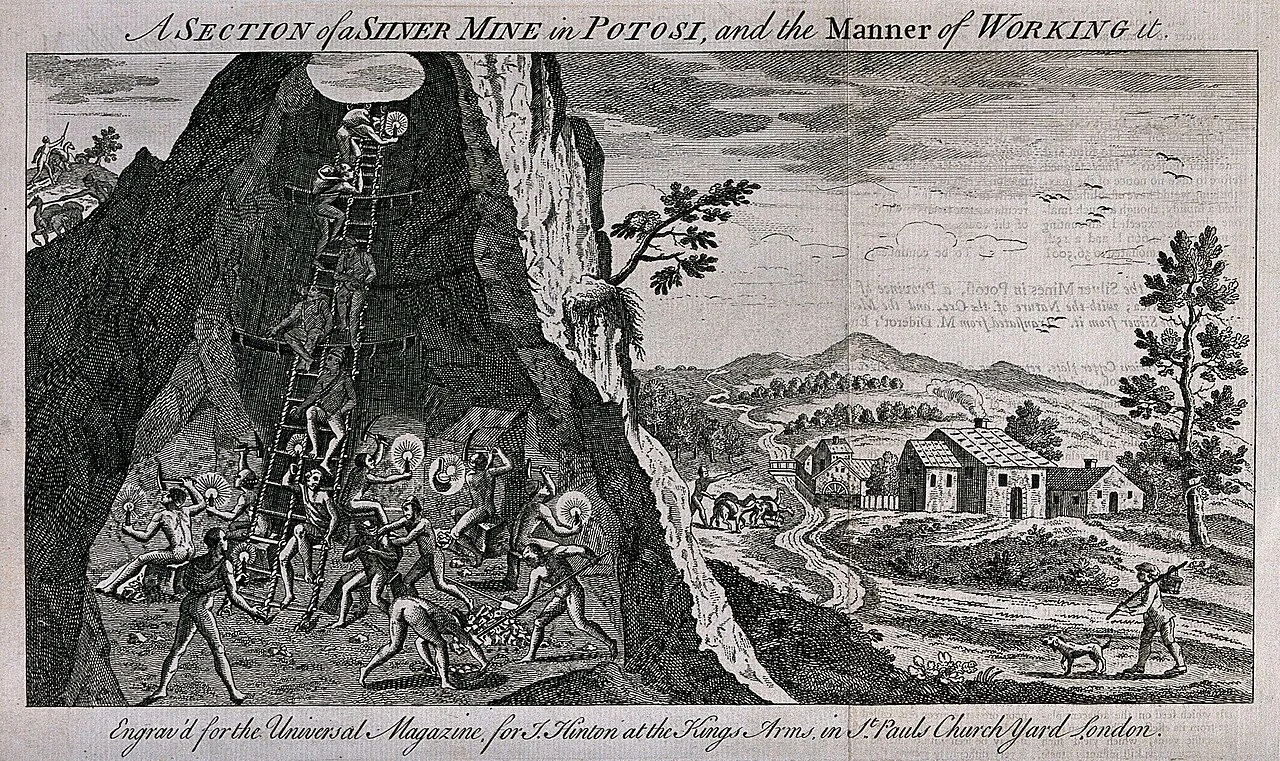
Le poids persistant des mines
La région assure une part essentielle de la production minière mondiale : cuivre (45 %, avec le Chili, 1er producteur, et le Pérou), argent (40 %, avec le Mexique, 1er producteur, et le Pérou, 2e), bauxite (26 %), zinc (23 %), plomb (20 %), or (18 %), nickel (15 %).
Le Brésil est le 2e producteur de fer, derrière l'Australie. Dans la région de Carajás (État du Pará), le groupe brésilien Vale exploite depuis 1985 la plus grande mine de fer à ciel ouvert du monde.
Le pays compte de nombreuses petites mines aux conditions de travail dangereuses : en 2010, les « 33 » mineurs de San José restent bloqués sous terre pendant 69 jours. Mais l'essentiel de la production vient de gigantesques complexes.
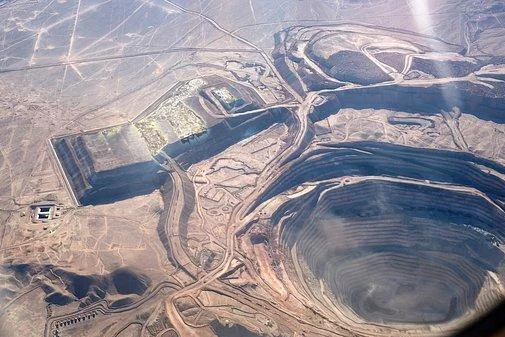
Chuquicamata, dans le désert d'Atacama, à 2 800 m d'altitude, fut longtemps la plus grande mine de cuivre à ciel ouvert du monde. Après plus d'un siècle d'extraction, CODELCO la transforme en mine souterraine en 2019 : un moyen de prolonger l'exploitation de plusieurs décennies et de répondre aux habitants de Calama, ville entièrement polarisée par la mine, qui dénoncent la pollution de l'air.
Les déchets solides, liquides et gazeux du traitement du minerai sont une source de pollution massive, symptôme d'un modèle rentier. Près de Santiago, la mine de Los Bronces (Anglo American, 3 500 m d'altitude) accélère la fonte des glaciers andins, car ses poussières réduisent leur albédo ; elle consomme d'immenses volumes d'eau douce, menace l'approvisionnement de la capitale et contamine les eaux (cuivre, arsenic) depuis ses bassins de résidus, comme Las Tórtolas.
Le cuivre chilien, exporté surtout vers la Chine, qui consomme la moitié du cuivre mondial, est une ressource stratégique de l'électrification du monde. Mais son exploitation accroît la pression sur des écosystèmes andins déjà fragilisés par le changement climatique.
Le triangle du lithium, « or blanc » de la transition
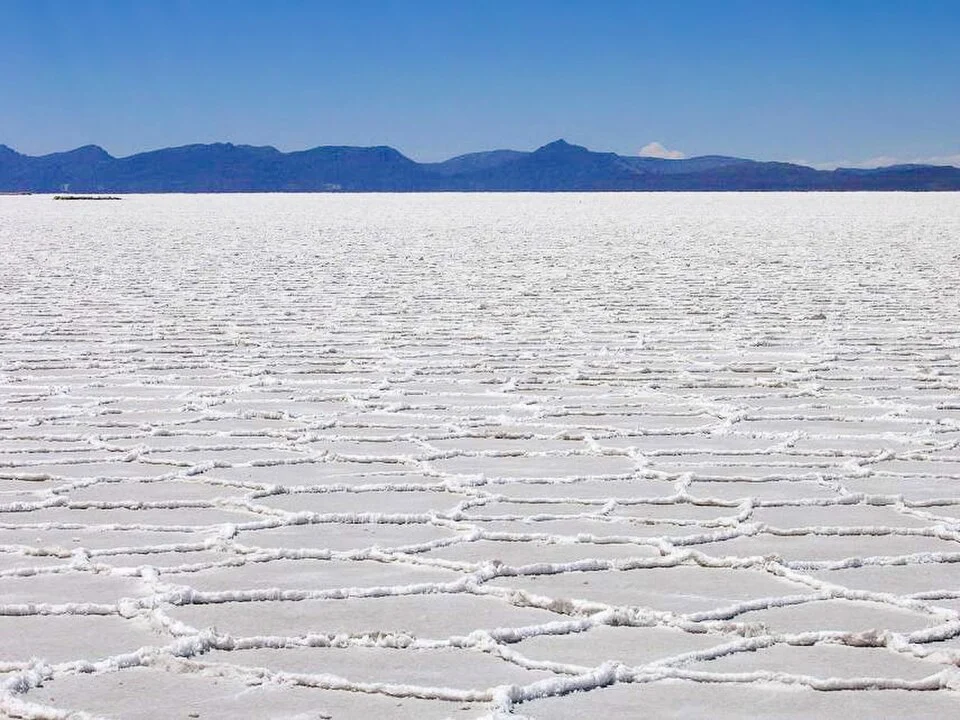
L'Argentine, la Bolivie et le Chili se partagent les plus grandes réserves de lithium, métal des batteries lithium-ion. Ce « triangle du lithium » (ou triangle ABC), sur les hauts plateaux arides des Andes, concentrerait plus de la moitié des ressources identifiées. Le lithium s'y trouve dans les salares :
SalarImmense bassin endoréique où une évaporation intense a accumulé des sels et des saumures riches en lithium. On l'extrait dans des séries de piscines d'évaporation qui concentrent le métal grâce au soleil : une exploitation qui demande peu de main-d'œuvre, surtout des chimistes et ingénieurs venus des grandes villes. Il n'existe donc pas de « villes du lithium » comme il existe des villes minières.
Le triangle est devenu un espace de compétition entre puissances. Y sont présents des groupes australiens (Rio Tinto, après le rachat d'Arcadium Lithium pour 6,7 milliards de dollars en 2025), américains (Albemarle, dans le désert d'Atacama), européens (le français Eramet, qui exploite depuis 2024 le gisement de Centenario-Ratones en Argentine) et surtout chinois (Ganfeng, Tianqi, CBC).
Pékin veut sécuriser son approvisionnement et contrôler toute la chaîne de valeur des batteries, de l'extraction au raffinage. Mais les cadres juridiques expliquent l'inégale répartition des investissements : monopole d'État en Bolivie, État propriétaire au Chili, ouverture en Argentine.
Bolivie : le monopole d'État : depuis 2008, sous Evo Morales, l'État a le monopole des salars, avec l'entreprise publique YLB (2017). Il veut bâtir une filière complète, jusqu'aux batteries, pour enfin tirer un développement de ses ressources (argent, étain, gaz). Une première usine de carbonate a été inaugurée, mais le pays ne produit pas encore à l'échelle industrielle.
Chili : l'État propriétaire : les gisements appartiennent à l'État, qui ne les concède pas mais a signé des contrats d'exploitation avec des entreprises privées contre des redevances. En 2023, une stratégie nationale du lithium confie à CODELCO la conduite d'une alliance avec SQM.
Argentine : l'ouverture : depuis les ajustements des années 1990, un cadre néolibéral attire les capitaux (avantages fiscaux, faibles droits miniers). Dans ce pays fédéral, les ressources appartiennent aux provinces : la plupart des projets se concentrent à Jujuy, Salta et Catamarca.
L'agriculture, vitrine de la modernisation conservatrice
Depuis les années 1980, l'agriculture a été modernisée en un système agro-industriel sur le modèle américain et européen, avec de puissantes firmes agroalimentaires. Mais cette modernisation n'a pas remis en cause les inégalités foncières héritées de la plantation coloniale, entre latifundia et minifundia.
L'agriculture latino-américaine assure 14 % de la production agricole mondiale. Elle fournit les trois quarts des exportations mondiales de bananes (Amérique centrale, Équateur) et la moitié de celles de café et de sucre.
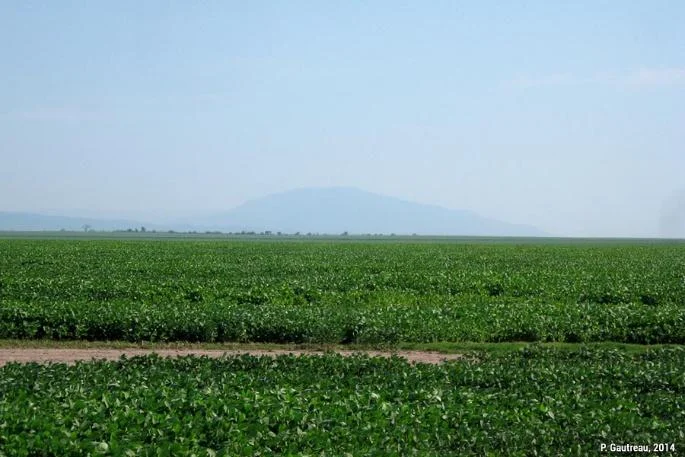
L'exemple du soja argentin, étudié par Stéphane Dubois (2015). L'Argentine est le 3e producteur et exportateur mondial de soja, derrière les États-Unis et le Brésil. Elle a remonté la filière vers la trituration : elle est le 1er exportateur mondial de farine et d'huile de soja.
Presque absente dans les années 1970, la culture, en majorité transgénique, passe de 6,5 millions de tonnes en 1988 à une cinquantaine aujourd'hui, par l'extension des surfaces, dans la Pampa jadis vouée à l'élevage et sur les fronts pionniers du Chaco, et par la hausse des rendements (OGM).
Pools de siembra (« pools de semis »)Placements à court terme développés par des courtiers argentins dans les années 1990-2000, quand les produits agricoles deviennent des placements jugés sûrs et rentables : l'investisseur finance une campagne de soja, du semis à la récolte, autour d'un pool réunissant un agronome, des entreprises de travaux agricoles et des propriétaires qui louent leurs terres. Certains ont fait fortune (Adecoagro, Los Grobo, Cresud) ; les petits paysans, eux, sont exclus de cette économie.
Des filières de niche à forte valeur ajoutée se développent aussi : vins chiliens et argentins, fleurs d'Équateur et de Colombie, mangues du Pérou, avocats du Mexique et du Pérou. Irrigation, intrants et transferts de savoir-faire y répondent aux standards de la grande distribution occidentale (calibrage, délais).
Le Chili valorise sa diversité climatique : vignobles des vallées méditerranéennes, salmoniculture sur la côte à fjords du Sud, fruits et légumes des zones tempérées qui arrivent en contre-saison sur les étals européens.
L'agriculture ne pèse plus que 6 % du PIB de la région en 2020 (4 % au Mexique et au Chili, mais 12 % en Bolivie et 15 % au Nicaragua). Avec l'amont et l'aval de la filière agro-industrielle, elle dépasse pourtant 20 % du PIB dans la plupart des pays.
Une nouvelle donne énergétique
- Le Brésil détient moins de 1 % des réserves, mais s'impose parmi les dix premiers producteurs depuis la découverte par Petrobras, entre 2006 et 2008, des gisements offshore du « pré-sal », au large de Rio de Janeiro. Devenu un acteur pétrolier influent, il rejoint la charte de coopération de l'OPEP+ en 2025.
- L'Amazonie de l'Équateur recèle un fort potentiel ; le Mexique produit autant que le Brésil, mais ses gisements s'épuisent.
- Pour le gaz, l'Argentine, grâce aux hydrocarbures de Patagonie (Vaca Muerta), reste le 1er producteur de la région, devant la Bolivie.
- Les gouvernements de gauche reprennent la main sur les hydrocarbures : nationalisation totale en Bolivie (Morales, 2006), partielle au Venezuela (Chávez, 2007) et en Argentine (rachat de 51 % d'YPF à Repsol, Cristina Kirchner, 2012).
La reprimarisation recentre les économies sur les mines (cuivre, lithium), l'agro-industrie (soja) et l'énergie. Modernisée mais « conservatrice », elle laisse intactes les inégalités foncières et alourdit le coût environnemental, tandis que la Chine en est le premier client.