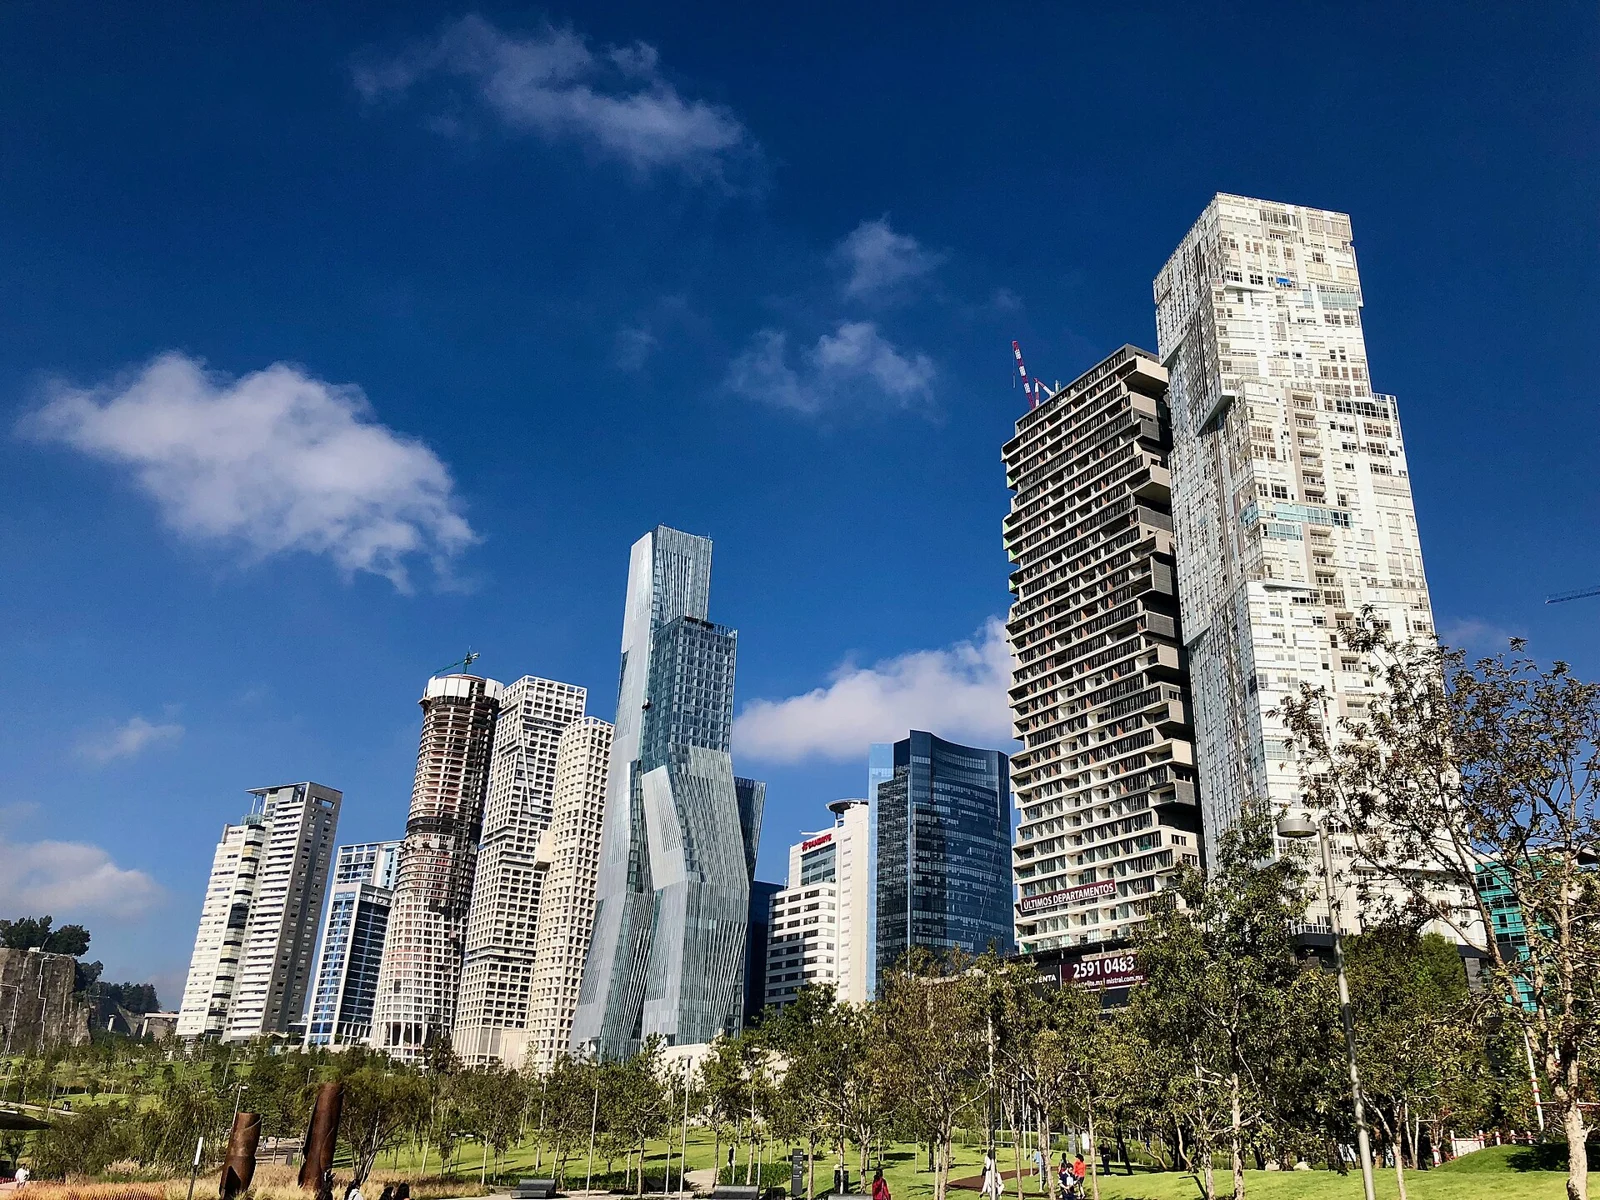
Vue aérienne de l'avenue Paulista à São Paulo, bordée de tours de bureaux qui s'étendent jusqu'à l'horizon
HGG · 2e année · Chapitre 3

L'Amérique latine : entre émergences et crises

Rente, dépendance, émergences : un sous-continent riche en ressources qui alterne essors et crises sans parvenir à rejoindre les pays développés.

Mode focus · Le cours en 10 minutes

L'Amérique latine a-t-elle réussi son émergence, ou reste-t-elle prisonnière de ses matières premières ?

La réponseRiche en ressources, l'Amérique latine ne cesse d'émerger sans y parvenir tout à fait : prisonnière d'un modèle exportateur hérité de la colonisation, elle alterne essors et crises, et ses émergences restent très inégales.

  1. IUne émergence heurtéeI.1 Émergences et crisesI.2 Le modèle agro-minierI.3 La valse des paradigmesI.4 Le néo-extractivismeI.5 La Chine, partenaire majeurI.6 La reprimarisationI.7 Les infrastructures
  2. IIDes obstacles structurelsII.1 Un modèle dépendantII.2 Le piège du revenu intermédiaireII.3 Une émergence peu durable
  3. IIIDes émergences inégalesIII.1 Métropoles et interfacesIII.2 Peu de pays émergentsIII.3 Le Brésil, émergé ?
Partie I

Une émergence heurtée et ponctuée de crises, à l'origine d'une insertion périphérique

Depuis la colonisation, la région essaie les modèles de développement les uns après les autres, et chaque essor finit dans une crise.

I.1 Émergences et crises : un développement sans cesse reporté ?

0,2 %de croissance par an entre 2014 et 2020

Un laboratoire du développement. Depuis les indépendances, la région essaie tous les modèles, du marxisme au libéralisme, pour rattraper les pays riches : une « valse des paradigmes » (Javier Santiso), toujours interrompue par des crises.

ExempleL'Argentine compte cinq crises depuis 1975, record de la région.

Les années 2000, l'émergence enfin réalisée ? Croissance de 5 % par an, essor d'une classe moyenne, marché intérieur porteur : la région semble décoller.

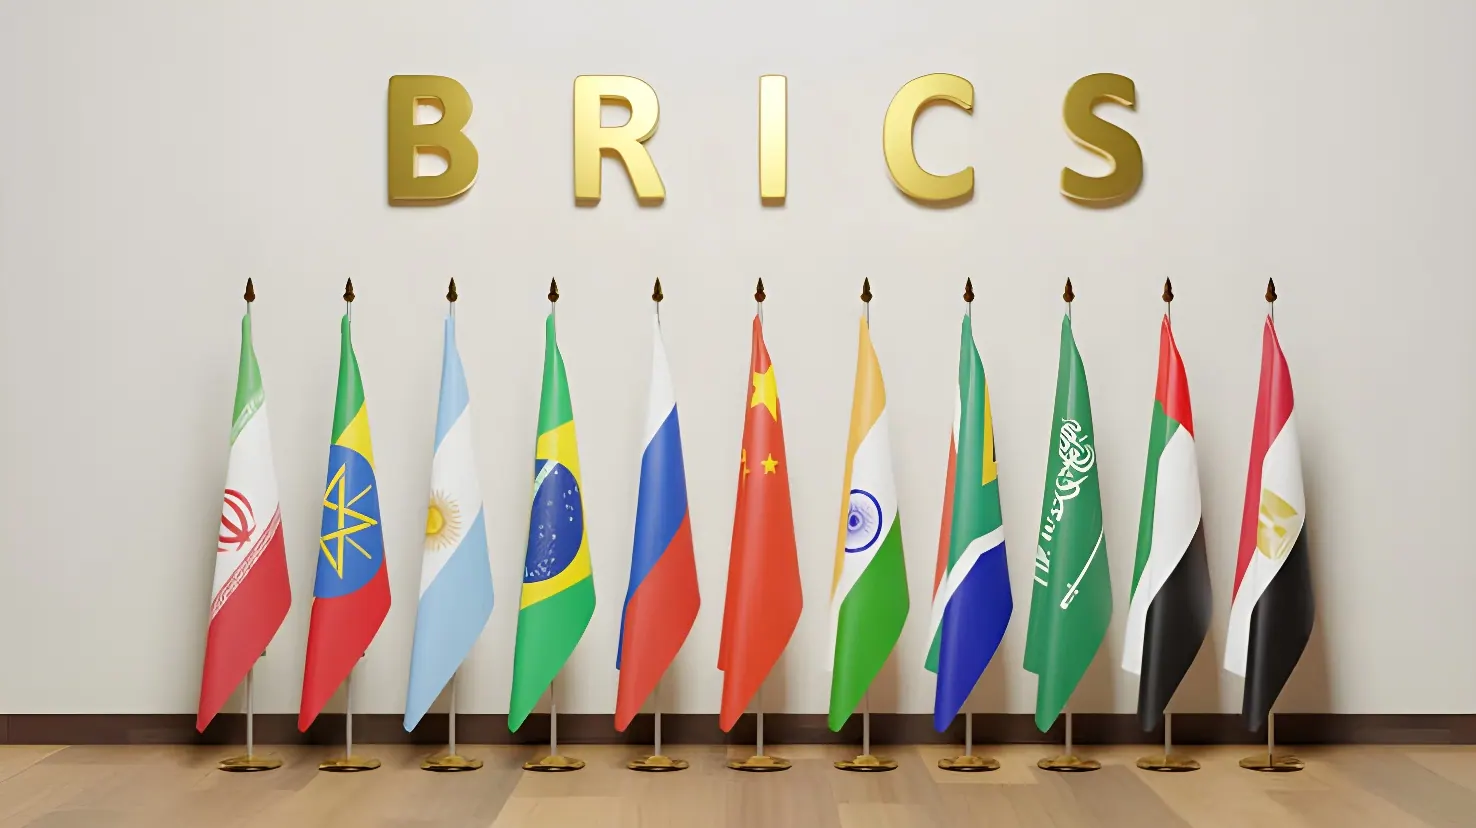
ExempleLe Brésil rejoint les BRICS, et les « jaguars » latino-américains semblent rattraper les « tigres » asiatiques.

Le retournement. Le ralentissement de la demande chinoise en 2014, puis le Covid-19, font craindre une « nouvelle décennie perdue ».

RéférencePour Dominique Moïsi (2020), l'Amérique latine est « le plus désespéré peut-être des continents ».

DéfinitionÉmergence Intégration d'un État à l'économie mondialisée grâce à une forte croissance pendant plusieurs années ; l'expression « marchés émergents » date de 1981 (Antoine van Agtmael).

I.2 Aux origines du modèle agro-minier exportateur

1545début de l'exploitation de l'argent du Cerro Rico de Potosí

Une périphérie dès l'origine. La « découverte » de l'Amérique ouvre la mondialisation (Christian Grataloup), mais fait de la région un réservoir de matières premières pour l'Europe, fondé sur la mine et la plantation esclavagiste.

ExempleAu Brésil, l'activité minière donne son nom à un État : le Minas Gerais (« mines générales »).

Une rente sans développement. Les bénéfices sont rapatriés en Europe ou dilapidés par les élites, qui importent des produits manufacturés, et les transports s'organisent en éventail vers les ports.

ExempleAu Brésil, le peuplement suit des cycles fondés chacun sur une ressource : bois de braise, sucre, or, puis café (Hervé Théry).

Des économies vulnérables aux cours. Après les indépendances, l'économie de traite devient une économie de rente, qui dépend entièrement de la demande des pays riches.

ExempleLa Grande Dépression des années 1930 fait s'effondrer les cours des matières premières.

DéfinitionModèle agro-minier exportateur Exportation de matières premières brutes vers les pays industrialisés, en échange de produits manufacturés : l'insertion originelle de la région dans la mondialisation.

I.3 La « valse des paradigmes » : de l'industrialisation endogène au virage néolibéral (années 1930-1990)

× 6la dette de l'Amérique latine entre 1970 et 1980

L'industrialisation par l'État (1930-1970). Après la crise de 1929, les dirigeants nationalistes et la CEPAL misent sur l'ISI : planification, nationalisations, aménagement du territoire.

ExempleEn 1938, Cárdenas exproprie les compagnies pétrolières étrangères et crée Pemex.

Des « Quarante Glorieuses » qui finissent dans la dette. L'ISI industrialise le Mexique et le Brésil (6 % de croissance par an dans les années 1970), mais elle coûte cher et repose sur l'emprunt.

ExempleEn août 1982, le Mexique est le premier pays à faire défaut : c'est la crise de la dette.

Le virage néolibéral. En échange d'un allègement de leur dette, les États appliquent le consensus de Washington (austérité, privatisations, ouverture), puis subissent dans les années 1990 la fuite des capitaux volatils (« crise tequila », 1994).

ExempleLes années 1980 sont la « décennie perdue » : le PIB par habitant recule de 1,2 % par an.

DéfinitionIndustrialisation par substitution aux importations (ISI) Stratégie de la CEPAL : un protectionnisme « éducateur » doit faire naître une industrie nationale pour satisfaire la demande intérieure.

I.4 Un « néo-extractivisme » porté par la « vague rose » des années 2000

5 %de croissance annuelle du PIB dans les années 2000

La « vague rose ». Le contexte social dégradé porte au pouvoir une gauche radicale ou réformiste (Chávez, Lula, Kirchner, Morales), qui veut une croissance plus équitable.

ExempleLe Brésil et l'Argentine remboursent le FMI par anticipation fin 2005.

Sans rompre avec l'extraversion. Ces gouvernements profitent du « supercycle » des matières premières, porté par la Chine, pour financer leurs programmes sociaux, mais renouent avec la dépendance à la rente.

ExempleLes transferts de revenus, comme Bolsa Família au Brésil, sortent des millions de personnes de la pauvreté.

DéfinitionNéo-extractivisme (Eduardo Gudynas) Le modèle agro-minier exportateur combiné à l'interventionnisme d'État : l'État capte une part accrue de la rente pour redistribuer.

I.5 La Chine, devenue un partenaire économique majeur

518 Md$de commerce entre la Chine et l'Amérique latine en 2024, contre 15 en 2000

Un partenaire commercial de premier plan. La Chine est le 1er partenaire du Brésil, du Chili, du Pérou et de l'Uruguay, et achète surtout des produits primaires : elle est le catalyseur du néo-extractivisme.

ExempleElle absorbe 95 % du fer exporté par le Pérou.

Un créancier et un bâtisseur. Principal créancier de la région, elle prête sans exiger de réformes, mais contre l'accès aux ressources, et finance les ports et les infrastructures des « routes de la soie ».

ExempleLe mégaport de Chancay, au Pérou, construit par le chinois Cosco, est inauguré en 2024.

Un terrain de rivalité avec les États-Unis. Pékin isole Taïwan et s'installe jusqu'au canal de Panama, ce qui inquiète Washington.

ExempleEn février 2025, le Panama annonce son retrait des « routes de la soie ».

I.6 Une « modernisation conservatrice » : la reprimarisation des économies

42 %des exportations en matières premières en 2013, contre 27 % en 1980

Des mines au cœur de l'économie. La région assure une part essentielle de la production mondiale de cuivre (45 %) ou d'argent (40 %), au prix de lourdes pollutions.

ExempleLe cuivre, « salaire du Chili », représente près de la moitié de ses exportations.

Le lithium, nouvel « or blanc ». Le triangle Argentine-Bolivie-Chili concentrerait plus de la moitié des ressources identifiées, convoitées par les groupes étrangers, surtout chinois.

ExempleLa Bolivie impose le monopole d'État sur ses salars, quand l'Argentine s'ouvre aux capitaux étrangers.

Une agriculture modernisée mais inégalitaire. L'agro-industrie se modernise sur le modèle américain sans toucher aux latifundia hérités de la colonisation : une modernisation « conservatrice ».

ExempleLe soja argentin passe de 6,5 millions de tonnes en 1988 à une cinquantaine aujourd'hui.

DéfinitionReprimarisation Place croissante du secteur primaire dans les investissements, les exportations et la richesse, au détriment de l'industrie et des services.

I.7 Moderniser les infrastructures et les réseaux logistiques

≈ 5 %du commerce maritime mondial passe par le canal de Panama

Des infrastructures insuffisantes. Faute d'investissements et du fait de l'immensité des territoires, le transport renchérit les coûts, et les ports sont sous-dimensionnés.

ExempleSantos, 1er port d'Amérique latine, n'est qu'aux alentours du 40e rang mondial.

Un canal de Panama modernisé, mais vulnérable. Élargi en 2016, il accueille la quasi-totalité de la flotte mondiale, mais dépend de l'eau du lac Gatún.

ExempleLa sécheresse de 2023-2024 impose une forte réduction du nombre de passages.

Des corridors bi-océaniques à l'impact inégal. Ils relient la façade atlantique à la façade pacifique, tournée vers l'Asie, mais profitent surtout à leurs extrémités et menacent l'environnement.

ExempleLa route interocéanique Brésil-Pérou a stimulé l'orpaillage illégal et la déforestation en Amazonie péruvienne.

DéfinitionEffet tunnel Un axe de transport rapide traverse des territoires sans les desservir : seuls ses points de connexion en profitent.

Conclusion · Partie IModèle agro-minier, ISI, néolibéralisme, néo-extractivisme : chaque paradigme a apporté un essor puis une crise. La région s'insère dans la mondialisation, mais toujours en périphérie pourvoyeuse de matières premières, désormais pour la Chine.

Partie II

Des problèmes structurels qui entravent l'émergence et interrogent la durabilité

Dépendance, inégalités et coût environnemental empêchent l'émergence de devenir un développement durable.

II.1 Un modèle d'émergence dépendant et vulnérable

≈ 80 %du PIB du Venezuela perdu entre 2013 et 2022

Une émergence suspendue aux cours. La chute des cours en 2014 et la fin du « supercycle » chinois interrompent brutalement l'émergence, et la rente bloque la diversification des économies.

ExempleLe Brésil (2015-2016) puis l'Argentine (2018-2020) entrent en récession.

Le Venezuela, cas d'école de la malédiction. Premières réserves de pétrole du monde, le pays a dépensé la rente sans diversifier son économie, puis les sanctions américaines de 2019 ont fermé ses marchés.

ExempleLa production passe de 3,2 millions de barils par jour en 2012 à moins d'un million au début des années 2020.

Une nouvelle phase sous influence américaine. Après la capture de Maduro par les forces américaines, le 3 janvier 2026, le pétrole vénézuélien se rouvre aux capitaux américains.

ExempleL'accord annoncé fin août 2026 donnerait aux États-Unis le contrôle majoritaire de plus de 65 milliards de barils.

DéfinitionMalédiction des ressources (Richard Auty, 1993) Paradoxe des pays riches en ressources, qui obtiennent souvent de moins bons résultats que les autres en croissance, en gouvernance et en indicateurs sociaux.

II.2 Des pays inégalitaires pris au « piège du revenu intermédiaire »

1,2 %du PIB consacré à la R&D au Brésil, le plus haut niveau de la région, contre 2 à 3 % dans les pays développés

Une convergence en panne. Faute de R&D et de montée en gamme, l'écart se creuse avec les pays riches : il faudrait parler de stagnation plutôt que d'émergence.

ExempleDe 1989 à 2019, le PIB par habitant progresse de 34 % au Mexique, mais de 55 % aux États-Unis.

Des inégalités qui bloquent l'investissement. Les pauvres épargnent peu, les riches placent leur épargne à l'étranger, et des bases fiscales étroites privent les États de moyens.

RéférencePour Ricardo Lagos, l'Amérique latine n'est pas « le continent le plus pauvre, mais peut-être bien le plus injuste ».

Une économie de la « débrouille ». Le secteur informel, réponse aux carences des États et des marchés, progresse depuis les années 1990.

ExempleEn Bolivie, 75,6 % de l'emploi non agricole est informel (OIT, 2018).

DéfinitionPiège du revenu intermédiaire (Gill et Kharas, 2007) Le rattrapage s'interrompt quand les avantages initiaux (bas salaires, cours élevés) disparaissent avant que la productivité ait progressé.

II.3 Des externalités environnementales massives : une émergence peu durable

13 038 km²de forêt amazonienne brésilienne détruits en 2021, sous Bolsonaro

Un lourd coût environnemental. Mines, monocultures et déforestation épuisent les ressources, polluent les sols et détruisent la biodiversité, et les gouvernements subordonnent souvent l'environnement au développement.

ExempleEn 2019, la rupture d'un barrage de résidus miniers de Vale, à Brumadinho, fait 270 morts.

Des résistances de la société civile et du droit. Écologistes et communautés autochtones obtiennent l'annulation de projets, et les réglementations se multiplient.

ExempleEn 2020, la justice chilienne ferme définitivement la mine d'or de Pascua-Lama, dans les glaciers andins.

Vers une émergence plus durable ? La région mise sur les énergies renouvelables, de l'hydroélectricité au solaire chilien.

ExempleLe Costa Rica a stoppé la déforestation : la forêt couvre de nouveau plus de la moitié de son territoire.

Conclusion · Partie IIDépendance aux cours et à la Chine, piège du revenu intermédiaire, inégalités et coût environnemental font de l'émergence latino-américaine un processus fragile, qui peine à devenir un véritable développement.

Partie III

Des émergences spatialement très diverses

L'émergence est sélective à toutes les échelles : quelques métropoles, quelques pays, et un Brésil émergé mais incomplet.

III.1 À l'échelle nationale, des métropoles et des interfaces, moteurs de l'émergence

+ de 30 %du PIB régional produit par les 40 premières agglomérations

Une émergence d'abord métropolitaine. Plus de 60 % du PIB vient du tertiaire, concentré dans les grandes villes, vitrines de l'émergence avec leurs quartiers d'affaires.

ExempleAu Pérou, Lima, avec 29 % des habitants, crée plus de la moitié de la richesse nationale.

Une mondialisation incomplète. Les métropoles latino-américaines restent loin des grandes villes mondiales.

ExempleSeules Mexico, São Paulo, Buenos Aires et Santiago sont des villes mondiales de catégorie « alpha » (GaWC).

La valorisation des interfaces. Les frontières actives et surtout les littoraux concentrent les activités, au détriment des intérieurs.

ExempleLa frontière avec les États-Unis, la « Mexamérique », relie deux territoires complémentaires.

DéfinitionInterface Zone de contact entre deux espaces contrastés, où se réalisent des échanges.

III.2 À l'échelle continentale, des pays émergents en nombre limité

1 850 Md$de PIB pour le Mexique en 2024, 2e économie de la région

Une hiérarchie de l'émergence. Laurent Carroué distingue un Brésil « émergé », deux puissances émergentes continentales (Mexique, Argentine) et des pays intermédiaires dépendants de leurs ressources (Chili, Colombie, Pérou).

ExempleL'Argentine, 3e économie de la région, reste freinée par l'inflation et les crises de la dette.

De nombreux pays restent pauvres. La Bolivie, le Paraguay, l'Amérique centrale et la plupart des Caraïbes restent à l'écart, sauf exceptions comme le Guyana pétrolier.

ExempleHaïti, seul PMA du continent, voit les gangs contrôler environ 90 % de Port-au-Prince.

III.3 Le Brésil : puissance émergente ou émergée ?

2 185 Md$de PIB en 2024, 10e économie du monde

Une puissance économique de premier plan. Agriculture, mines, pétrole et industrie (Embraer) : les exportations ont triplé de 2000 à 2022, et les firmes brésiliennes rayonnent en Amérique latine.

ExempleElles contrôlent plus d'un cinquième de l'économie bolivienne.

La « ferme du monde », mais dépendante. L'agro-industrie pèse environ un quart du PIB ; le pays dépend de ses ressources et de la Chine, son 1er partenaire, et pèse peu dans la finance mondiale.

ExempleLe Brésil est le 1er exportateur mondial de café et de viande bovine.

Un soft power surtout régional. Son modèle culturel rayonne surtout à l'échelle régionale, malgré l'accueil de grands événements mondiaux (Coupe du monde 2014, Jeux olympiques de Rio 2016).

ExempleLe groupe Globo exporte ses telenovelas dans près de 130 pays.

Une ambition diplomatique incertaine. Porte-parole des Suds sous Lula, aligné sur Trump sous Bolsonaro, le Brésil cherche encore sa place entre les grands et les pays pauvres.

ExempleDepuis 2005, il revendique avec le G4 un siège de membre permanent au Conseil de sécurité.

Conclusion · Partie IIIL'émergence est sélective à toutes les échelles : des métropoles et des interfaces motrices, deux puissances continentales, de nombreux pays pauvres, et un Brésil « émergé » par son poids économique, mais qui reste une puissance incomplète.

L'essentiel en 30 secondes
  • Une émergence heurtée : du modèle agro-minier exportateur hérité de la colonisation à la « valse des paradigmes » (ISI, consensus de Washington, néo-extractivisme), chaque essor finit dans une crise.
  • Des problèmes structurels : dépendance aux cours et à la Chine (la malédiction des ressources, jusqu'à la faillite du Venezuela), piège du revenu intermédiaire, inégalités, informalité et coût environnemental.
  • Des émergences très diverses : des métropoles et des interfaces moteurs, un Brésil « émergé » mais incomplet, deux puissances continentales et de nombreux pays restés pauvres.
518 Md$de commerce avec la Chine en 2024, contre 15 en 2000
0,2 %de croissance par an entre 2014 et 2020
42 %des exportations en matières premières en 2013 (27 % en 1980)
2 185 Md$de PIB pour le Brésil en 2024, 10e économie du monde
IPartie I

Une émergence heurtée et ponctuée de crises, à l'origine d'une insertion périphérique

I.1 Émergences et crises : un développement sans cesse reporté ?

Décolonisée dans les premières décennies du XIXe siècle, l'Amérique latine est devenue un laboratoire de la pensée économique du développement. Depuis les indépendances, ses gouvernements ont expérimenté plusieurs modèles, du marxisme au libéralisme, pour rattraper les pays développés : une « valse des paradigmes », selon l'économiste Javier Santiso (Amérique latine. Révolutionnaire, libérale, pragmatique, 2005).

La plupart des pays ont atteint le statut de pays à revenu intermédiaire, mais leurs stratégies ont été systématiquement stoppées par des crises sévères.

Crise

Au sens large (d'où le pluriel « crises »), un événement brutal, une rupture sur un temps très court, mais aussi une évolution longue qui révèle les faiblesses d'un système (crise du logement…). Elle s'accompagne d'une bifurcation. En grec ancien, krisis signifie la décision (du verbe krinein, « juger », « trier ») : dans la tragédie grecque, c'est le moment de vérité où un tri s'opère et entraîne un changement profond.

Le sociologue Edgar Morin relève un retournement complet du sens : le mot qui désignait le moment décisif d'un processus incertain en vient à désigner son contraire.

Les années 2000 : l'émergence enfin réalisée ?

Émergence

Processus par lequel un État s'intègre à l'économie mondialisée grâce à une forte croissance du PIB pendant plusieurs années (Géoconfluences). Le terme vient de la finance : l'expression « marchés émergents » est forgée en 1981 par Antoine van Agtmael, économiste de la Société financière internationale (Banque mondiale), pour désigner des marchés attractifs pour les investisseurs. L'émergence est plus économique que sociale : elle peut ne pas améliorer la vie des plus pauvres, voire accroître les inégalités.

Pour Laurence Daziano (Les pays émergents. Approche géoéconomique, 2014), cinq critères définissent l'émergence : une croissance forte, une classe moyenne, la transition urbaine, une population nombreuse et des infrastructures.

Le retournement : une « nouvelle décennie perdue » ?

La conjoncture se retourne en 2014 avec le ralentissement de la demande chinoise, puis la pandémie de Covid-19 frappe durement la région en 2020. La croissance tombe à 0,2 % par an entre 2014 et 2020 : la CEPAL et le FMI craignent une « nouvelle décennie perdue » pour le développement.

Le géopolitologue Dominique Moïsi voit alors dans l'Amérique latine « le plus désespéré peut-être des continents » (Institut Montaigne, 2020).

Le mot « crise »
Krisisla décision, en grec ancien
Krineinjuger, trier : le moment de vérité de la tragédie
L'émergence des années 2000
Le Brésil parmi les BRICS

Le géant brésilien forme avec la Russie, l'Inde, la Chine puis l'Afrique du Sud le groupe des BRICS, pour rivaliser avec le G7 et accompagner le « basculement du monde » (Laurent Carroué).

Les « jaguars »

Les « jaguars » latino-américains semblent rattraper les « dragons » et les « tigres » asiatiques dans la mondialisation.

Les cinq critères de l'émergence (Daziano)
Une croissance forte

Un taux de croissance d'au moins 5 % par an (critère formulé en 2014).

Une classe moyenne

La croissance fait naître une classe moyenne qui consomme.

La transition urbaine

L'essor des villes accompagne celui de l'économie.

Une population nombreuse

Les émergents s'appuient d'abord sur leur marché intérieur.

Des infrastructures

Des réseaux, logistiques notamment, pour s'intégrer à la mondialisation.

Croissance annuelle du PIB
Années 20005 %
2014-20200,2 %

De l'émergence des années 2000 à la « nouvelle décennie perdue ».

D'une décennie à l'autre
  1. Le Covid-19

    La pandémie frappe durement la région.

  2. Le retournement

    La demande chinoise ralentit.

  3. L'émergence

    Le Brésil parmi les BRICS, les « jaguars » face aux « tigres ».

« Crise signifie indécision : c'est le moment où, en même temps qu'une perturbation, surgissent les incertitudes »
Edgar Morin

I.2 Aux origines du modèle agro-minier exportateur

Pour le géohistorien Christian Grataloup, la « découverte » de l'Amérique permet le « bouclage du monde » : elle marque le point de départ de la mondialisation. Mais l'Amérique latine est d'emblée condamnée à devenir une périphérie dominée et exploitée (Alain Reynaud), un réservoir de matières premières pour le décollage de l'Europe occidentale, puis de l'Amérique du Nord.

Dans Les Veines ouvertes de l'Amérique latine (1971), l'écrivain uruguayen Eduardo Galeano raconte ce pillage des ressources, par les empires coloniaux européens (XVIe-XVIIIe siècles) puis par les États impérialistes (XIXe-XXe siècles).

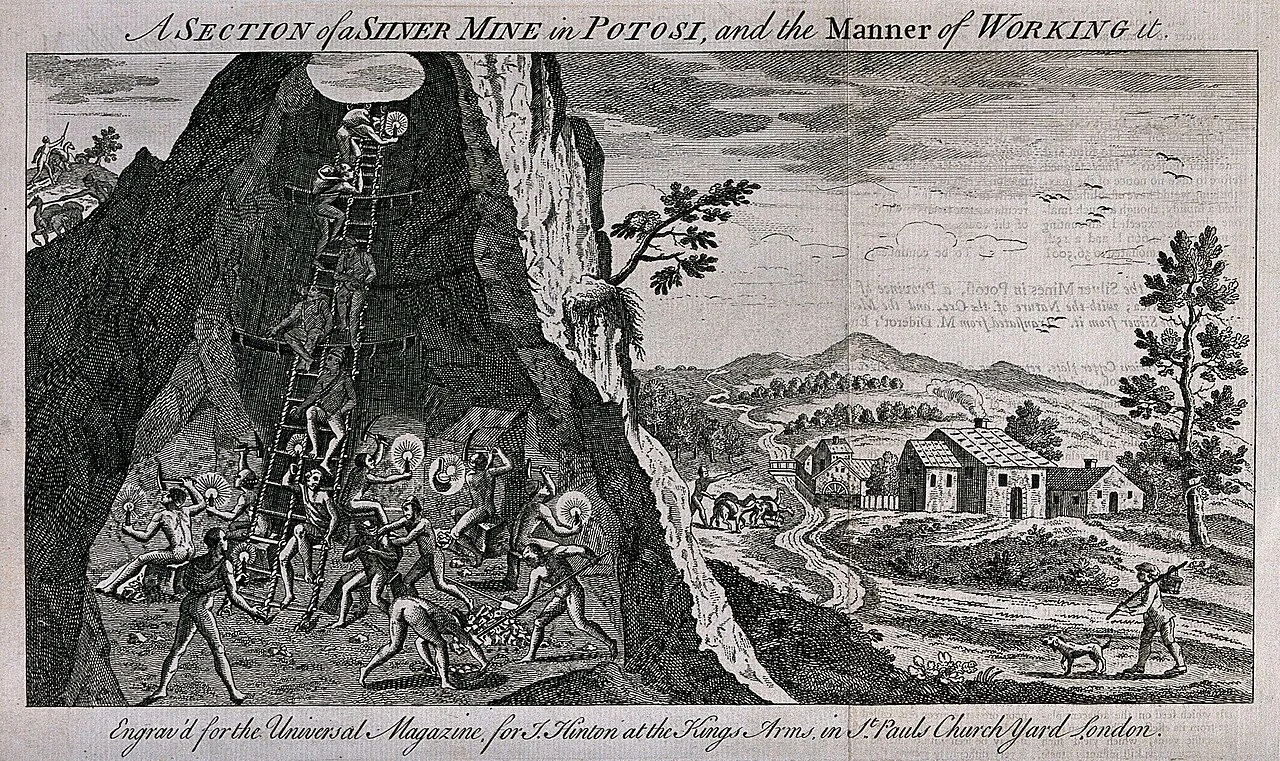
La mine, premier pilier du système colonial. La quête de l'El Dorado, contrée mythique censée regorger d'or, pousse à la conquête au XVIe siècle. Elle échoue, mais les Espagnols découvrent de vastes gisements d'argent, comme ceux du Cerro Rico de Potosí (actuelle Bolivie), exploités dès 1545 grâce au travail forcé des Amérindiens.

Au Brésil, l'activité minière donne même son nom à un État : le Minas Gerais (« mines générales »).

La plantation, second pilier. L'Amérique centrale, les Caraïbes et le Brésil se couvrent de plantations de sucre, de coton, de café et de bananes. Les esclaves africains de la traite y remplacent une main-d'œuvre autochtone décimée par le choc microbien, les violences de la conquête et le travail forcé.

Une économie de traite qui façonne la société et le territoire

Ce système colonial extractiviste produit une société inégalitaire et organise le territoire : les réseaux de transport se déploient en éventail depuis les ports d'exportation du littoral vers les mines et les plantations.

Le géographe Hervé Théry montre qu'au Brésil, le peuplement et la conquête du territoire suivent une succession de cycles, chacun fondé sur une ressource : le bois de braise, le sucre, l'or, puis le café.

Ce système dégage un surplus considérable, d'autant que le travail n'est pas rémunéré, mais sans développement local : les bénéfices restent dans les secteurs exportateurs, sont rapatriés en Europe ou dilapidés par les élites ibériques et créoles, qui importent des produits manufacturés européens.

Après les indépendances et l'abolition de l'esclavage, l'économie de traite devient une économie de rente : via les droits de douane, les exportations de matières premières brutes fournissent l'essentiel des recettes des États.

Modèle agro-minier exportateur

Modèle de développement hérité de la colonisation, fondé sur l'exportation de matières premières brutes, agricoles et minières, vers les pays industrialisés, en échange de produits manufacturés. Il fonde l'insertion originelle de l'Amérique latine dans la mondialisation.

La Première Guerre mondiale, puis la Grande Dépression des années 1930, déstabilisent profondément ces économies : l'effondrement de la demande américaine et européenne entraîne la chute des cours des matières premières.

Intégrée de force à la mondialisation dès le XVIe siècle, l'Amérique latine y entre comme périphérie pourvoyeuse de matières premières. Le modèle agro-minier exportateur enrichit les métropoles et les élites sans développer le territoire, et rend les économies vulnérables aux retournements des cours.

Gravure : mineurs descendant et remontant par des échelles dans une mine d'argent de Potosí, à côté d'un paysage de montagne
Potosí (Bolivie) : gravure du XVIIIe siècle montrant le travail dans une mine d'argent du Cerro Rico, exploité dès 1545, dont l'argent a financé l'Empire espagnol.
Les deux piliers du système colonial
La mine

L'argent du Cerro Rico de Potosí, extrait par le travail forcé des Amérindiens.

La plantation

Sucre, coton, café, bananes, cultivés par des esclaves africains.

Potosí, ville de l'argent
1545découverte du filon du Cerro Rico
+ de 200 000habitants vers 1600 (estimation), l'une des plus grandes villes du monde
Les cycles du Brésil (Hervé Théry)
  1. La région de São Paulo, mise en valeur par les pionniers étudiés par Pierre Monbeig (Pionniers et planteurs de São Paulo, 1952).

  2. La ruée vers l'or du Minas Gerais.

  3. Les plantations esclavagistes du Nordeste.

  4. Le pau-brasil, bois rouge des forêts littorales du Nord-Est, donne son nom au pays.

Le circuit de la rente coloniale
Mines et plantationsargent, or, sucre, café, par le travail forcé et l'esclavage
Ports du littoraldes réseaux en éventail vers l'intérieur
Europeles bénéfices rapatriés ou dilapidés par les élites
Retourdes produits manufacturés importés, sans développement local

I.3 La « valse des paradigmes » : de l'industrialisation endogène au virage néolibéral (années 1930-1990)

Une stratégie volontariste et autocentrée : le modèle cépalien

La crise des années 1930 révèle la vulnérabilité du modèle agro-minier. Les États élaborent une stratégie autocentrée : stimuler la production industrielle nationale pour satisfaire la demande intérieure et réduire la dépendance envers l'étranger.

Elle est portée par des dirigeants nationalistes et populistes, Getúlio Vargas au Brésil (1930-1945, puis 1951-1954), Juan Perón en Argentine (1946-1955), Lázaro Cárdenas au Mexique (1934-1940), et par les économistes de la CEPAL (Commission économique pour l'Amérique latine, créée par l'ONU en 1948).

Industrialisation par substitution aux importations (ISI)

Stratégie préconisée par la CEPAL : limiter l'achat de produits manufacturés étrangers par une hausse massive, mais sélective et évolutive, des droits de douane, un protectionnisme éducateur. La demande intérieure doit faire naître une industrie de biens de consommation, puis de biens intermédiaires, par une « remontée des filières ».

Pour mettre en œuvre cette stratégie, les États se font interventionnistes : planification, nationalisations, appel aux IDE et aménagement du territoire.

  • La planification : le Chili crée dès 1939 la CORFO (Corporación de Fomento de la Producción), chargée de développer l'industrie nationale, à l'origine de nombreuses entreprises publiques.
  • Les nationalisations : en 1938, Cárdenas exproprie les compagnies américaines et britanniques et crée Pemex, pilier de l'industrialisation : énergie bon marché, recettes fiscales, emplois bien payés. Suivent Petrobras au Brésil (1953) et PDVSA au Venezuela (1975).
  • L'appel aux IDE : faute de capitaux nationaux suffisants, les investissements directs étrangers restent indispensables, attirés par la taille du marché et des droits de douane sélectifs.
  • L'aménagement du territoire : il s'agit de diffuser la modernité vers l'intérieur et de rééquilibrer des territoires polarisés par les littoraux.

Kubitschek avait promis « 50 ans de progrès en 5 ans ». Il fait bâtir une nouvelle capitale au cœur des savanes du plateau central : Brasília, construite de 1956 à 1960 sur les plans des architectes modernistes Oscar Niemeyer et Lúcio Costa.

Inaugurée le 21 avril 1960, la ville dessine en plan un avion ou un oiseau, le Plan pilote : l'axe monumental, où siègent les pouvoirs, y croise l'axe résidentiel des superquadras. Le chantier est une aubaine pour les entreprises nationales du BTP et doit tourner le pays vers ses terres intérieures, encore très peu peuplées.

Ce modèle porte ses fruits : l'industrie et l'urbanisation progressent à partir des années 1950. Mais il reste dépendant des importations de biens d'équipement et de technologies, des capitaux étrangers et de l'endettement. Il s'essouffle dans les années 1970-1980, ce qui prépare la crise de la dette et le virage néolibéral.

L'ISI, une remontée des filières
Protectionnisme éducateurdes droits de douane élevés, sélectifs et évolutifs
Biens de consommationune industrie née de la demande intérieure
Biens intermédiairespuis la remontée vers l'amont des filières
Des entreprises publiques pour industrialiser
  1. PDVSA

    Le pétrole vénézuélien.

  2. Petrobras

    Le pétrole brésilien.

  3. CORFO

    Le développement industriel chilien.

  4. Pemex

    Cárdenas exproprie les compagnies américaines et britanniques.

Les « 50 ans de progrès en 5 ans » de Kubitschek

Pour attirer les constructeurs automobiles, Juscelino Kubitschek taxe les voitures importées, mais pas les machines-outils ni les biens intermédiaires, et avantage les firmes qui intègrent des composants fabriqués sur place. Attirées par la taille du marché, elles jouent le jeu : Volkswagen ouvre son usine de São Bernardo do Campo en 1959, Fiat s'installe en 1976 (Ford et General Motors étaient là depuis les années 1920). São Paulo devient un pôle automobile, entouré d'équipementiers brésiliens. Le même système fait naître Embraer (1969), aujourd'hui 3e avionneur mondial, que Boeing a voulu racheter en 2018 avant de renoncer en 2020.

Les deux tours et les deux coupoles du Congrès national du Brésil à Brasília
Brasília, 2015 : le Congrès national d'Oscar Niemeyer, cœur de la capitale créée ex nihilo.
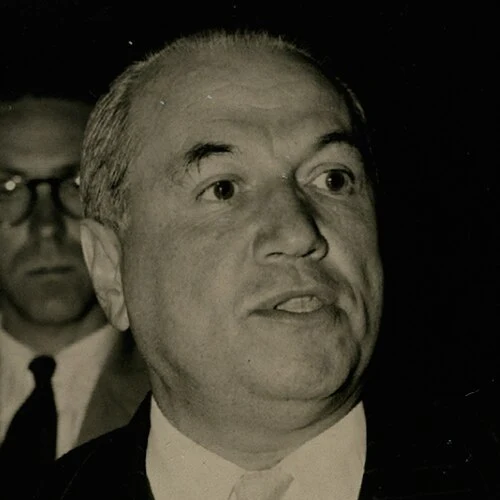
Portrait de Raúl Prebisch
Raúl Prebisch
Économiste argentin · Le Développement économique de l'Amérique latine, 1949
La détérioration des termes de l'échange

Pour Raúl Prebisch, la spécialisation primaire appauvrit le pays qui la choisit : c'est la « détérioration des termes de l'échange ». À long terme, ses exportations de matières premières ne paient plus ses importations de biens manufacturés.

Il rejette ainsi les thèses libérales de David Ricardo sur la division internationale du travail : d'où le modèle de la CEPAL, qui veut industrialiser.

Un bilan mitigé

Des « Quarante Glorieuses » : l'ISI apporte une croissance dynamique (6 % par an dans les années 1970) : ce sont les « Quarante Glorieuses » (Pierre Salama, 2016), de 1935 aux années 1970, avec le « miracle brésilien » des années 1960-1970. Le Mexique et le Brésil deviennent des pays semi-industrialisés.

Des limites lourdes : l'hypertrophie de l'État et sa bureaucratie freinent la croissance. L'imbrication des milieux politiques et d'affaires favorise la corruption. Surtout, la stratégie coûte cher : infrastructures, soutien des salaires, importation de biens d'équipement de plus en plus sophistiqués, alors que les exportations stagnent.

Les États doivent emprunter massivement : de 1970 à 1980, la dette latino-américaine est multipliée par six.

Le virage néolibéral : la « décennie perdue » (années 1980)

Dans les années 1980, la chute des cours et la hausse des taux d'intérêt américains rendent la dette insupportable. En août 1982, le Mexique est le premier pays à faire défaut, suivi par d'autres. La crise de la dette contraint les États à accepter l'aide du FMI et de la Banque mondiale.

Consensus de Washington (John Williamson, 1989)

Ensemble de recettes néolibérales imposées par le FMI et la Banque mondiale aux pays endettés, en échange d'un allègement de leur dette, sous la forme de programmes d'ajustement structurel (PAS) : budgets équilibrés et inflation maîtrisée, désengagement de l'État (privatisations, suppression des subventions), ouverture commerciale et développement fondé sur les exportations.

La CEPAL qualifie les années 1980 de « décennie perdue pour le développement » :

  • La purge sociale est douloureuse : coupes dans les dépenses sociales, suppression d'emplois publics, salaires en baisse de 25 % en moyenne (jusqu'à 50 % au Mexique et au Pérou). Le secteur informel et les trafics (drogue) explosent, les migrations vers les États-Unis s'accélèrent.
  • La croissance n'est pas au rendez-vous : 1 % par an, et un PIB par habitant qui recule de 1,2 % par an, ramené au niveau du milieu des années 1970.
  • Malgré son zèle de « bon élève » du FMI, l'Amérique latine voit l'écart se creuser avec les pays développés, et la concurrence des émergents d'Asie, la Chine en tête, monter.

Les années 1990 : une « décennie d'ombres et de lumières »

Le Mexique ouvre ce cycle avec la « crise tequila » (1994), suivi du Brésil (1999), de l'Équateur (2000), de l'Argentine (2001) et de l'Uruguay (2002). Les pays d'Asie (1997) et la Russie (1998), qui avaient aussi libéralisé rapidement leur économie, sont touchés à leur tour.

La région traverse ainsi quatre décennies de crises, de la crise de la dette à la fin du supercycle des matières premières.

Le modèle cépalien (ISI) industrialise le Mexique et le Brésil, mais finit dans le surendettement. Le consensus de Washington rétablit les équilibres au prix d'une « décennie perdue » et expose la région à la volatilité des capitaux. Aucun paradigme n'a durablement assuré le décollage.

L'opération Lava Jato

L'enquête « Lavage express » met au jour un système de corruption tentaculaire : surfacturation des contrats de Petrobras au profit des géants du BTP, comme Odebrecht, et financement des grands partis, dont le Parti des travailleurs de Lula. Elle illustre les dérives de l'imbrication entre État et grandes entreprises.

La dette, 1970-1980
×6Dette de l'Amérique latine, 1970-1980
40 → 240 Md$Montant de la dette
1/3De la dette des pays en développement
Le laboratoire chilien des Chicago Boys

Sous la dictature du général Pinochet, les « Chicago Boys », économistes chiliens formés à l'université de Chicago et admirateurs du monétariste Milton Friedman (prix Nobel 1976), libéralisent presque totalement l'économie. Après une crise brutale en 1982-1983, le pays connaît une longue croissance (7 % par an de 1984 à 1997). Ce « miracle chilien » sert à justifier les recettes néolibérales, en taisant leur coût social : inégalités creusées, endettement des ménages qui financent seuls santé et éducation.

Ombres et lumières des années 1990
Lumières

Les finances publiques sont assainies et les pays retrouvent l'accès aux marchés financiers, grâce à la confiance des investisseurs rassurés par la caution du FMI.

Ombres

La libéralisation financière crée une nouvelle vulnérabilité : au moindre doute, les capitaux volatils fuient et plongent les pays dans de nouvelles crises.

Quatre décennies de crises
  1. Effondrement du Venezuela (à partir de 2013), récessions du Brésil (2015) et de l'Argentine (2018), puis crise du Covid-19 sur tout le continent (2020). L'Argentine compte cinq crises depuis 1975, record de la région.

  2. Argentine et Uruguay (2001), République dominicaine (2003), crise financière mondiale (2009).

  3. Brésil (1990), Pérou (1993), Mexique et effet tequila (1994), Argentine et Paraguay (1995), Équateur (1996 et 1998), Brésil (1997), Colombie (1999).

  4. Argentine (1980), Chili, Mexique et Uruguay (1981), crise de la dette sur tout le continent (1982), Bolivie (1986), Costa Rica (1987), Argentine et Salvador (1989).

I.4 Un « néo-extractivisme » porté par la « vague rose » des années 2000

Le contexte social dégradé porte au pouvoir une gauche radicale ou réformiste : c'est la « vague rose ».

Malgré leurs différences, ces dirigeants veulent une croissance plus équitable, contre le néolibéralisme et par la lutte contre la pauvreté.

Contre le néolibéralisme : au consensus de Washington, Kirchner et Lula opposent le « consensus de Buenos Aires » (2003).

La lutte contre la pauvreté : des programmes de transferts de revenus : Bolsa Família au Brésil, les Misiones au Venezuela (2003).

Mais, dans leur majorité, ils ne remettent en cause ni l'économie de marché, ni l'ouverture à la mondialisation, ni l'orientation extravertie héritée des années 1980. Ils profitent au contraire du « supercycle » des matières premières, la remontée spectaculaire des cours portée par l'émergence de la Chine, pour désendetter leur pays, s'affranchir de la tutelle du FMI (le Brésil et l'Argentine le remboursent par anticipation fin 2005) et financer leurs programmes sociaux.

Néo-extractivisme (Eduardo Gudynas)

Stratégie hybride décrite par le chercheur uruguayen Eduardo Gudynas : elle combine le modèle agro-minier exportateur des origines et l'interventionnisme d'État d'inspiration cépalienne. L'État capte une part accrue de la rente (nationalisations, taxes) pour financer la redistribution.

Une stratégie qui porte ses fruits

  • Le Brésil est identifié en 2001 par Jim O'Neill (Goldman Sachs) comme l'une des économies émergentes les plus prometteuses, au même titre que les autres BRIC.
  • La région résiste bien à la crise des subprimes : alors que les « PIIGS » européens (Portugal, Italie, Irlande, Grèce, Espagne) sollicitent le FMI, le Brésil propose en 2011 son aide à l'ancienne métropole portugaise. Il goûte ainsi au « basculement du monde ».
  • Les transferts de revenus (Bolsa Família, Misiones) sortent des millions de personnes de la pauvreté et élargissent la classe moyenne : la consommation intérieure soutient à son tour la croissance, et la région devient un marché attractif pour les investisseurs.

La « vague rose » ne rompt pas avec l'extraversion : elle s'appuie sur le supercycle des matières premières pour redistribuer. Ce néo-extractivisme fait reculer la pauvreté et porte la croissance, mais il renoue avec la dépendance à la rente.

La « vague rose »
Venezuela · Hugo Chávez (1999)

Remplacé à sa mort par Nicolás Maduro (2013).

Brésil · Lula (2003)

Élu en 2002, réélu en 2006 ; Dilma Rousseff lui succède en 2011.

Argentine · Néstor Kirchner (2003)

Son épouse Cristina Kirchner lui succède en 2007.

Chili · Michelle Bachelet (2006)

Socialiste, présidente de 2006 à 2010, puis de 2014 à 2018.

Bolivie · Evo Morales (2006)

Premier président amérindien du pays, au pouvoir jusqu'en 2019.

Équateur · Rafael Correa (2007)

Au pouvoir jusqu'en 2017 (« révolution citoyenne »).

Uruguay · José Mujica (2010)

Ancien guérillero, après Tabaré Vázquez (2005).

Nicaragua · Daniel Ortega (2007)

L'ancien chef sandiniste revient au pouvoir, qu'il n'a plus quitté.

Les années 2000 en chiffres
5 %Croissance annuelle du PIB, années 2000
3,4 %Hausse annuelle du revenu par habitant
1,2 %Contre seulement, pour le G7
Le supercycle des matières premières
L'émergence de la Chineune demande massive
Des cours en forte haussela rente des exportateurs grossit
L'État redistribueFMI remboursé, programmes sociaux

I.5 La Chine, devenue un partenaire économique majeur

En vingt ans, la Chine s'impose comme un partenaire majeur de l'Amérique latine : elle déclasse l'Union européenne et concurrence les États-Unis dans leur « arrière-cour ».

Un partenaire commercial de premier plan

La Chine représente 14 % des exportations latino-américaines et 20 % de leurs importations. Elle est déjà le 1er partenaire commercial du Brésil, du Chili, du Pérou et de l'Uruguay.

Elle est le catalyseur du néo-extractivisme : 70 à 95 % des exportations latino-américaines vers la Chine sont des produits primaires. Elle absorbe 95 % du fer, la moitié du cuivre et un quart du plomb exportés par le Pérou ; la moitié de sa consommation de soja vient du Brésil et de l'Argentine, premiers exportateurs mondiaux.

La Chine, partenaire commercial
15 → 518 Md$Commerce Chine-Amérique latine, 2000-2024
16 %Part de la Chine dans le commerce de la région
38 %Part des États-Unis (1 215 Md$)
69 %Du commerce américain avec la région se fait avec le Mexique
La Chine, débouché des matières premières
70 à 95 %des exportations vers la Chine sont des produits primaires
95 %du fer exporté par le Pérou part en Chine
1/2du soja consommé en Chine vient du Brésil et de l'Argentine
Échanges commerciaux avec l'Amérique latine, en milliards de dollars
Chine, 2000 15 Chine, 2024 518 (16 %) États-Unis, 2024 1 215 En vingt-cinq ans, le commerce avec la Chine a été multiplié par plus de 30.

Commerce extérieur de l'Amérique latine : la Chine, 2e partenaire de la région, encore loin derrière les États-Unis. Source : données 2024 citées dans le cours.

Un investisseur et un créancier

Avec un stock d'IDE de 187 milliards de dollars en 2022, la Chine est le 3e investisseur de la région, loin derrière les États-Unis (1 040 Md$) et l'Union européenne (765 Md$).

Elle est surtout devenue le principal créancier de la région, au nom de la « coopération Sud-Sud » qui séduit des pays échaudés par la sévérité du FMI. Ses prêts ont dépassé ceux de la Banque mondiale et de la Banque interaméricaine de développement : plus de 178 milliards de dollars entre 2005 et 2020, surtout au Brésil et aux pays mal notés qui accèdent difficilement aux marchés (Venezuela, Équateur, Argentine).

Pékin ne conditionne pas ses prêts à des réformes (austérité, démocratisation), mais il négocie l'usage de produits chinois dans les projets financés et l'accès aux matières premières : hydrocarbures, minerais, productions alimentaires. 88 % des prêts financent l'énergie et les infrastructures, comme le projet de réacteur nucléaire Atucha III en Argentine (accord de 8 milliards de dollars signé en 2022).

Les « nouvelles routes de la soie » latino-américaines

Pour s'assurer l'accès aux ressources, écouler ses surcapacités et étendre ses marchés, la Chine invite la région à rejoindre la Belt and Road Initiative (BRI) : une vingtaine de pays y adhèrent, du Panama, premier en 2017, à la Colombie en 2025.

Tous les projets n'aboutissent pas. Le canal du Nicaragua, concédé en 2013 à HKND, société hongkongaise d'un homme d'affaires chinois, avec l'appui de Daniel Ortega, pour concurrencer le canal de Panama, est à l'arrêt dès 2015-2016 faute de financement ; Managua annule la concession en 2024.

Au Panama, un accord de sécurité d'avril 2025 autorise des déploiements par rotation de troupes américaines sur des installations panaméennes et donne la priorité de passage aux navires de guerre américains.

Une influence culturelle et diplomatique

Pékin comble son déficit d'influence par les instituts Confucius, souvent adossés à des universités locales : plus de 45 en 2024, dont 10 au Brésil. Il cherche aussi à isoler Taïwan, dont les derniers alliés sont surtout latino-américains (Paraguay, Guatemala, Belize…). Le Panama (2017), la République dominicaine et le Salvador (2018), le Nicaragua (2021) puis le Honduras (2023) ont ainsi rompu avec Taipei pour reconnaître Pékin.

Limites et critiques

  • Des échanges asymétriques : la demande chinoise soutient la croissance, mais ramène la région au rôle de fournisseur de matières premières.
  • De nouvelles dépendances : pour rembourser la Chine, son premier créancier, l'Équateur lui a cédé l'essentiel de ses exportations de pétrole brut pendant des années.
  • Les deux plus grandes économies, le Brésil et le Mexique, n'ont pas signé d'accord BRI.

La Chine est devenue un partenaire commercial, un investisseur et un créancier majeur, qui sécurise ses approvisionnements et projette son influence jusqu'au canal de Panama. Elle conforte le néo-extractivisme et fait de la région un terrain de la rivalité sino-américaine.

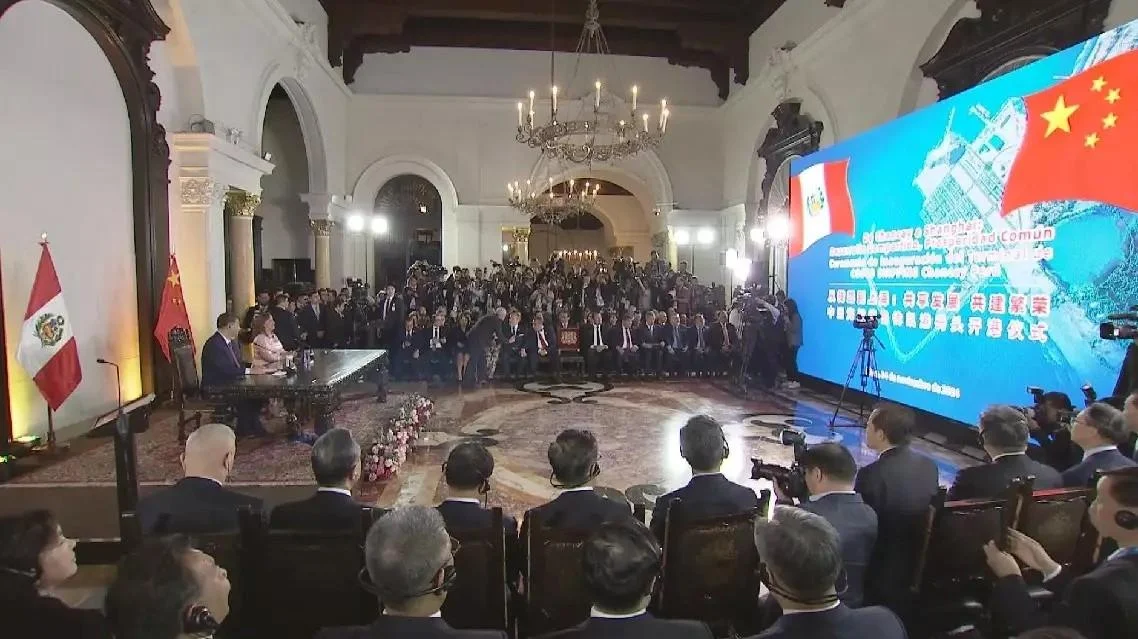
Dans un salon du palais présidentiel de Lima, Xi Jinping et Dina Boluarte assis à une table face à un écran géant montrant le port de Chancay entre les drapeaux péruvien et chinois
Lima, 14 novembre 2024 : inauguration virtuelle du mégaport de Chancay par Xi Jinping et la présidente péruvienne Dina Boluarte, depuis le palais présidentiel.
Chancay, porte d'entrée de la Chine en Amérique du Sud

À 80 km au nord de Lima, le mégaport de Chancay est construit par Cosco Shipping Ports, filiale du géant maritime d'État chinois, qui en détient 60 % aux côtés du groupe minier péruvien Volcan : un investissement d'environ 3,5 milliards de dollars. Son terminal en eau profonde accueille les plus gros porte-conteneurs du monde. Le trajet vers Shanghai tombe à 25-30 jours, contre 35 à 40 par les ports mexicains ou américains, ce qui ouvre la Chine aux produits frais péruviens (avocats, raisins). Il relance aussi le projet de train bi-océanique entre le Brésil et la côte pacifique.

Le canal de Panama, enjeu sino-américain

Le Panama rompt avec Taïwan en 2017 : la Chine y multiplie les projets (terminal de croisière, 4e pont sur le canal de 1,4 milliard de dollars). Le groupe hongkongais CK Hutchison exploite depuis 1997 les ports de Balboa (Pacifique) et de Cristóbal (Atlantique), aux deux extrémités du canal. Washington y voit une menace, car les trois quarts des marchandises qui l'empruntent viennent des États-Unis ou y vont. Sous souveraineté américaine dès 1903, le canal a été rendu au Panama en 1999 (traités Torrijos-Carter de 1977) ; Donald Trump menace en 2025 d'en reprendre le contrôle.

Panama, 2025-2026
  1. La Cour suprême du Panama juge la concession de Hutchison inconstitutionnelle ; le danois APM Terminals (Maersk) gère les deux ports à titre provisoire, et les procédures d'arbitrage se multiplient.

  2. CK Hutchison annonce la vente de ses ports, dont Balboa et Cristóbal, à un consortium mené par BlackRock et MSC (22,8 milliards de dollars) : Pékin bloque l'opération.

  3. Le Panama annonce son retrait de la BRI.

« Les Chinois ne viennent pas acheter au Brésil. Ils sont en train d'acheter le Brésil ! »
Jair Bolsonaro, campagne présidentielle de 2018

I.6 Une « modernisation conservatrice » : la reprimarisation des économies

Dès les années 2000, des dirigeants progressistes comme Rafael Correa en Équateur (2007-2017) ou Evo Morales en Bolivie (2006-2019) assument de fonder le développement sur l'extractivisme : un « développementisme extractiviste ».

On peut parler de « modernisation conservatrice », selon l'expression de Jacques Chonchol, agronome et ministre de l'Agriculture de Salvador Allende, transposée ici à toute l'économie : « conservatrice » dans ses fondements, « modernisation » dans ses moyens.

Reprimarisation

Le secteur primaire concentre les investissements et occupe une place croissante dans les exportations, puis dans la création de richesse, au détriment de l'industrie et des services.

Le poids persistant des mines

La région assure une part essentielle de la production minière mondiale : cuivre (45 %, avec le Chili, 1er producteur, et le Pérou), argent (40 %, avec le Mexique, 1er producteur, et le Pérou, 2e), bauxite (26 %), zinc (23 %), plomb (20 %), or (18 %), nickel (15 %).

Le Brésil est le 2e producteur de fer, derrière l'Australie. Dans la région de Carajás (État du Pará), le groupe brésilien Vale exploite depuis 1985 la plus grande mine de fer à ciel ouvert du monde.

Le pays compte de nombreuses petites mines aux conditions de travail dangereuses : en 2010, les « 33 » mineurs de San José restent bloqués sous terre pendant 69 jours. Mais l'essentiel de la production vient de gigantesques complexes.

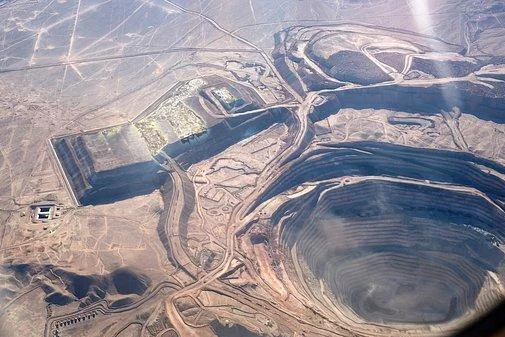
Chuquicamata, dans le désert d'Atacama, à 2 800 m d'altitude, fut longtemps la plus grande mine de cuivre à ciel ouvert du monde. Après plus d'un siècle d'extraction, CODELCO la transforme en mine souterraine en 2019 : un moyen de prolonger l'exploitation de plusieurs décennies et de répondre aux habitants de Calama, ville entièrement polarisée par la mine, qui dénoncent la pollution de l'air.

Les déchets solides, liquides et gazeux du traitement du minerai sont une source de pollution massive, symptôme d'un modèle rentier. Près de Santiago, la mine de Los Bronces (Anglo American, 3 500 m d'altitude) accélère la fonte des glaciers andins, car ses poussières réduisent leur albédo ; elle consomme d'immenses volumes d'eau douce, menace l'approvisionnement de la capitale et contamine les eaux (cuivre, arsenic) depuis ses bassins de résidus, comme Las Tórtolas.

Le cuivre chilien, exporté surtout vers la Chine, qui consomme la moitié du cuivre mondial, est une ressource stratégique de l'électrification du monde. Mais son exploitation accroît la pression sur des écosystèmes andins déjà fragilisés par le changement climatique.

Le triangle du lithium, « or blanc » de la transition

L'Argentine, la Bolivie et le Chili se partagent les plus grandes réserves de lithium, métal des batteries lithium-ion. Ce « triangle du lithium » (ou triangle ABC), sur les hauts plateaux arides des Andes, concentrerait plus de la moitié des ressources identifiées. Le lithium s'y trouve dans les salares :

Salar

Immense bassin endoréique où une évaporation intense a accumulé des sels et des saumures riches en lithium. On l'extrait dans des séries de piscines d'évaporation qui concentrent le métal grâce au soleil : une exploitation qui demande peu de main-d'œuvre, surtout des chimistes et ingénieurs venus des grandes villes. Il n'existe donc pas de « villes du lithium » comme il existe des villes minières.

Le triangle est devenu un espace de compétition entre puissances. Y sont présents des groupes australiens (Rio Tinto, après le rachat d'Arcadium Lithium pour 6,7 milliards de dollars en 2025), américains (Albemarle, dans le désert d'Atacama), européens (le français Eramet, qui exploite depuis 2024 le gisement de Centenario-Ratones en Argentine) et surtout chinois (Ganfeng, Tianqi, CBC).

Pékin veut sécuriser son approvisionnement et contrôler toute la chaîne de valeur des batteries, de l'extraction au raffinage. Mais les cadres juridiques expliquent l'inégale répartition des investissements : monopole d'État en Bolivie, État propriétaire au Chili, ouverture en Argentine.

Bolivie : le monopole d'État : depuis 2008, sous Evo Morales, l'État a le monopole des salars, avec l'entreprise publique YLB (2017). Il veut bâtir une filière complète, jusqu'aux batteries, pour enfin tirer un développement de ses ressources (argent, étain, gaz). Une première usine de carbonate a été inaugurée, mais le pays ne produit pas encore à l'échelle industrielle.

Chili : l'État propriétaire : les gisements appartiennent à l'État, qui ne les concède pas mais a signé des contrats d'exploitation avec des entreprises privées contre des redevances. En 2023, une stratégie nationale du lithium confie à CODELCO la conduite d'une alliance avec SQM.

Argentine : l'ouverture : depuis les ajustements des années 1990, un cadre néolibéral attire les capitaux (avantages fiscaux, faibles droits miniers). Dans ce pays fédéral, les ressources appartiennent aux provinces : la plupart des projets se concentrent à Jujuy, Salta et Catamarca.

L'agriculture, vitrine de la modernisation conservatrice

Depuis les années 1980, l'agriculture a été modernisée en un système agro-industriel sur le modèle américain et européen, avec de puissantes firmes agroalimentaires. Mais cette modernisation n'a pas remis en cause les inégalités foncières héritées de la plantation coloniale, entre latifundia et minifundia.

L'agriculture latino-américaine assure 14 % de la production agricole mondiale. Elle fournit les trois quarts des exportations mondiales de bananes (Amérique centrale, Équateur) et la moitié de celles de café et de sucre.

L'exemple du soja argentin, étudié par Stéphane Dubois (2015). L'Argentine est le 3e producteur et exportateur mondial de soja, derrière les États-Unis et le Brésil. Elle a remonté la filière vers la trituration : elle est le 1er exportateur mondial de farine et d'huile de soja.

Presque absente dans les années 1970, la culture, en majorité transgénique, passe de 6,5 millions de tonnes en 1988 à une cinquantaine aujourd'hui, par l'extension des surfaces, dans la Pampa jadis vouée à l'élevage et sur les fronts pionniers du Chaco, et par la hausse des rendements (OGM).

Pools de siembra (« pools de semis »)

Placements à court terme développés par des courtiers argentins dans les années 1990-2000, quand les produits agricoles deviennent des placements jugés sûrs et rentables : l'investisseur finance une campagne de soja, du semis à la récolte, autour d'un pool réunissant un agronome, des entreprises de travaux agricoles et des propriétaires qui louent leurs terres. Certains ont fait fortune (Adecoagro, Los Grobo, Cresud) ; les petits paysans, eux, sont exclus de cette économie.

Des filières de niche à forte valeur ajoutée se développent aussi : vins chiliens et argentins, fleurs d'Équateur et de Colombie, mangues du Pérou, avocats du Mexique et du Pérou. Irrigation, intrants et transferts de savoir-faire y répondent aux standards de la grande distribution occidentale (calibrage, délais).

Le Chili valorise sa diversité climatique : vignobles des vallées méditerranéennes, salmoniculture sur la côte à fjords du Sud, fruits et légumes des zones tempérées qui arrivent en contre-saison sur les étals européens.

L'agriculture ne pèse plus que 6 % du PIB de la région en 2020 (4 % au Mexique et au Chili, mais 12 % en Bolivie et 15 % au Nicaragua). Avec l'amont et l'aval de la filière agro-industrielle, elle dépasse pourtant 20 % du PIB dans la plupart des pays.

Une nouvelle donne énergétique

  • Le Brésil détient moins de 1 % des réserves, mais s'impose parmi les dix premiers producteurs depuis la découverte par Petrobras, entre 2006 et 2008, des gisements offshore du « pré-sal », au large de Rio de Janeiro. Devenu un acteur pétrolier influent, il rejoint la charte de coopération de l'OPEP+ en 2025.
  • L'Amazonie de l'Équateur recèle un fort potentiel ; le Mexique produit autant que le Brésil, mais ses gisements s'épuisent.
  • Pour le gaz, l'Argentine, grâce aux hydrocarbures de Patagonie (Vaca Muerta), reste le 1er producteur de la région, devant la Bolivie.
  • Les gouvernements de gauche reprennent la main sur les hydrocarbures : nationalisation totale en Bolivie (Morales, 2006), partielle au Venezuela (Chávez, 2007) et en Argentine (rachat de 51 % d'YPF à Repsol, Cristina Kirchner, 2012).

La reprimarisation recentre les économies sur les mines (cuivre, lithium), l'agro-industrie (soja) et l'énergie. Modernisée mais « conservatrice », elle laisse intactes les inégalités foncières et alourdit le coût environnemental, tandis que la Chine en est le premier client.
Une « modernisation conservatrice »
« Conservatrice »

Elle ne remet pas en cause les fondements du modèle agro-minier exportateur.

« Modernisation »

Elle cherche à déjouer la « malédiction des matières premières » : systèmes productifs modernisés, partenaires diversifiés, infrastructures de transport pour mieux maîtriser l'insertion dans la mondialisation.

La reprimarisation en chiffres
27 % → 42 %Part des matières premières dans les exportations, années 1980-2013
45 %Part des biens manufacturés dans les exportations de la région
57 % → 32 %Produits manufacturés dans les exportations du Brésil, 2000-2019
Part de la région dans la production minière mondiale
Cuivre45 %
Argent40 %
Bauxite26 %
Zinc23 %
Plomb20 %
Or18 %
Nickel15 %

Le Chili et le Pérou pour le cuivre, le Mexique et le Pérou pour l'argent.

Le cuivre, salaire du Chili

Le Chili possède environ un cinquième des réserves mondiales de cuivre et en est le 1er producteur (près d'un quart de la production mondiale). Nationalisé par Salvador Allende en 1971, sans retour en arrière sous Pinochet, le métal rouge reste « le salaire du Chili » : environ 10 % du PIB et près de la moitié des exportations. Sa production a crû d'un cinquième depuis le début des années 2000, tirée par la Chine puis, dans les années 2020, par les transitions énergétique et numérique. L'entreprise publique CODELCO, l'un des premiers producteurs mondiaux, a survécu à la thérapie ultralibérale des années Pinochet.

Vue d'avion du cratère en gradins de la mine de Chuquicamata, entouré de pistes et de terrils dans le désert
Désert d'Atacama (Chili) : le cratère de Chuquicamata, vu d'avion, long de 4,5 km et profond de plus de 1 km.
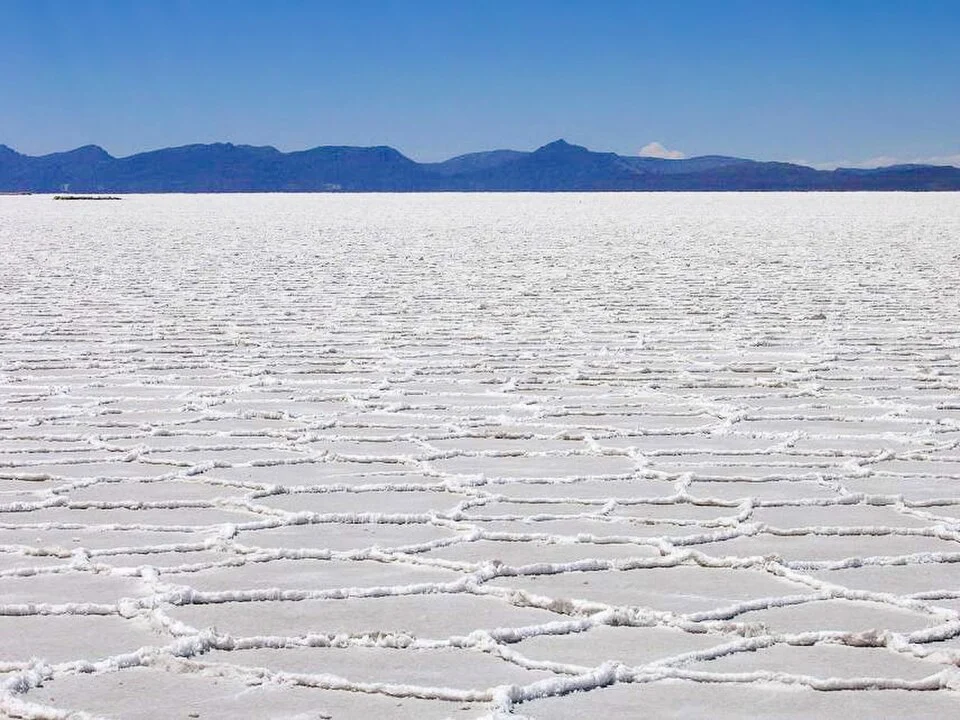
Une immense étendue de sel blanc craquelée en polygones, sous un ciel bleu, avec des montagnes à l'horizon
Le salar d'Uyuni (Bolivie), le plus grand du monde : une croûte de sel au-dessus de saumures riches en lithium.
Trois salars
Salar del Hombre Muerto

Le gisement argentin, au cœur de la Puna, ouvert aux groupes étrangers.

Salar d'Uyuni

Le plus grand salar du monde, en Bolivie, encore peu exploité.

Salar d'Atacama

Le grand gisement en exploitation du Chili (SQM, Albemarle).

Les groupes chinois du lithium
Ganfeng Lithium

Engagé dans plusieurs projets argentins (Mariana).

Tianqi Lithium

Actionnaire à 24 % du chilien SQM depuis 2018, qui exploite le salar d'Atacama.

CBC (groupe CATL)

Le consortium lié au leader des batteries a signé en 2023 un accord avec l'État bolivien pour deux usines de carbonate de lithium à Uyuni.

Latifundia et minifundia
Latifundia

Immenses domaines (haciendas, estancias, fazendas), jadis bastions d'oligarchies à la mise en valeur extensive, devenus de grandes exploitations intensives (mécanisation, intrants, OGM) tournées vers les marchés mondiaux.

Minifundia

Petites exploitations familiales tournées vers l'autoconsommation.

Le poids agricole de la région
14 %de la production agricole mondiale
3/4des exportations mondiales de bananes
1/2des exportations mondiales de café et de sucre
6 %du PIB régional en 2020
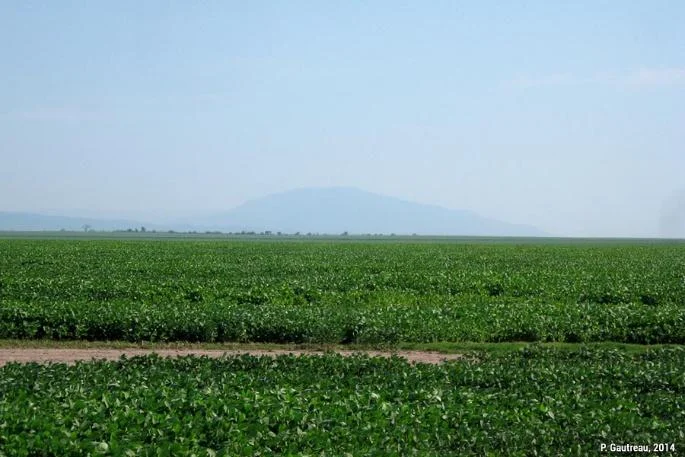
Un immense champ de soja vert s'étend jusqu'à l'horizon, devant les premiers reliefs des Andes dans la brume
Province de Salta (Argentine), 2014 : le soja remplace la forêt sèche du Chaco, au pied des Andes (cliché Pierre Gautreau).
Le pétrole latino-américain
19 %Des réserves prouvées mondiales de pétrole
14 % → 9 %Part de la production mondiale, avant et après l'effondrement vénézuélien
4 %Des réserves mondiales de gaz
La gauche reprend la main sur les hydrocarbures
  1. Argentine

    Rachat de 51 % d'YPF à Repsol (Cristina Kirchner).

  2. Venezuela

    Nationalisation partielle (Chávez).

  3. Bolivie

    Nationalisation totale (Morales).

Deux nouveaux pôles énergétiques
Pré-salpétrole offshore du Brésil, découvert en 2006-2008
Vaca Muertagaz de Patagonie : l'Argentine, 1er producteur de la région

I.7 Moderniser les infrastructures et les réseaux logistiques

L'émergence suppose des structures logistiques modernes. Or, faute d'investissements depuis le virage néolibéral et du fait de l'immensité des territoires, les infrastructures ne sont pas à la hauteur : le transport renchérit fortement le coût de production. Des projets de modernisation sont lancés depuis les années 2000.

La modernisation des ports

Les ports souffrent de leur périphéricité par rapport aux grandes routes maritimes et de leur sous-dimensionnement : Santos, 1er port du Brésil et d'Amérique latine, n'est qu'aux alentours du 40e rang mondial et sature souvent. Rosario concentre environ 80 % des exportations argentines de soja.

La modernisation du canal de Panama

Long d'environ 80 km, le canal relie depuis 1914 l'Atlantique et le Pacifique : c'est, avec Suez, l'un des grands points de passage stratégiques (choke points) du monde.

Après la rétrocession de 1999, le Panama lance de grands travaux : le canal élargi, inauguré en 2016, accueille la quasi-totalité de la flotte mondiale, des porte-conteneurs géants (jusqu'à 14 000 conteneurs) aux méthaniers, une aubaine pour les hydrocarbures américains destinés à l'Asie. Plus larges et plus profondes, les nouvelles écluses recyclent une partie de leur eau grâce à des bassins latéraux.

Le canal reste vulnérable au climat : la sécheresse de 2023-2024 a fait baisser le niveau du lac Gatún, qui alimente les écluses, et imposé une forte réduction du nombre de passages.

Les corridors bi-océaniques

Corridor de développement

Territoire d'intégration régionale devenu attractif et parfaitement interconnecté grâce à des infrastructures de transport performantes. Pour la géographe Nathalie Fau (2019), un corridor ne se contente pas de relier des pôles : il favorise des activités de transformation locales, attire les investissements et fait naître de nouvelles formes de gouvernance.

Il s'agit de relier les espaces productifs de la façade atlantique, qui concentre pour des raisons historiques les grands pôles économiques, à ceux de la façade pacifique, tournée vers l'Asie, tout en désenclavant l'intérieur (Andes, Amazonie, Paraguay et Bolivie, privés de littoral).

En 2000, l'Initiative pour l'intégration de l'infrastructure régionale sud-américaine (IIRSA), financée notamment par la Banque interaméricaine de développement, lance une dizaine de corridors bi-océaniques. Le Mercosur et le SICA les encouragent, car ils valorisent les espaces transfrontaliers. Le Chili veut ainsi devenir un « pays-port » : les exportations du continent passeraient par ses ports, les importations asiatiques feraient le chemin inverse.

Un impact inégal sur le développement des territoires :

Effet tunnel

Un axe de transport rapide traverse des territoires sans les desservir : seuls les points de connexion (extrémités, échangeurs) en profitent, tandis que les espaces intermédiaires restent à l'écart du développement.

  • Les corridors font naître des enclaves productives connectées aux ports, mais laissent sans développement une partie des territoires traversés.
  • Leurs effets environnementaux sont lourds : la route interocéanique sud, achevée entre le Brésil et le Pérou au début des années 2010, a stimulé l'orpaillage illégal et la déforestation de l'Amazonie péruvienne (Madre de Dios).
  • Ils sont contestés par les populations locales : en Bolivie, la marche des peuples autochtones de 2011 fait suspendre une route de 300 km à travers le territoire indigène et parc national Isiboro-Sécure (TIPNIS) ; une loi de 2017 lève pourtant la protection du parc et relance le projet.
  • Certains projets sont en panne, faute d'investissements publics (corridor Salvador-Honduras) ou après le retrait des capitaux étrangers (canal du Nicaragua).

Ports, canal de Panama et corridors bi-océaniques doivent mieux insérer la région dans la mondialisation, surtout vers l'Asie. Mais leurs retombées restent aux extrémités et dans les régions exportatrices (effet tunnel).

Rosario, premier complexe d'exportation du soja

Sur le Paraná, en amont du Río de la Plata, au débouché de l'hidrovía, artère navigable qui remonte jusqu'au Paraguay et au Brésil, le port fluvial de Rosario accueille les navires transocéaniques qui viennent charger au cœur de la Pampa. Il assure environ 80 % des exportations argentines de soja : contrairement au Brésil, la distance entre zones de production et terminaux est réduite. Cargill, Bunge ou Louis Dreyfus y ont bâti de vastes complexes de trituration (tourteaux, huiles) : Rosario est aussi une grande place de négoce du soja.

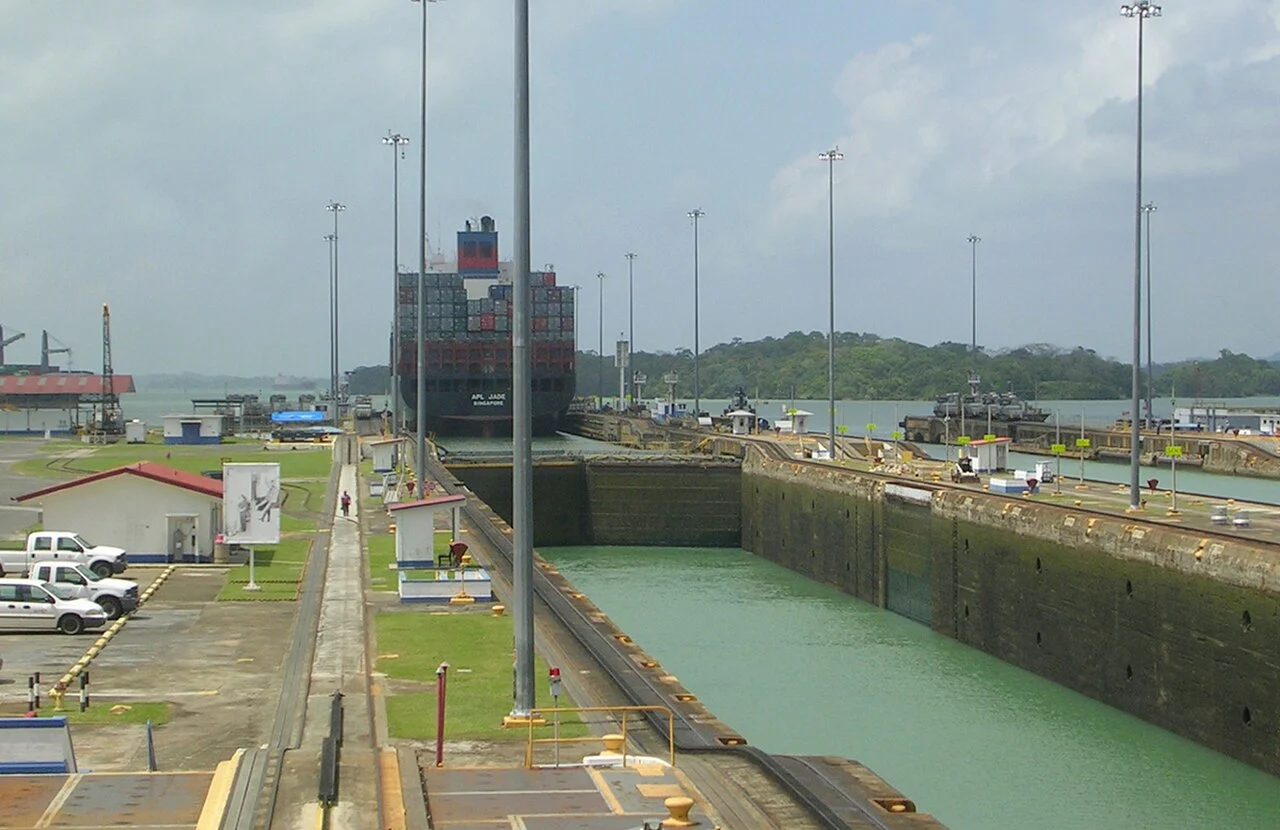
Un porte-conteneurs engagé dans les écluses de Gatún, côté Atlantique du canal de Panama
Panama : un porte-conteneurs dans les écluses de Gatún, côté Atlantique du canal, avant l'élargissement de 2016 pour les navires néo-Panamax.
Le canal de Panama en chiffres
14 000Navires en transit (2022)
~5 %Du commerce maritime mondial
~10 %Des recettes de l'État panaméen
Un corridor bi-océanique
Façade atlantiqueles grands pôles économiques : São Paulo, Buenos Aires
IntérieurAndes, Amazonie, pays sans littoral à désenclaver
Façade pacifiqueles ports chiliens, péruviens, tournés vers l'Asie
Asiesoja, viande et fer exportés, automobiles et électronique importées
L'axe Mercosur-Chili et le passage des Andes

L'axe concentre 70 % de l'activité économique du Mercosur élargi et dix agglomérations millionnaires. Il relie São Paulo, Porto Alegre et Buenos Aires aux ports chiliens de Valparaíso et de Coquimbo par le Paso Los Libertadores, premier passage routier des Andes. Il doit faciliter l'exportation de soja, de viande et de fer vers l'Asie, l'importation d'automobiles et d'électronique asiatiques, et ouvrir au tourisme les régions périphériques de la Précordillère. Le tunnel du Cristo Redentor (3 km, à 3 175 m d'altitude) est souvent fermé l'hiver par la neige : d'où les projets d'un tunnel de base plus bas et, plus au nord, du tunnel d'Agua Negra (13 km).

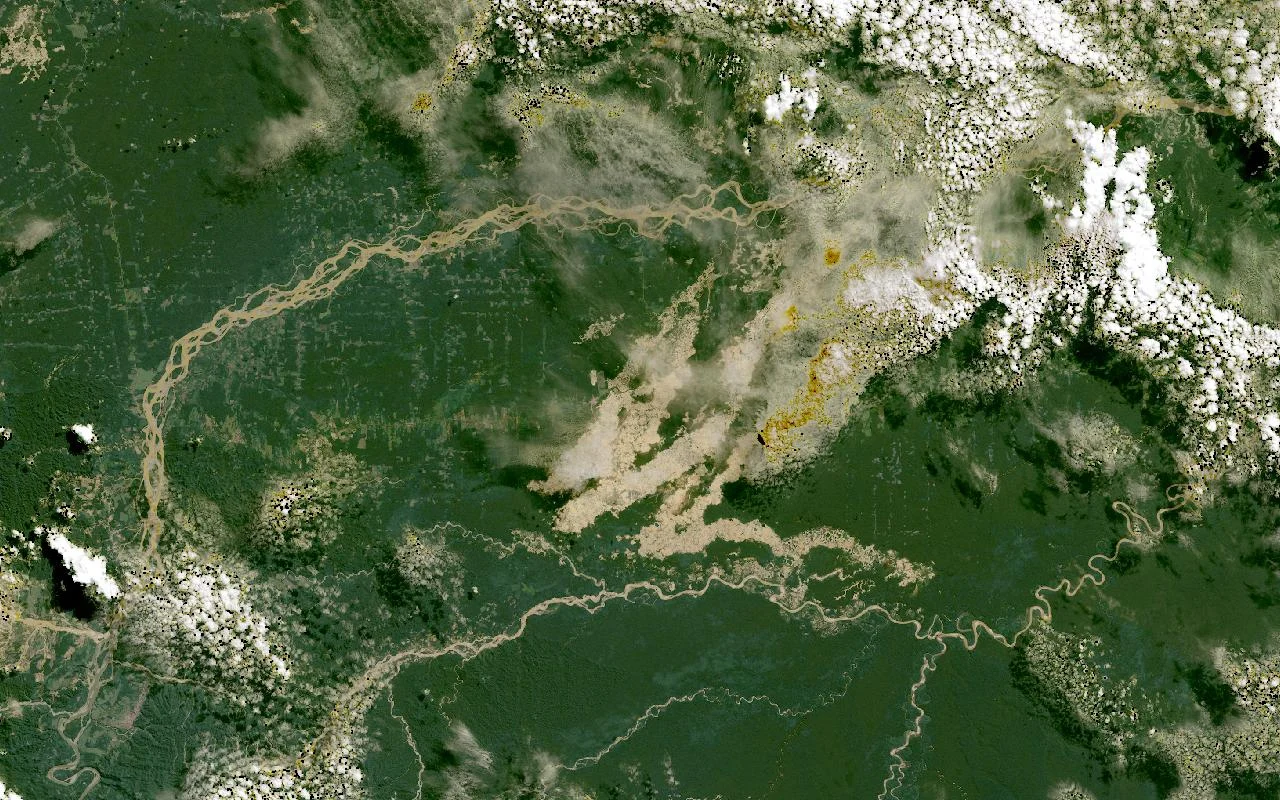
Vue satellite d'une forêt dense traversée par des rivières sinueuses, avec de vastes taches claires de terre à nu le long des cours d'eau
La région de Madre de Dios (Pérou) vue par satellite (NASA, HLS, juillet 2024) : les taches claires le long des rivières sont des chantiers d'orpaillage qui rongent la forêt.
IIPartie II

Des problèmes structurels qui entravent l'émergence et interrogent la durabilité

II.1 Un modèle d'émergence dépendant et vulnérable

Tous les pays de la région vivent surtout de l'exportation de matières premières vers les vieux pays industriels et, depuis peu, vers la Chine. Un demi-siècle après sa publication, le constat de Galeano dans Les Veines ouvertes de l'Amérique latine reste d'actualité pour comprendre la dépendance et le mal-développement du sous-continent.

La chute des cours à partir de 2014 interrompt brutalement l'émergence : le Brésil (2015-2016) et l'Argentine (2018-2020) entrent en récession, le Venezuela devient un État failli, puis le Covid-19 affaiblit encore les économies. Le néo-extractivisme, censé éradiquer la pauvreté et faire naître des classes moyennes, achoppe sur la temporalité des cours.

C'est la fin du « supercycle » chinois : devenue l'usine du monde dans les années 1990, la Chine réoriente sa production vers son marché intérieur et monte en gamme pour devenir le centre mondial de la technologie. Ses besoins d'importation changent, en nature comme en quantité.

Le modèle néo-extractiviste bloque aussi la diversification des économies, et certains pays n'échappent pas à la « malédiction des ressources naturelles ».

Malédiction des ressources naturelles (Richard Auty, 1993)

Paradoxe mis en évidence par l'économiste britannique Richard Auty : les pays en développement riches en ressources naturelles obtiennent en général de moins bons résultats que ceux qui en sont dépourvus, en matière de croissance, de gouvernance et d'indicateurs sociaux.

Maladie hollandaise (Dutch disease)

Volet économique de la malédiction, observé après le boom du gaz naturel aux Pays-Bas dans les années 1960. La rente fait monter la monnaie, ce qui pénalise les autres secteurs exportateurs, l'industrie surtout, tandis que les importations financées par la rente augmentent. À terme, la désindustrialisation laisse le pays dépendant de ses seules matières premières.

La faillite du Venezuela, cas d'école de la malédiction

En quinze ans, le Venezuela passe du statut de pays émergent à celui d'État failli, pour avoir dépensé la manne pétrolière sans engager les réformes qui auraient diversifié son économie.

L'exploitation pétrolière a pourtant ouvert le pays au monde et mis en valeur des régions périphériques : le lac de Maracaibo, puis la ceinture de l'Orénoque (années 1990), qui concentrent la quasi-totalité de la production d'hydrocarbures. Elle a favorisé la littoralisation des hommes et des activités au détriment des Andes, l'accueil de migrants et de capitaux étrangers, et l'intégration énergétique régionale par oléoducs et gazoducs vers la Colombie, le Brésil et l'Amérique centrale.

Depuis 2014, l'effondrement de la production, de 3,2 millions de barils par jour en 2012 à moins d'un million au début des années 2020, plonge le pays dans la crise. Le pétrole fournit 25 % du PIB et 45 % des recettes de l'État : en 2022, ces recettes ne sont plus que de 3,5 milliards de dollars, moins de 10 % des 56 milliards perçus cinq ans plus tôt.

Des causes internes : infrastructures dégradées, sous-investissement dans PDVSA et corruption, alors que le pétrole extra-lourd de l'Orénoque est l'un des plus chers à produire. Nationalisations et contrôle d'État découragent les investisseurs ; Chávez (1999-2013) puis Maduro puisent dans les bénéfices de PDVSA pour financer une politique sociale ambitieuse (logements, programmes alimentaires), au détriment de l'entretien. Aucun autre secteur n'est développé, pas même le raffinage.

Des causes externes : les sanctions américaines décidées par l'administration Trump en 2019 contre PDVSA bloquent les investissements privés et ferment la plupart des marchés, à commencer par le marché américain (75 % des revenus pétroliers fin 2018). Elles compliquent aussi l'importation du pétrole léger nécessaire pour diluer le brut lourd.

Le pays s'enfonce dans une polycrise, à la fois économique, sociale, écologique et politique.

Une nouvelle phase sous influence américaine. Le 3 janvier 2026, les forces américaines capturent Nicolás Maduro, transféré à New York pour y être jugé. La vice-présidente Delcy Rodríguez assure la présidence par intérim et normalise peu à peu ses relations avec Washington.

Le secteur pétrolier se rouvre aux capitaux américains : l'accord annoncé fin août 2026, conclu pour 25 ans, donnerait aux États-Unis le contrôle majoritaire de plus de 65 milliards de barils, entre un cinquième et un quart des réserves du pays.

La relance reste limitée par l'état des infrastructures, la nature extra-lourde du brut, le manque de compétences et l'instabilité institutionnelle. Chevron demeure la principale major américaine présente ; ExxonMobil et ConocoPhillips ne sont pas revenues en force, tandis que les européennes BP, Eni, Shell et Repsol sont autorisées à reprendre ou développer leurs activités.

La dépendance aux matières premières et à la demande chinoise rend l'émergence vulnérable aux cours. Le Venezuela, passé de pays émergent à État failli puis placé sous influence américaine, illustre jusqu'à la caricature la malédiction des ressources.

La fin de l'émergence
  1. Le Covid-19

    La pandémie affaiblit encore les économies.

  2. Argentine

    Récession.

  3. Brésil

    Récession.

  4. La chute des cours

    La fin du « supercycle » chinois.

La maladie hollandaise
Boom des ressourcesla rente afflue, comme le gaz aux Pays-Bas dans les années 1960
Monnaie plus forteles autres exportations perdent en compétitivité
Désindustrialisationl'industrie recule, les importations augmentent
Dépendancele pays ne vit plus que de ses matières premières
Le Venezuela, premières réserves du monde
303 MdBarils de réserves prouvées, 1res du monde
18 %Des réserves mondiales de pétrole
8eRéserves de gaz (5 700 Md m³)
7,7 MVénézuéliens en exil (HCR, 2025)
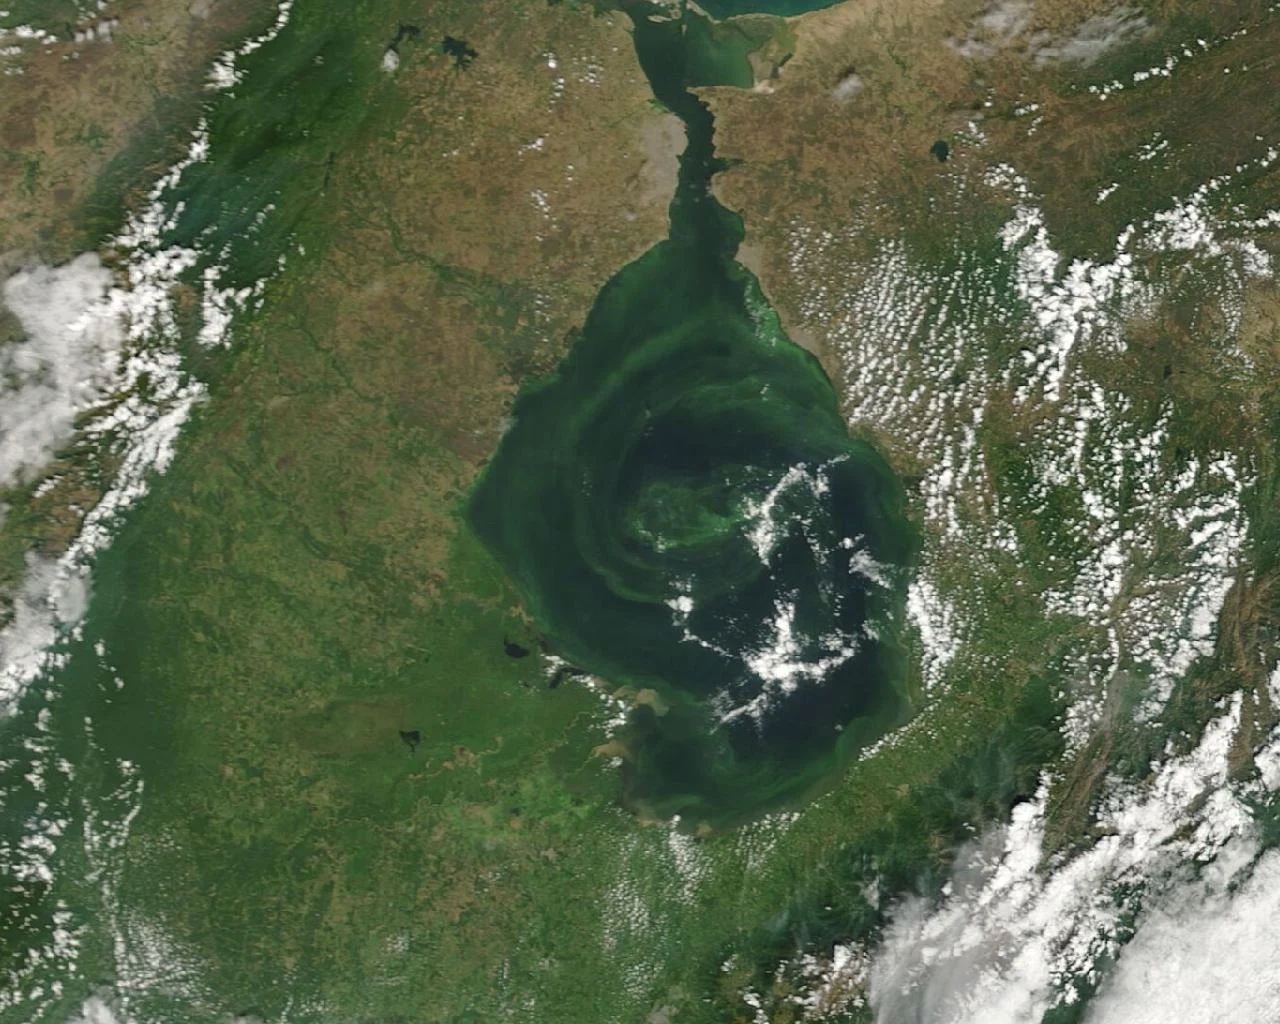
Vue satellite d'un grand lac vert sombre entouré de plaines et de montagnes, relié à la mer au nord par un étroit goulet
Le lac de Maracaibo vu par satellite (NASA, MODIS, février 2024) : le berceau de l'exploitation pétrolière vénézuélienne.
Une polycrise
Économique

Les recettes ne financent plus les importations : pénuries d'aliments et de médicaments, hyperinflation. Le PIB s'effondre de près de 80 % entre 2013 et 2022 ; en défaut partiel, le pays perd l'accès aux financements multilatéraux.

Sociale

Le chômage explose et plus de trois habitants sur quatre vivent dans l'extrême pauvreté (enquête ENCOVI, 2021), et près de 8 millions de personnes, presque un habitant sur cinq, ont fui le pays depuis 2015.

Écologique

Faute d'entretien, le pétrole, devenu « l'excrément du diable » pour les habitants, fuit des puits et des oléoducs abandonnés dans le lac de Maracaibo ; l'Orénoque subit artificialisation et pollution des sols et des eaux.

Politique et géopolitique

Après ses réélections contestées de 2018 et de 2024, Maduro n'est plus reconnu par la plupart des pays occidentaux. Il tient grâce à l'armée, à la Russie, à l'Iran et à la Chine, son principal créancier et client.

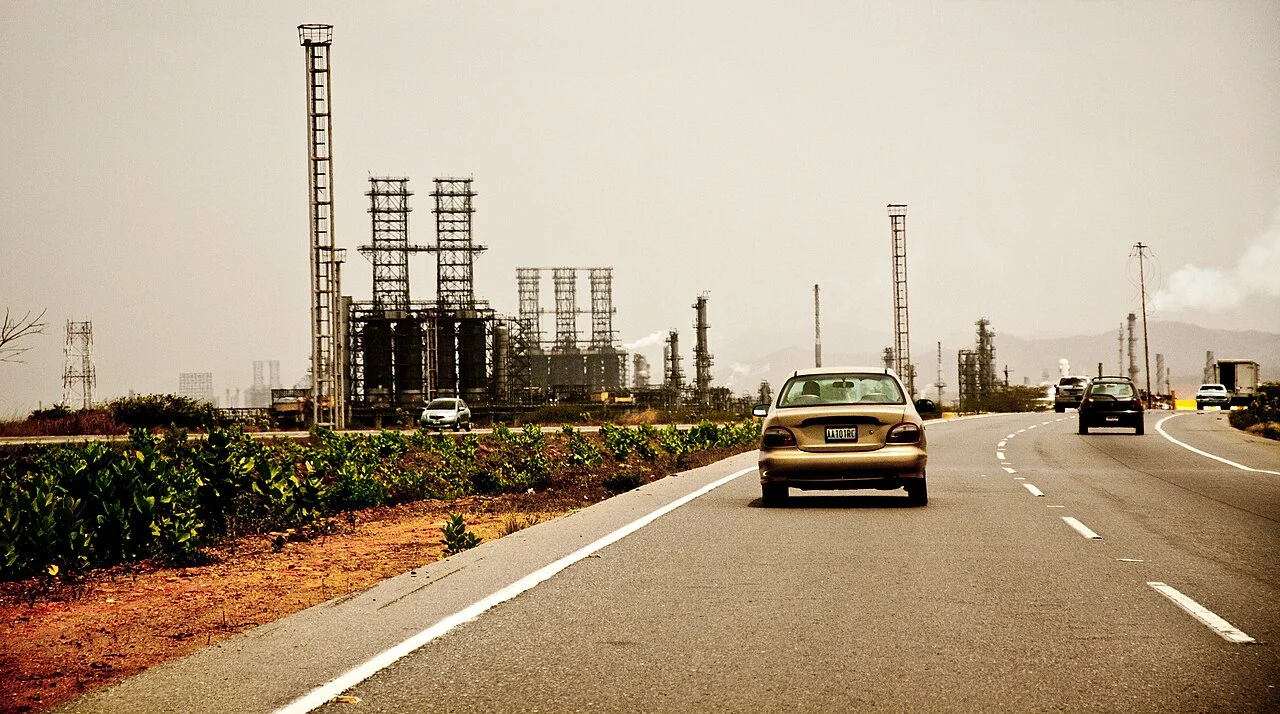
Une route longeant les tours et les cuves d'une raffinerie de pétrole, avec quelques voitures au premier plan
Venezuela : la raffinerie de Puerto La Cruz (État d'Anzoátegui), au cœur de la rente pétrolière.
Production de pétrole du Venezuela, en milliers de barils par jour
Mars 1998 · record 3 656 2012 · fin de l'ère Chávez ~3 200 Septembre 2020 · creux 383 Août 2025 1 034 Sanctions américaines contre PDVSA en 2019 ; levée partielle en 2020.

Production de pétrole du Venezuela : une production divisée par près de dix entre 1998 et 2020. Source : AIE (graphique du Parisien, janvier 2026).

II.2 Des pays inégalitaires pris au « piège du revenu intermédiaire »

Les pays n'ont pas profité des années 2000 pour diversifier leurs structures productives vers les secteurs à forte intensité de savoir et de technologie. Hormis le Brésil (1,2 % du PIB) et, dans une moindre mesure, le Costa Rica (microprocesseurs et centre de recherche d'Intel), aucun pays ne consacre plus de 1 % de son PIB à la R&D, contre 2 à 3 % dans les pays développés.

Piège du revenu intermédiaire (middle income trap)

Notion forgée par Indermit Gill et Homi Kharas (Banque mondiale, 2007), puis développée par Kharas et Harinder Kohli (2011). Des pays sortis du sous-développement voient leur compétitivité à l'export reculer et leur convergence avec les pays riches s'interrompre. Le piège se referme quand leur avantage initial (bas salaires, cours élevés) disparaît, parfois sous l'effet même du développement, avant qu'ils n'aient amélioré leur productivité (formation, technologie).

L'écart se creuse donc entre ces deux géants et les États-Unis : il faudrait parler de stagnation plutôt que d'émergence.

L'ampleur des inégalités, obstacle au développement

  • Trop de pauvres à la capacité d'épargne limitée, tandis que les plus riches placent leur épargne hors du pays : d'où un sous-investissement chronique.
  • Des bases fiscales étroites (pauvreté, secteur informel) et une faible imposition du patrimoine et des revenus, reflet de la faible tolérance des élites à l'impôt. C'est un cercle vicieux : des budgets trop maigres ne financent ni services publics de qualité ni investissements.

Le secteur informel, une économie de la « débrouille »

L'incapacité à mener des politiques de redistribution freine le développement : la pauvreté pousse de nombreux enfants à quitter tôt l'école, et le chômage, sans assurance chômage ni protection sociale solide, pousse vers la « débrouille ».

Secteur informel

Activités et pratiques de l'économie populaire qui s'exercent hors des règles et échappent à la comptabilité nationale. Réponse spontanée aux carences des États et des marchés, il se caractérise par l'absence de barrières à l'entrée, une faible accumulation de capital, une faible productivité, des conditions de travail précaires et l'absence de droit du travail. Il est souvent vécu comme provisoire, dans l'attente d'un emploi stable.

L'emploi informel progresse depuis les années 1990 ; l'Amérique centrale est la plus touchée. Son essor fait l'objet d'interprétations divergentes, libérale ou critique.

Faute de R&D et de montée en gamme, la région reste prise au piège du revenu intermédiaire. Les inégalités, l'étroitesse des bases fiscales et l'informalité entretiennent un cercle vicieux de sous-investissement : « le continent peut-être le plus injuste ».

Une convergence en panne
+34 %PIB par habitant du Mexique, 1989-2019
+36 %Celui du Brésil
+55 %Celui des États-Unis
Deux faces de l'informel
Des activités licites non déclarées

Pour éviter l'impôt, par exemple : elles privent les États de ressources. Loin d'être clandestines, elles sont très visibles : cireurs de chaussures, vendeurs ambulants.

Des activités illicites

Trafics en tout genre : drogue, prostitution…

L'emploi informel (OIT, 2018)
75,6 %Emploi informel non agricole en Bolivie (record)
24,1 %En Uruguay (le plus faible)
Deux lectures de l'informel
Thèse libérale

L'économiste péruvien Hernando de Soto (L'Autre Sentier, 1986) vante l'inventivité, la flexibilité et la résistance des acteurs de l'informel, oubliés par l'État. Ce discours de l'« entrepreneuriat héroïque » a aussi légitimé les politiques néolibérales : le désengagement de l'État au nom de l'autodéveloppement et des capacités des pauvres à s'aider eux-mêmes.

Approche critique (néo-marxiste)

L'informel est le produit de la libéralisation et de rapports de pouvoir inégaux, qui créent un prolétariat urbain : sous-traitance, délocalisations, concurrence et travail au noir. Pour l'OIT (2011), l'économie informelle recule quand le revenu par habitant augmente et progresse avec la pauvreté.

L'ALENA et l'essor de l'informel

L'entrée en vigueur de l'ALENA en 1994 ruine de nombreux petits producteurs de maïs, concurrencés par le maïs américain subventionné, qui tentent de survivre dans les grandes villes. Plus de la moitié des actifs occupés travaillent aujourd'hui dans l'informalité. Pour la plupart, c'est une économie de subsistance ; pour quelques petits entrepreneurs, un moyen de contourner des démarches longues et coûteuses, et certaines microentreprises sont très rentables tout en échappant à l'impôt.

« L'Amérique latine n'est pas le continent le plus pauvre, mais peut-être bien le plus injuste »
Ricardo Lagos, président du Chili de 2000 à 2006

II.3 Des externalités environnementales massives : une émergence peu durable

Le néo-extractivisme a un lourd coût environnemental : épuisement des ressources non renouvelables, monocultures qui uniformisent les paysages, déforestation, émissions de CO2, pollution des sols, perte de biodiversité. Le tout accélère le changement climatique.

Une « illusion développementaliste »

Les gouvernements minimisent souvent ces risques et subordonnent l'environnement au développement. Ils disqualifient les critiques des écologistes au nom de la lutte contre la pauvreté, et celles des pays développés comme une « ingérence écologique » qui permettrait au Nord de garder son avance.

Après une baisse presque continue depuis 2004, la déforestation de l'Amazonie repart à la hausse sous Bolsonaro (2019-2022), qui démantèle les institutions environnementales avec l'appui du lobby agroalimentaire. Elle recule de nouveau nettement sous Lula.

Les résistances de la société civile et du droit

  • La justice bloque des projets après la mobilisation d'écologistes et de communautés autochtones. En 2017, le Chili rejette le projet minier et portuaire de Dominga (Andes Iron), près de Coquimbo, qui menaçait la réserve abritant l'essentiel de la population mondiale de manchots de Humboldt. En 2020, la justice chilienne ferme définitivement Pascua-Lama, mine d'or du canadien Barrick Gold à 4 500 m d'altitude dans les glaciers andins, sanctionnée pour des rejets contaminés.
  • Les réglementations se multiplient : entré dans l'OCDE en 2010, le Chili se dote d'un ministère de l'Environnement, qui contrôle et sanctionne les sites miniers, puis de tribunaux environnementaux (2012).
  • En cas de catastrophe, les multinationales doivent de plus en plus payer, tandis que les agences de notation évaluent leurs engagements sociaux et environnementaux.

Pour la géographe Anne-Laure Amilhat Szary (2010), les groupes miniers affichent désormais une stratégie de développement social pour se conformer à la loi et préserver la paix sociale. Leur action prédatrice ne change pas, mais ils multiplient les compensations pour les communes où ils s'installent, en préférant les contrats aux procès.

Vers une émergence plus durable ?

Le développement du XXe siècle et le néo-extractivisme se sont faits contre les écosystèmes : les enjeux du XXIe siècle imposent de nouvelles pratiques. La région mise sur les énergies renouvelables, de l'hydroélectricité au solaire.

L'émergence latino-américaine s'est faite contre l'environnement : déforestation, pollutions minières, catastrophes comme Brumadinho. La mobilisation de la société civile, le droit et l'essor des renouvelables (hydroélectricité, solaire chilien, modèle costaricien) dessinent toutefois une émergence plus durable.

Bolsonaro contre Macron : à qui appartient l'Amazonie ?

Lors des incendies de 2019, Jair Bolsonaro dénonce la « mentalité colonialiste » d'Emmanuel Macron, qui s'alarme de l'inaction brésilienne. L'enjeu est géopolitique : pour Bolsonaro, l'Amazonie relève de la souveraineté brésilienne (« A Amazônia é nossa », « l'Amazonie est à nous ») ; pour Macron, la communauté internationale a un droit de regard sur ce patrimoine de l'humanité.

La déforestation de l'Amazonie brésilienne
7 536 km²Déforestation de l'Amazonie brésilienne en 2018
13 038 km²En 2021, sous Bolsonaro
5 796 km²En 2025, sous Lula (PRODES)
La catastrophe de Brumadinho

La rupture d'un barrage de résidus miniers de Vale, premier producteur mondial de minerai de fer, libère des millions de tonnes de boues toxiques près de Brumadinho, à 65 km de Belo Horizonte : 270 morts et un désastre écologique majeur. En 2021, Vale accepte de verser l'équivalent d'environ 7 milliards de dollars de réparations sociales et environnementales.

Les énergies renouvelables
L'hydroélectricité

Plusieurs pays, comme le Brésil, le Paraguay ou la Colombie, tirent l'essentiel de leur électricité de leurs fleuves. Le Brésil possède deux des cinq barrages les plus puissants du monde : Itaipu, sur le Paraná, partagé avec le Paraguay, et Belo Monte, sur le Xingu.

Le solaire chilien

Le désert d'Atacama offre l'un des meilleurs ensoleillements du monde : depuis 2018, le métro de Santiago, 2e réseau de la région après celui de Mexico, roule à 60 % grâce au solaire (parc El Pelícano, construit par une filiale de TotalEnergies) et à l'éolien.

Le modèle costaricien

Ce petit pays d'Amérique centrale mise tôt sur l'écotourisme (environ 2,5 millions de touristes par an pour 5 millions d'habitants) et la protection de son milieu. Après avoir perdu une grande partie de ses forêts au XXe siècle, il stoppe la déforestation et rémunère les propriétaires qui préservent leurs bois : la forêt couvre de nouveau plus de la moitié du territoire. Il protège plus d'un quart de son territoire et abrite environ 5 % de la biodiversité mondiale.

IIIPartie III

Des émergences spatialement très diverses

III.1 À l'échelle nationale, des métropoles et des interfaces, moteurs de l'émergence

Si la reprimarisation se lit dans les exportations, la composition du PIB invite à la nuance : l'essentiel de la richesse vient du secteur tertiaire (plus de 60 % du PIB), porté par l'économie métropolitaine, c'est-à-dire la concentration dans les grandes villes des fonctions tertiaires supérieures (finance, services aux entreprises) et de leurs cadres.

Les métropoles, vitrines de l'émergence

Leur essor se lit dans des quartiers d'affaires sur le modèle du CBD américain. Les firmes transnationales de la région y affichent leur puissance par le gigantisme de leurs sièges : le groupe chilien de grande distribution Cencosud inaugure en 2014 la Gran Torre Santiago (environ 300 m), l'un des plus hauts gratte-ciel d'Amérique latine. Les parcs d'affaires périphériques, près des aéroports et des échangeurs, comme Santa Fe à Mexico, rendent les métropoles de plus en plus polycentriques.

Leur mondialisation reste incomplète : dans le classement du réseau GaWC (université de Loughborough), fondé sur la présence des firmes de services aux entreprises, seule une poignée de villes, Mexico, São Paulo, Buenos Aires et Santiago, figure parmi les villes mondiales de catégorie « alpha », loin derrière Londres et New York.

À l'échelle régionale, leur poids est pourtant écrasant :

  • Les 40 premières agglomérations produisent plus de 30 % du PIB régional, dont la moitié pour les quatre plus grandes.
  • À Panama, la capitale réunit 39 % de la population et produit 61 % du PIB.
  • Au Pérou, Lima, avec 29 % des habitants, crée plus de la moitié de la richesse nationale.

La valorisation des interfaces

Interface

Plan ou zone de contact entre deux espaces contrastés, où se réalisent des échanges plus ou moins actifs.

L'émergence est d'abord métropolitaine : quelques très grandes villes concentrent les fonctions de commandement et une part écrasante de la richesse. Elle valorise les interfaces, frontalières et surtout littorales, au détriment des intérieurs.

Les grandes métropoles
21 MSão Paulo
21 MMexico
15 MBuenos Aires
12,8 MRio de Janeiro
Des gratte-ciel de verre et des tours d'habitation se dressent derrière un parc arboré, sous un ciel bleu
Mexico : les tours de Santa Fe, parc d'affaires périphérique de l'ouest de la ville, vues depuis un parc du quartier.
Des métropoles écrasantes
+ de 30 %du PIB régional produit par les 40 premières agglomérations
61 %du PIB du Panama produit par sa capitale, pour 39 % des habitants
+ de 50 %de la richesse du Pérou créée à Lima, pour 29 % des habitants
Deux types d'interfaces
Les interfaces terrestres

Elles relient des territoires puissants ou complémentaires : la frontière États-Unis-Mexique, ou « Mexamérique », et la Triple Frontière entre le Brésil, le Paraguay et l'Argentine (voir le chapitre 1).

Les interfaces maritimes

Elles relient les arrière-pays productifs (hinterlands) aux routes maritimes par où passent 80 % des échanges mondiaux. L'émergence s'accompagne d'une forte littoralisation, où se concentrent la plupart des métropoles, comme au Brésil.

III.2 À l'échelle continentale, des pays émergents en nombre limité

Le géographe Laurent Carroué (Géographie de la mondialisation, 2019) distingue des niveaux d'émergence très différents. Il range le Mexique et l'Argentine parmi les puissances émergentes « continentales », comme l'Arabie saoudite, la Turquie ou l'Afrique du Sud, et il place le Brésil un cran au-dessus.

Les pays intermédiaires (Chili, Venezuela, Colombie, Pérou) vendent des matières premières dont ils restent très dépendants ; leur IDH est moyen à élevé.

De nombreux pays restent pauvres

La Bolivie, le Paraguay ou le Suriname (4,4 milliards de dollars de PIB en 2024) restent pauvres, comme l'Amérique centrale : le PIB du Belize atteint 3,4 milliards de dollars, celui du Nicaragua 19,6 milliards. Dans les Caraïbes, seuls s'en sortent les territoires européens, les paradis fiscaux (Bahamas) et les îles touristiques (République dominicaine).

Le Guyana fait exception : l'exploitation, depuis 2019, d'immenses gisements de pétrole offshore par ExxonMobil lui vaut la croissance la plus rapide du monde et propulse son PIB par habitant parmi les plus élevés de la région.

À l'échelle du continent, l'émergence est sélective : un pays émergé (le Brésil), deux puissances continentales (Mexique, Argentine), des pays intermédiaires dépendants de leurs ressources, et de nombreux pays pauvres, d'Amérique centrale à Haïti.

Des niveaux d'émergence (Carroué)
Le Brésil, « pays émergé »

D'envergure mondiale, aux côtés de la Chine, de la Russie et de l'Inde. C'est le titre de l'ouvrage d'Hervé Théry, Le Brésil, pays émergé (2016).

Le Mexique, puissance émergente continentale

2e économie de la région et 13e du monde (1 850 milliards de dollars en 2024), portée par sa proximité avec les États-Unis.

L'Argentine, puissance émergente continentale

3e économie de la région (638 milliards de dollars en 2024), longtemps freinée par l'inflation et les crises de la dette.

Un pays en faillite

Seul pays moins avancé (PMA) des Amériques, Haïti a l'IDH le plus faible du continent et une espérance de vie d'environ 64 ans. C'est l'un des pays les plus inégalitaires du monde : une élite métisse face à une majorité de descendants d'esclaves. Il est miné par les crises politiques (assassinat du président Jovenel Moïse en 2021), la violence des gangs, qui contrôlent environ 90 % de Port-au-Prince, la corruption et les catastrophes naturelles (le séisme de 2010 a fait plus de 200 000 morts).

III.3 Le Brésil : puissance émergente ou émergée ?

Une puissance économique de premier plan

Sa croissance est rapide, malgré une forte baisse entre 2011 et 2020 (-40 % en dollars), et diversifiée : agriculture (soja, café, agrocarburants), mines et énergie (pétrole avec Petrobras), industrie (aéronautique avec Embraer).

Ses exportations ont triplé entre 2000 et 2022. Les matières premières, plus ou moins transformées, en représentent la grande majorité. Ses partenaires sont le Mercosur (l'Argentine surtout), les États-Unis, l'Union européenne et de plus en plus la Chine, devenue son 1er partenaire commercial : elle achète fer, soja, viande et sucre, et vend des produits manufacturés, du textile bas de gamme à l'électronique. La Chine assure plus de la moitié de l'excédent commercial brésilien, proche de 100 milliards de dollars en 2023.

Son influence passe par ses firmes transnationales, surtout en Amérique latine (elles contrôlent plus d'un cinquième de l'économie bolivienne), de Vale à Embraer.

Le Brésil, ferme du monde ?

1er exportateur agricole et alimentaire de la région (près de 130 milliards de dollars en 2022, devant l'Argentine et le Mexique), le Brésil est parmi les tout premiers exportateurs mondiaux, en valeur comme en tonnage, du sucre à la viande bovine.

L'agro-industrie, en plein essor, est le principal moteur de la croissance : environ un quart du PIB et une large part des exportations.

Un rôle financier secondaire : la Bourse de São Paulo (B3) n'est qu'aux alentours du 20e rang mondial.

Une dépendance aux ressources : la conjoncture favorable, qui lui avait permis d'échapper à la crise de 2008, se retourne en 2014, puis avec le Covid-19. L'impact est limité, car les exportations pèsent peu dans le PIB : la crise tient surtout à la stagnation du marché intérieur, liée à l'incertitude politique et aux scandales à répétition.

Un soft power régional, aux ambitions mondiales

  • Le Brésil appartient à la Communauté des pays de langue portugaise (CPLP, 1996), qui réunit neuf États lusophones.
  • Son modèle culturel rayonne surtout à l'échelle régionale : le groupe Globo exporte ses telenovelas dans près de 130 pays, en Amérique latine, en Europe de l'Est ou en Afrique, où elles coûtent moins cher que les séries américaines. Les flux migratoires vers le pays viennent surtout de ses voisins (Bolivie, Paraguay).
  • Mais il affiche des ambitions planétaires en accueillant des événements mondiaux : la Coupe du monde de football (2014), les Jeux olympiques de Rio (2016), la COP30 à Belém (2025).

Une émergence politique incertaine

Son poids politique reste limité, mais il s'impose en s'insérant dans les nouveaux réseaux de la gouvernance mondiale.

Sur le continent, il se pose en chef de file et en contrepoids aux États-Unis : membre fondateur du Mercosur (1991) avec l'Argentine, le Paraguay et l'Uruguay, il s'oppose à la zone de libre-échange des Amériques voulue par Washington (sommet de Mar del Plata, 2005) et promeut une intégration latino-américaine (UNASUR, 2008).

Dans le monde, sous les deux premiers mandats de Lula (2003-2010), il se veut le porte-parole des Suds, de l'OMC aux BRICS.

Membre du G20, créé en 1999 et réuni au niveau des chefs d'État depuis 2008, le Brésil y fait contrepoids au G7. Les tensions avec la Chine restent vives au sein des BRICS : la concurrence chinoise frappe de nombreux secteurs, comme le textile.

Bolsonaro (2019-2022) : l'alignement : avec son ministre Ernesto Araújo, il aligne le Brésil sur les États-Unis de Trump : critique de l'OMS et de l'ONU, accusées de « mondialisme », rupture avec les alliés européens, latino-américains et africains, attaques contre la Chine, pourtant 1er partenaire, accusée de répandre un « communavirus ».

Lula 3 (depuis 2023) : le « protagoniste global » : pour Christophe Ventura (IRIS, 2023), Lula veut faire du Brésil un acteur global d'un monde multipolaire, capable de parler d'égal à égal avec les pays riches tout en portant la voix des plus pauvres. Sa diplomatie « active et altière » (ativa e altiva) défend le multilatéralisme, le développement durable et la réforme des institutions internationales.

Non aligné, Lula se veut un acteur de dialogue et de conciliation, mais ses positions sur l'Ukraine, Gaza ou le Venezuela sont critiquées en Occident et peinent à produire des résultats. Avec la COP30 de Belém, en novembre 2025, le Brésil se pose en leader climatique.

Le Brésil occupe une position ambiguë. Fort de plus de 210 millions d'habitants, de son agro-industrie et de son appareil industriel, il n'a pas encore trouvé sa place : ni dans la cour des grands, du fait de ses traits de pays encore « sous-développé », ni comme leader des petits, car son poids et ses ambitions passent mal auprès des plus pauvres, et les autres émergents jouent leur propre jeu.

Pays « émergé » par son poids économique, agricole et industriel, le Brésil reste une puissance incomplète : dépendant de ses ressources et de la Chine, financièrement secondaire, au soft power surtout régional et à la diplomatie oscillant entre alignement (Bolsonaro) et ambition globale (Lula).

Le Brésil en chiffres
10ePIB mondial en 2024 (FMI)
2 185 Md$PIB en 2024
×3PIB de 2000 à 2024
~30 %Des exportations vers la Chine
Les FTN brésiliennes
Vale

L'un des premiers groupes miniers du monde, géant du minerai de fer et grand producteur de nickel.

Petrobras

La compagnie nationale de l'énergie, pilier de l'économie brésilienne.

JBS

Le premier producteur de viande au monde.

Itaú Unibanco

La plus grande banque privée d'Amérique latine, basée à São Paulo.

Embraer

Le 3e avionneur mondial, derrière Airbus et Boeing.

Gerdau

L'un des premiers sidérurgistes des Amériques, implanté jusqu'aux États-Unis et au Canada.

La ferme du monde
La canne à sucre

L'activité agricole la plus rentable, du Nordeste à la région de São Paulo : 2/3 pour le sucre, exporté, et 1/3 pour l'éthanol. Depuis le plan Proálcool (1975) et le moteur flex-fuel (2003), essence, alcool ou mélange des deux, la canne alimente aussi le marché intérieur.

Le soja

1re culture du pays (près de la moitié des surfaces cultivées), quasi exclusivement aux mains de l'agrobusiness. Parti du Sud à la fin des années 1970, le front du soja a gagné le Mato Grosso, grenier du pays ; une part devient huile et biodiesel.

Le café et les oranges

Le café du Minas Gerais fait du pays le 1er exportateur mondial. Les oranges du littoral atlantique, à plus de 90 % produites par l'agrobusiness, sont presque entièrement exportées.

La viande bovine

1er exportateur mondial depuis le milieu des années 2000, avec le 2e cheptel bovin, derrière l'Inde.

Le Brésil, porte-parole des Suds
  1. Médiation turco-brésilienne sur le nucléaire iranien, signe d'une diplomatie indépendante.

  2. Le groupe imaginé par Jim O'Neill en 2001 devient politique en 2006, tient son premier sommet en 2009, s'élargit à l'Afrique du Sud en 2011, puis devient BRICS+ en 2024.

  3. Il revendique un siège de membre permanent au Conseil de sécurité, avec l'Allemagne, l'Inde et le Japon (G4).

  4. Le Brésil commande la mission des Casques bleus de l'ONU, la MINUSTAH.

  5. La déclaration de Brasília lance le forum Inde-Brésil-Afrique du Sud, pour la coopération Sud-Sud.

  6. À la conférence de l'OMC, le Brésil prend la tête, avec l'Inde, d'un groupe de pays en développement (le « G20 commercial ») contre le protectionnisme agricole des pays riches.

Une politique africaine

Le Brésil cherche en Afrique, surtout lusophone, une part de son histoire et de sa mémoire. Ses échanges avec le continent passent de 4,2 à 27,6 milliards de dollars entre 2002 et 2012, et il y ouvre 19 ambassades. Cette politique sert aussi à gagner des soutiens pour le Conseil de sécurité et à valoriser les Afro-Brésiliens. Dilma Rousseff s'en désintéresse, et des firmes comme Vale se heurtent à de violentes protestations, au Mozambique et en Guinée, qui l'accusent d'impérialisme économique.

Maristella Svampa prenant la parole au micro lors d'une table ronde
Maristella Svampa
Sociologue argentine · Consenso de los commodities, 2013
Le consensus des commodities

Pour Maristella Svampa, la « vague rose » n'a pas rompu avec l'extractivisme : au « consensus de Washington » succède le « consensus des commodities », partagé par les gouvernements de gauche comme de droite. La rente des matières premières finance l'État et les programmes sociaux.

Mais cette rente a un coût : l'extractivisme se heurte à des conflits socio-environnementaux menés par des communautés (peuples autochtones, paysans) qui défendent leur terre et leur eau.

Bilan · Chapitre 3

Riche en ressources, l'Amérique latine ne cesse d'émerger sans y parvenir tout à fait : prisonnière d'un modèle exportateur hérité de la colonisation, elle alterne essors et crises, et ses émergences restent très inégales.

  • Une émergence heurtée. Du modèle agro-minier à l'ISI, au néolibéralisme puis au néo-extractivisme, chaque phase d'essor s'achève dans une crise.
  • Des obstacles structurels. Dépendance aux cours et à la Chine, piège du revenu intermédiaire, inégalités record et coût environnemental freinent un développement durable.
  • Des émergences inégales. Des métropoles et des interfaces moteurs, un Brésil émergé mais incomplet, deux puissances continentales et de nombreux pays pauvres.
Pour aller plus loin
Mode focus