Le gaz naturel liquéfié : l'énergie qui voyage par bateau
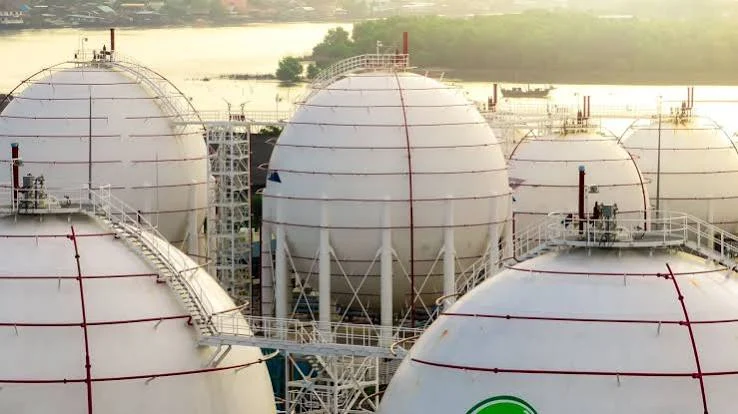
- Refroidi à −162 °C, le gaz devient un liquide 600 fois moins volumineux : des méthaniers le transportent d'un continent à l'autre.
- Le GNL a permis à l'Europe de se passer du gaz russe et a fait des États-Unis le premier exportateur du monde.
- Il déplace la dépendance vers les routes maritimes : la crise du détroit d'Ormuz, en 2026, l'a montré.
Une chaîne industrielle en quatre maillons
Le gaz naturel, composé surtout de méthane, est difficile à transporter : par gazoduc, il exige des infrastructures fixes reliant un producteur à un client, ce qui limite les échanges aux voisins et crée de fortes dépendances. Le GNL brise cette contrainte grâce à une chaîne en quatre étapes, de l'extraction à l'injection dans le réseau.
Ce procédé est très coûteux : une usine de liquéfaction représente des dizaines de milliards de dollars d'investissement, d'où des contrats de très long terme entre producteurs et acheteurs. À côté, une part croissante des échanges se fait au comptant (marché spot), ce qui rend les prix plus volatils.
Des débuts algériens à la domination américaine
Les premières cargaisons commerciales partent en 1964 d'Algérie, d'Arzew vers le Royaume-Uni, puis la France. Pendant des décennies, le commerce reste surtout asiatique : le Japon et la Corée du Sud, pauvres en ressources, en sont les grands clients. Le Qatar, qui exploite le plus grand gisement de gaz du monde en partage avec l'Iran, devient dans les années 2000 le premier exportateur mondial et le restera jusqu'au début des années 2020.
L'essor du gaz de schiste américain bouleverse ensuite la donne. Les États-Unis, importateurs de gaz, exportent leur première cargaison de GNL en 2016 depuis Sabine Pass, puis dépassent le Qatar et l'Australie et deviennent le premier exportateur mondial.
Qui vend le plus de GNL ?
EXPORTATIONS DE GNL EN 2025, EN MILLIONS DE TONNES (IGU).
Grande gagnante et grande dépendante
L'invasion russe de l'Ukraine en 2022 pousse l'Union européenne à réduire sa dépendance au gaz russe acheminé par gazoduc. Elle y parvient grâce au GNL, notamment américain : terminaux flottants installés en quelques mois, par exemple en Allemagne, et hausse spectaculaire des importations, qui atteignent 126 millions de tonnes en 2025, la plus forte progression des grandes régions importatrices. Les Européens restent pourtant dépendants d'un marché mondial où ils doivent concurrencer l'Asie, premier importateur avec la Chine et le Japon.
Paradoxe : l'Europe continue d'acheter du GNL russe, que les sanctions n'ont pas interdit. Un règlement adopté en janvier 2026 prévoit l'arrêt progressif des importations : fin des contrats de court terme en avril 2026, puis interdiction totale des contrats de long terme au 1er janvier 2027. Début 2026, ces achats ont pourtant atteint leur plus haut niveau depuis 2022.
Le détroit d'Ormuz, verrou du Qatar
Une part importante du GNL mondial, celui du Qatar, passe par le détroit d'Ormuz, sur la route du golfe Persique. Début mars 2026, au lendemain des frappes américano-israéliennes sur l'Iran, QatarEnergy suspend sa production et le trafic est perturbé : le marché perd environ 20 % de l'offre mondiale de GNL, ce qui pousse les acheteurs asiatiques vers le marché spot et fait bondir les prix.
Le TTF européen a atteint en moyenne 14,74 dollars par million de BTU au premier semestre 2026. L'Association internationale du gaz (IGU) avertit que le conflit au Moyen-Orient pourrait provoquer une contraction des échanges en 2026.
Ce qui passe par le détroit
- GNL transitant par Ormuz≈ 20 %
- GNL passant par les autres routes≈ 80 %
ORDRE DE GRANDEUR : 19 À 20 % SELON LES SOURCES.
Une énergie de transition ?
Le gaz émet environ moitié moins de CO2 que le charbon lors de sa combustion, ce qui en a fait l'énergie de la « transition ». Mais le méthane, gaz à effet de serre bien plus puissant que le CO2 à court terme, fuit à chaque étape de la chaîne, et la liquéfaction consomme beaucoup d'énergie.
Les nouveaux terminaux, financés pour plusieurs décennies, posent ainsi la question d'un enfermement dans les énergies fossiles. L'offre devrait pourtant s'accroître : le Qatar prévoit de passer de 77 à 126 millions de tonnes par an d'ici 2027, et les États-Unis montent en puissance avec Golden Pass et Plaquemines.
Une énergie qui a quitté les tuyaux pour les océans
Le GNL a libéré le gaz de la géographie des gazoducs : un pays peut désormais changer de fournisseur, et un producteur de client. Cette flexibilité réduit le pouvoir de chantage d'un fournisseur unique, comme la Russie hier avec l'Europe.
Mais elle déplace la vulnérabilité vers les routes maritimes, les détroits et les quelques pays capables de liquéfier : la dépendance ne disparaît pas, elle change de forme. La question n'est plus de savoir qui possède le gaz, mais qui contrôle les passages.
Accroche
En mars 2026, la perturbation du trafic dans le détroit d'Ormuz prive le marché d'environ 20 % du GNL mondial et le prix du gaz bondit en Europe. Qui dépend de qui quand l'énergie voyage par bateau ?
Idée-force
Le GNL a libéré le gaz des gazoducs et réduit le chantage d'un fournisseur unique, mais déplace la vulnérabilité vers les routes maritimes et les rares pays qui liquéfient.
Sujets où la placer
- L'énergie est-elle une arme géopolitique ?HGG
- Peut-on concilier énergies fossiles et transition écologique ?ESH
- La mondialisation rend-elle les États plus vulnérables ?HGG
- Association internationale du gaz (IGU), World LNG Report 2026, communiqué sur les échanges de GNL en 2025
- Le Grand Continent, « Le prix du gaz bondit de 50 % en Europe suite à l'arrêt de la production de GNL au Qatar », 2 mars 2026
- Union européenne, règlement sur l'arrêt progressif des importations de gaz russe, janvier 2026